3분기 5725억 전망…전 분기比 16%↑
유류할증료 반영·비계열 물량 확대 기대
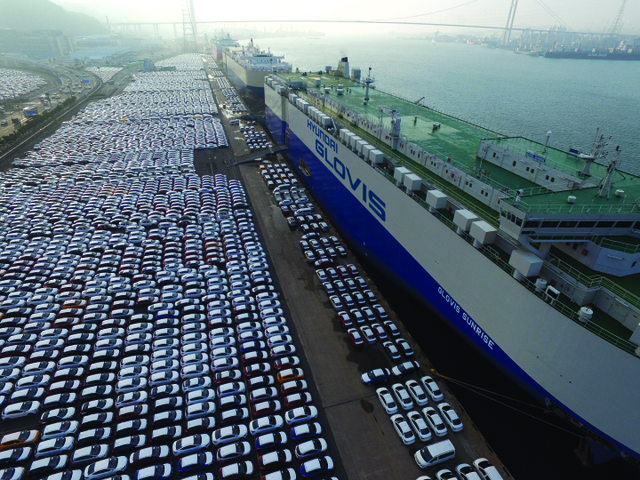
현대글로비스가 올해 3분기 자동차 운반선(PCTC) 사업의 수익성 회복에 힘입어 영업이익이 큰 폭으로 늘어날 것으로 기대된다. 중동전이 진정 국면에 진입하면서 선박 연료비 부담이 완화되는 가운데, 초대형 자동차 운반선 투입과 중국 완성차 업체 등 비계열 물량이 늘면서 실적을 견인하고 있다.
1일 금융정보업체 에프앤가이드에 따르면 현대글로비스의 올해 3분기 실적 컨센서스(증권사 전망치 평균)는 매출 8조4635억원, 영업이익 5725억원으로 집계됐다. 추정대로면 전년 동기 대비 각각 15%, 9% 증가한 숫자다.
전 분기와 비교해 수익성 개선이 두드러진다. 현대글로비스는 지난 2분기 매출 8조7054억원으로 분기 기준 역대 최대치를 기록했지만 영업이익은 4951억원으로 전년 동기보다 8.1% 감소했다. 3분기에는 전 분기보다 매출이 3% 줄어들 것으로 예상되는 반면 영업이익은 16%가량 증가할 전망이다.
해운 물류 부담이 완화된 점이 이 같은 실적 개선에 이바지한 것으로 풀이된다. 지난 2분기에는 현대글로비스의 해운 부문 매출이 1조6441억원으로 전년 동기보다 20.9% 증가했지만, 영업이익은 1309억원으로 34.6% 감소했다.
중국 현지 완성차 제조사(OEM) 등 비계열 물량이 늘면서 외형은 성장했는데, 대신 중동 지역의 지정학적 불안으로 연료비 부담이 늘어난 영향 때문이다.
현대글로비스에 따르면 2분기 유류비 투입가격은 1분기보다 약 50% 상승했다. 이에 따른 이익 감소 효과는 약 600억원으로 추산됐다.
현대글로비스의 완성차 해상운송 계약은 유가 변동분을 유류할증료(BAF)를 통해 운임에 반영하는 구조지만, 실제 반영까지 고객사별로 2~3개월가량 시차가 발생한다. 회사는 2분기 실적 발표 당시 반영하지 못한 유가 상승분이 3분기부터 순차적으로 운임에 반영될 것으로 내다봤다.
이런 가운데 중국 자동차 업체들의 해외 진출 확대는 현대글로비스에 새로운 기회를 제공하고 있다. 중국자동차공업협회(CAAM)에 따르면 지난해 중국의 연간 자동차 수출량은 710만대로 전년 대비 21.1% 증가했다.
올해 들어서도 지난 8월까지 715만대가 수출되며 지난해 같은 기간보다 66.7% 크게 늘었다. 유럽과 중남미 등 장거리 노선의 수출 비중도 확대되고 있어 운송 물량과 거리를 함께 고려한 자동차 운반선 수요 증가가 예상된다.
현대글로비스는 현대차·기아에 집중됐던 물량을 비계열 고객사로 다변화하고 있다. 특히 최근 수출을 빠르게 확대하고 있는 중국 완성차 업체를 중심으로 비계열 물량 확보에 나서고 있다.
현대글로비스는 중장기적으로 자동차 운반선 사업의 비계열 고객을 확대해 2030년 비계열 매출 비중을 50% 수준까지 끌어올릴 계획이다.
자동차뿐 아니라 건설기계와 트럭, 버스 등 '하이앤헤비(H&H)' 화물도 새로운 성장축으로 떠오르고 있다. H&H는 승용차보다 많은 선박 공간을 차지하는 대신 운임단가가 약 30% 높은 것으로 알려졌다.
현대글로비스는 지난해 약 200만CBM(㎥)의 H&H 화물을 운송한 데 이어 올해는 연간 계약으로 이미 약 300만CBM을 확보했다. 추가적인 스팟 물량 확보도 추진하고 있는 것으로 전해졌다.
선대 운영 방식도 수익성 중심으로 바꾸고 있다. 글로벌 자동차 운반선 시장의 선박 공급이 빠듯한 상황에서 단기간 배를 빌리는 단기 용선은 용선료 상승에 따른 비용 부담이 크다.
대신 사선과 장기용선 등 이른바 '고정선복'을 늘려 안정적인 운송능력을 확보하고 비용 변동성을 낮추겠다는 전략이다.
임주희 기자 ju2@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0