블랙록·PIMCO "수익률 매력적"
달리오 "美정부 부채 구조 우려"
정부 차입·AI 인프라 놓고 공방
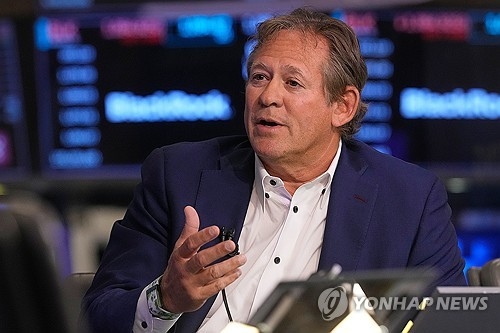
미국 국채금리가 5%를 넘어선 가운데 월가에서는 금리와 채권시장을 둘러싼 전망이 엇갈리고 있다.
일부 채권 전문가들은 높은 금리가 오히려 수십 년 만에 찾아온 채권 투자 기회라고 반기는 반면, 레이 달리오 브리지워터 어소시에이츠 창업자 등은 미국의 막대한 재정적자와 국채 공급 증가가 장기금리를 더 끌어올릴 수 있다고 경고한다.
미 10년물 국채금리는 최근 장중 5.27%까지 상승하며 2007년 이후 최고 수준을 기록했다. 30년물 금리도 5.5%를 웃돌았다.
국채금리 상승은 채권시장만의 문제가 아니다. 미국 모기지와 회사채 금리, 주식 밸류에이션, 달러와 신흥국 금융시장까지 광범위한 영향을 미친다. 실물에도 파급되는 것은 물론이다.
월스트리트저널(WSJ)에 따르면 블랙록의 릭 리더 글로벌 채권 최고투자책임자(CIO)는 현재 상황을 "40년 동안 기다린 기회"라고 표현했다. 그는 "내 펀드들은 듀레이션 3년에 7% 넘는 수익률을 내고 있다"며 금리가 내려갈 경우 가격 상승까지 기대할 수 있는 장기채를 조금씩 매입하고 있다고 밝혔다.
PIMCO의 댄 이바신 CIO도 "어느 정도 둔화는 예상하지만 경기침체는 아니다"라며 미국 경제의 내구성에 주목했다. 그는 "6∼7% 수익률의 우량 채권 포트폴리오를 구성할 수 있다"고 평가했다. TCW의 브라이언 웨일런 CIO 역시 "미국 성장의 절반 이상이 금리에 민감하지 않은 차입자들에게서 나오고 있다"고 말했다.
반면 달리오는 미국 정부의 부채 구조를 우려한다.
미국 정부가 매년 대규모 재정적자를 국채 발행으로 메우는 상황에서 금리가 오르면 이자비용이 눈덩이처럼 불어날 수 있다는 것이다. 미 의회예산국(CBO)은 2026년 미국 연방정부의 순이자비용을 약 1조달러로 전망하고 있다. 정부의 이자 부담이 커질수록 다른 재정지출을 제약하고, 부족한 재원을 다시 국채 발행으로 조달하면 금리가 추가로 상승하는 악순환이 발생할 수 있다.
문제는 현재의 금리 상승이 미국 정부의 국채 공급만으로 설명되지 않는다는 점이다. 인플레이션과 국제유가, 견조한 경제성장, 인공지능(AI) 투자 확대가 동시에 작용하고 있다.
미 연방준비제도(Fed)는 최근 기준금리를 3.75~4.00%로 올렸으며, 올해 개인소비지출(PCE) 물가상승률 전망치를 3.7%로 제시했다. 물가가 목표치인 2%를 크게 웃도는 상황에서는 경기만으로 금리를 빠르게 낮추기 어렵다. 여기에 이란을 둘러싼 지정학적 불안으로 유가가 상승하면 인플레이션 압력이 더 커질 수 있다.
AI 투자 역시 양면적이다. 마이크로소프트·아마존·알파벳·메타 등 빅테크 기업들은 데이터센터와 반도체, 전력 인프라에 막대한 자금을 투입하고 있다. 단기적으로 자본수요를 늘려 금리 상승 요인이 된다. 반면 장기적으로는 AI가 생산성을 높여 경제성장과 물가 안정에 기여할 가능성도 있다.
프랭클린템플턴의 소날 데사이 CIO는 WSJ에 "고금리가 경제를 무너뜨릴 것이라고 믿지 않는다"면서도 정부 차입과 AI 인프라 투자가 자금을 놓고 경쟁해 금리를 더 끌어올릴 수 있다고 지적했다.
결국 시장이 주목하는 것은 5%대 국채금리 수준이 얼마나 오래 지속될 것인가다. 물가가 안정되고 성장률이 유지된다면 높은 금리에서 발행된 채권은 상당한 이자수익과 향후 금리 하락에 따른 자본이익을 동시에 제공할 수 있다.
반대로 인플레이션이 장기화하고 재정적자와 국채 발행이 계속 늘어난다면 5%대는 장기간 이어지고 악순환에서 벗어나기 어렵다.
높은 금리가 채권 투자자에게 40년 만의 기회가 될 것인지, 아니면 미국의 막대한 부채가 감당해야 할 새로운 가격표가 될 것인지는 좀더 지켜봐야 한다.
이규화 대기자 david@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0