기준금리 0.25%p 올려 상단 4.00%…추가 인상 여지
유가 급등에 물가 전망 상향…성장률·고용은 외려 개선
트럼프 1% 금리 압박에 워시 “물가안정 위한 바른 결정”
압력에도 긴축 전환…미 경제가 예상보다 견조하다 판단
미국 중앙은행인 연방준비제도(Fed·연준)가 3년여 만에 다시 기준금리를 올렸다. 연내 추가 인상을 강력히 시사하면서 미국 금리는 1% 이하로 낮춰야 한다는 도널드 트럼프 대통령과 충돌이 예상된다
물가가 여전히 연준의 목표치를 크게 웃도는 가운데 중동발 유가 상승까지 인플레이션 압력을 키우는데 연준은 주목했다. 이번 결정은 도널드 트럼프 대통령이 지속적으로 금리 인하를 요구하는 상황에서 나왔다는 점에서, 통화정책을 둘러싼 백악관과 연준의 긴장도 한층 커질 것으로 보인다.
연준은 16일(현지시간) 이틀간 열린 연방공개시장위원회(FOMC) 회의에서 기준금리를 기존보다 0.25%포인트 올린 연 3.75~4.00%로 결정했다. 2023년 7월 이후 약 3년2개월 만의 금리 인상이다. 표결권을 가진 FOMC 위원 12명은 모두 인상에 찬성했다.
이번 결정에서 주목되는 것은 금리 인상 자체보다 추가 긴축 가능성을 열어둔 연준의 태도다. 연준이 함께 공개한 경제전망에서 2026년 말 기준금리 전망의 중간값은 4.1%로 제시됐다. 현재 금리 수준보다 약 0.25%포인트 높은 수준이다. 18명의 전망 가운데 16명이 현재 수준보다 높은 금리를 예상해 사실상 한 차례 추가 인상 가능성을 제시했다.
이는 연준이 이번 인상을 일회성 조치로 끝낼 가능성보다는 물가 상황에 따라 추가 대응에 나설 수 있음을 시사한다. 올해 남은 FOMC 회의는 10월과 12월 두 차례다. 다만 연준은 구체적인 향후 경로를 미리 약속하기보다는 향후 물가와 고용, 금융시장 상황을 보면서 결정하겠다는 입장이다.
문제는 다시 고개 드는 인플레이션이다. 금리 인상의 직접적인 배경은 물가다. 연준은 정책결정문에서 경제활동이 견조한 속도로 확대되고 있고 민간 지출도 탄탄한 반면, 인플레이션은 여전히 높은 수준이라고 평가했다. 이에 따라 2% 물가 목표로 보다 신속하게 복귀하기 위해 금리를 인상했다고 설명했다.
특히 중동 전쟁으로 인한 국제유가 상승은 연준의 판단을 어렵게 하는 변수다. 연준은 올해 개인소비지출(PCE) 물가상승률 전망치를 3.7%로 제시해 6월 전망보다 높였다. 반면 경제성장률 전망치는 2.3%로 상향했고, 실업률 전망치는 4.1%로 낮췄다. 즉 경기는 예상보다 버티고 있는데 물가는 쉽게 떨어지지 않는 상황이라는 것이 이번 연준 판단의 핵심이다.
이는 통화정책 측면에서 상당히 까다로운 조합이다. 경기침체가 뚜렷하다면 연준이 물가보다 고용과 성장을 우선할 수 있지만, 현재 미국 경제는 성장과 고용이 비교적 견조하다. 따라서 연준 입장에서는 높은 금리를 유지하거나 추가 인상을 통해 물가를 억제할 여지가 있다는 의미가 된다.
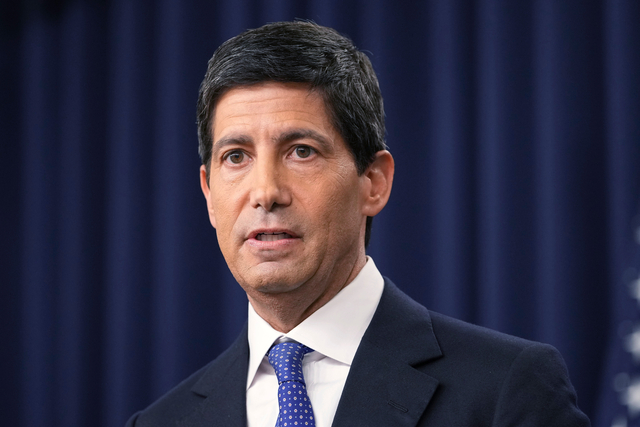
케빈 워시 연준 의장 역시 이날 인플레이션이 장기간 목표치를 웃돌고 있다는 점을 강조했다. 로이터에 따르면 워시 의장은 물가안정을 위한 이번 결정이 연준에 부여된 임무를 수행하기 위한 것이라고 밝혔다.
정치적으로 더욱 주목되는 대목은 트럼프 대통령의 금리 인하 요구에도 연준이 오히려 금리를 올렸다는 점이다.
트럼프 대통령은 연준의 금리 인상 직후 소셜미디어를 통해 미국 금리가 1% 또는 그보다 낮아야 한다고 주장했다. 백악관 역시 이번 금리 인상을 비판했다. 트럼프 행정부가 중간선거를 앞두고 경기와 금융 여건을 완화하기 위해 낮은 금리를 선호하는 상황에서 연준이 정반대의 정책 방향을 선택한 것이다.
특히 워시 의장은 트럼프 대통령이 지명한 인사라는 점에서 이번 결정은 더욱 눈길을 끈다. 취임 이후 첫 번째 통화정책 결정에서 대통령의 공개적인 금리 인하 요구와 다른 선택을 했기 때문이다.
물론 이를 연준의 정치적 독립성을 둘러싼 최종적인 판단으로 단정하기는 이르다. 다만 이번 결정만 놓고 보면 워시 의장 체제의 연준이 적어도 물가안정이라는 법정 책무를 앞세워 백악관의 금리 인하 요구와 거리를 두는 모습을 보였다는 해석은 가능하다. 로이터 역시 이번 결정이 트럼프 행정부의 금리 인하 기대와 충돌하는 상황에서 이뤄졌다는 점에 주목했다.
이번 금리 인상은 미국 경제가 약해서 나온 조치라기보다 오히려 경제가 예상보다 강하기 때문에 가능한 조치라는 점도 중요하다.
연준은 올해 미국 실질 국내총생산(GDP) 증가율을 2.3%로 전망했다. 6월 전망보다 0.1%포인트 높아졌다. 내년 성장률 전망 역시 2.4%로 상향했다. 실업률 전망은 4.1%로 낮췄다. 경제가 금리 인상의 충격을 감당할 정도로 견조하다는 판단이 깔린 셈이다.
결국 이번 결정은 연준이 현재 미국 경제를 ‘경기부양이 시급한 경제’가 아니라 ‘물가를 더 억제할 필요가 있는 견조한 경제’로 보고 있음을 보여준다.
시장의 관심도 이제 금리 인상 자체에서 다음 단계로 이동하고 있다. 올해 한 차례 추가 인상이 실제로 이뤄질지, 그리고 그 이후 고금리가 얼마나 오래 지속될지가 핵심이다. 특히 국제유가가 높은 수준에서 장기화될 경우 물가 전망이 다시 악화하면서 연준의 긴축 기조가 예상보다 오래 지속될 가능성도 배제하기 어렵다.
이번 결정은 유가발 인플레이션과 견조한 미국 경제, 그리고 백악관의 금리 인하 압력이 동시에 맞물리는 가운데 연준이 어느 쪽에 정책의 무게를 둘 것인지를 보여준 첫 시험대였고, 워시는 독립적 판단을 보여줬다.
이규화 대기자(david@dt.co.kr)
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0