가계부채 관리를 위한 금융당국의 전방위적 대출 옥죄기가 이어지자 중·저신용자를 겨냥해 출시된 '생활안전대출'이 서민들의 새로운 급전 창구로 급부상하고 있다. 특히 기존 신용대출의 가장 큰 걸림돌인 '연 소득 한도' 규제 문턱을 넘으면서 불과 두 달 만에 2500억원이 넘는 실적을 거뒀다.
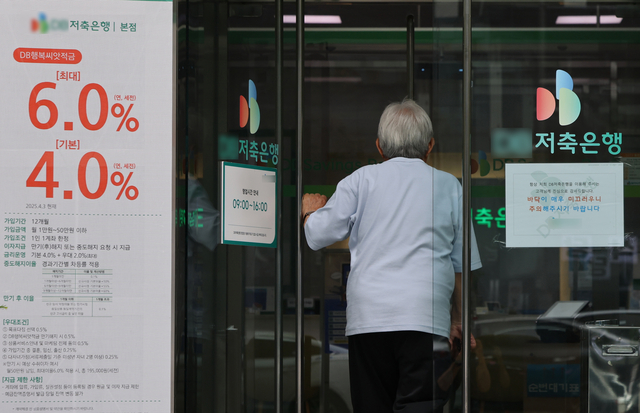
14일 금융권에 따르면 지난달 말 기준 저축은행 업계의 중금리 생활안전대출 누적 취급액은 2516억원으로 집계됐다. 이 상품은 지난 4월 금융당국이 발표한 '중금리대출 활성화 방안'의 일환으로 신설된 민간 중금리 대출이다. 지난 6월 말 KB·OK·SBI·신한·예가람·한국투자 등 6개 대형 저축은행을 시작으로 현재는 BNK·NH·고려·JT친애·키움·다올 등 총 15개 저축은행으로 취급처가 늘어났다. 현장의 대출 수요가 지속적으로 확인됨에 따라 향후 여신전문금융사(카드·캐피탈) 등 타 업권 참여 금융사는 더욱 늘어날 전망이다. 신용평점이 하위 50% 이하인 중·저신용자를 대상으로 긴급 생활안전자금 목적, 최대 1000만원 한도가 적용된다. 적용 금리는 연 5.90%~15.27%이며 대출 실행 후 1년이나 전액 상환 전까지 주택 구매가 엄격히 금지된다. 위반 시 대출금은 즉시 회수되며 3년간 주택 관련 대출 제한된다.
단기간에 폭발적인 자금이 몰린 흥행의 핵심 배경으로는 기존 대출 규제의 틈새를 파고든 '신용대출 연 소득 한도 규제 제외' 조치가 꼽힌다.
지난해 정부는 가계부채 억제를 명분으로 개인의 신용대출 한도를 '연간 소득 이내(1배수)'로 묶었다. 이로 인해 1금융권에서 이미 대출 한도를 소진한 차주들은 2금융권으로 밀려나더라도 추가 자금을 융통하기가 사실상 불가능했다. 하지만 생활안전대출은 예외적으로 연 소득을 초과하는 대출을 허용하면서 꽉 막혔던 서민층의 자금 숨통을 틔워준 것이다.
한 저축은행 관계자는 "영업 현장에서는 금융사의 가계대출 총량 규제보다 차주 개인의 연 소득 1배수 제한이 훨씬 큰 걸림돌로 작용해왔다"며 "이 규제를 풀어준 것이 자금이 필요한 중·저신용자와 대출 길을 찾던 금융사의 니즈를 동시에 충족시키고 있어 당분간 시장 확대가 지속될 것"이라고 내다봤다.다만 당국의 이러한 핀셋 지원을 두고 금융권 일각에서는 정부 정책 기조가 상충한다는 쓴소리도 나온다. 거시적으로는 가계부채 관리를 명분으로 대출 문턱을 대폭 높이면서도 미시적으로는 서민금융 활성화를 이유로 예외성 대출 상품을 늘리는 이른바 '냉온탕 정책'이 엇박자를 내고 있다는 지적이다. 보다 근본적인 서민금융 지원 대책이 필요하다는 목소리도 높다.
저축은행권 관계자는 "현재 2금융권에서 대출 취급이 어려운 것은 기관의 대출 총량 한도가 부족해서가 아니다"며 "정부가 실질적인 서민 자금 공급을 늘리려 한다면 특정 상품을 신설하는 것에 그치지 않고 중·저신용자에 한해 소득 제한 잣대 자체를 1.5배나 2배 수준으로 유연하게 완화하는 접근이 필요하다"고 말했다.
주형연 기자 jhy@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0