7월 대비 연간 컨센서스 661조원→640조원…3분기 실적 하향 조정 본격화
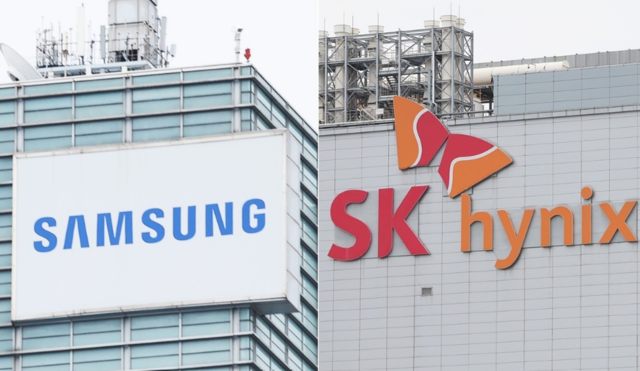
원·달러 환율이 1340원대로 급락한 여파로 삼성전자와 SK하이닉스의 연간 영업이익 컨센서스가 21조원가량 증발, 실적 전망에 먹구름이 드리웠다. 3분기 합산 영업이익 200조원 달성 기대감도 한풀 꺾이는 모습이다.
13일 금융투자업계에 따르면 지난 11일 주간 거래 종가 기준 원·달러 환율은 1345.9원으로 지난 7월10일(1501.4원) 대비 두 달 만에 10.4% 하락했다.
1500원선을 웃돌던 환율이 단기간에 가파르게 내려앉으면서 수출 비중이 절대적인 국내 반도체 대표 기업들의 수익성 전망도 악화하고 있다.
연합인포맥스가 지난 7월 10일 기준으로 이전 1개월간 집계한 삼성전자와 SK하이닉스의 올해 영업이익 컨센서스(시장 평균 전망치)는 각각 384조원, 277조원으로 합산 661조원에 달했다.
그러나 2개월 후인 지난 11일에는 삼성전자 377조원, SK하이닉스 263조원으로 줄어들면서 합산 영업익도 640조원으로 21조원 줄었다.
분기 실적 눈높이 역시 낮아졌다. 양사의 3분기 합산 영업이익 컨센서스는 7월 10일 199조원(삼성전자 115조원·SK하이닉스 84조원)으로 200조원에 육박했으나 최근 집계에서는 188조원(삼성전자 111조원·SK하이닉스 77조원)으로 쪼그라들었다.
해외 매출을 달러화로 결제받는 반도체 산업 구조상 원화 강세가 나타나면 원화 환산 매출과 이익이 직격탄을 맞는다. 상반기 고환율 수혜를 누렸던 기업들이 하반기에는 환율 하락에 따른 감익 위험에 직면한 셈이다.
실제 SK하이닉스는 최근 반기보고서에서 환율 변동 민감도를 분석한 결과 원·달러 환율이 10% 하락할 경우 세전이익이 약 4조7500억원 감소한다고 공시했다.
삼성전자 역시 올해 상반기 별도 기준 매출액 258조6000억원 중 수출 비중이 95%를 넘는 245조7000억원에 달해 환율 하락 영향이 불가피하다.
서승연 DB증권 연구원은 “견조한 메모리 출하와 판가 상승에도 불구하고 비우호적인 환율 여건과 모바일(MX) 부문 부진이 겹쳐 삼성전자의 3분기 실적이 시장 전망치를 밑돌 가능성이 있다”고 진단했다.
다만 인공지능(AI) 인프라 투자 지속에 따른 메모리 공급 부족과 구조적 성장세는 여전히 유효하다는 평가다. 트렌드포스 등 시장조사업체는 공급사 재고가 최저 수준을 유지하는 가운데 3분기에도 가격 상승세가 이어질 것으로 분석했다.
오픈AI의 차세대 모델 ‘GPT-6 아스트라’ 공개와 글로벌 빅테크 기업들의 AI 컴퓨팅 수요 폭증 역시 중장기 업황을 지지하는 요인으로 꼽힌다.
김동원 KB증권 리서치본부장은 “내년 메모리 시장은 HBM4와 서버용 DDR5, 기업용 SSD(솔리드 스테이트 드라이브) 수요 강세가 지속되면서 동반 성장이 가속화할 것”이라며 “HBM 시장이 사상 최대 성장률을 기록하고 미국과 중국 간 AI 패권 경쟁이 이어지는 만큼 삼성전자와 SK하이닉스의 중장기 수혜 기조는 굳건하다”고 짚었다.
박진우 기자(pjw19786@dt.co.kr)
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0