배터리 톱10 중 7곳이 중국
한국 점유율은 35% → 11%
中은 정부 지원에 괄목 성장
美 IRA 같은 직접 지원 필요
전기차용 배터리 시장이 다시 가파른 성장곡선을 타기 시작했지만 그 열매는 중국이 거의 독식했다. 불과 6년 전 세계 시장의 35%를 차지하며 중국과 자웅을 겨뤘던 'K-배터리'의 점유율은 10%대 초반까지 밀려났다.
지난 2022년 우리 정부는 전기차용 배터리를 제2의 반도체로 지목하고 2030년까지 50조원을 투자하겠다는 장밋빛 청사진을 내놓은 바 있다. 하지만 메모리반도체 시장이 초호황기에 진입하고 전기차 '캐즘'(일시적 수요정체)이 시작되면서 배터리는 뒷전으로 밀려났다.
그럼에도 완성차 시장의 전동화 흐름에 인공지능(AI) 데이터센터 수요까지 더해지고 있는 배터리는 여전히 연평균 두 자릿수 성장이 기대되는 유망한 미래 먹거리다.
다수의 전문가들은 거대한 시장과 자국 몰아주기 지원을 받고 있는 중국과 맞서려면 인플레이션 감축법(IRA) 첨단제조생산 세액공제로 사실상 직접 보조금을 주고 있는 미국과 같은 전략적인 지원 정책이 필요하다고 지적했다.
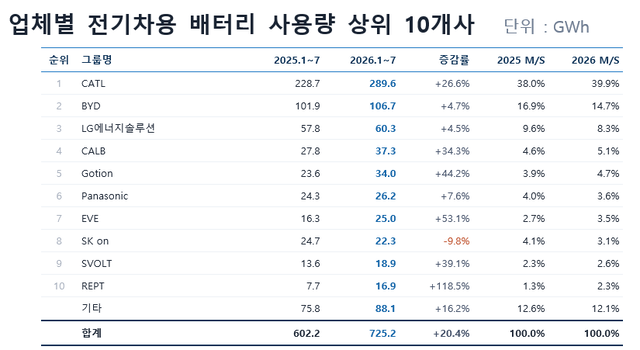
7일 시장조사업체 SNE리서치에 따르면 올해 1∼7월 세계 각국에 등록된 순수전기차(EV)·플러그인하이브리드차(PHEV)·하이브리드차(HEV)에 탑재된 배터리 총 사용량은 약 725.2GWh로 작년 동기보다 20.4% 증가했다.
중국 업체들의 성장세가 두드러졌다. 상위 10개 기업 가운데 7개가 중국 업체였고, 이들의 합산 점유율은 72.8%다. 중국 CATL이 전년 동기보다 26.6% 성장한 289.6GWh를 기록하며 1위 자리를 지켰고, 점유율도 38.0%에서 39.9%로 1.9%포인트(p) 올랐다.
중국 BYD가 점유율 14.7%로 2위를 차지했다. 나머지 자리도 CALB(5.1%, 4위), 고션(4.7%, 5위), EVE(3.5% 7위), SVOLT(2.6%, 9위), REPT(2.3%, 10위) 등 중국 업체가 차지했다.
한국 업체 중에서는 LG에너지솔루션이 8.3%로 3위에 이름을 올렸지만, 시장 점유율은 전년 동월보다 1.3%p 뒷걸음질했다. SK온이 3.1%로 8위에 오르며 간신히 '톱 10'에 턱걸이했고, 삼성SDI는 10위권 밖이었다.
SNE리서치 기준 한국 배터리 3사의 2020년 합산 시장 점유율은 34.8%로 정점을 찍은 이후 하향세를 이어가고 있다. 반대로 중국은 한국 기술은 물론 인재까지 빼가면서 자국 산업을 키웠다.
업계에서는 한국 업체들의 경쟁력 저하의 이유로 전기자 캐즘으로 인한 수요 침체, 투자 자금 부족, 빈약한 정부 지원 등을 꼽고 있다. 초기에 대규모 투자가 필요한 배터리 산업은 유동성 확보가 필수인데, 국내 업체들은 자체 역량만으로 중국의 파상공세에 맞서고 있다.
이에 업계뿐 아니라 정치권에서도 국가 차원에서의 전략적 지원이 필요하다는 목소리가 나왔다. 이연희 더불어민주당 의원은 지난달 26일 국회 예산결산특별위원회 경제부처 부별심사에서 "2023년 SK하이닉스가 일시적인 반도체 불황으로 대규모 적자를 기록했을 때 국회를 포함해 여러 지원 논의를 거쳐 현재의 경쟁력을 확보했다"며, 배터리 산업에도 '직접 환급제', '세액공제 제3자 양도' 등 직접 지원책을 마련해 줄 것을 정부에 요청했다.
이호근 대덕대 미래자동차과 교수는 "지난 1월 중국 현지에서 대표 5개사의 차량을 시승하고 원가를 산출해본 결과, 대다수 업체의 생산원가율이 80%를 웃돌았고 일부는 106~110%에 달했다"며 "생산원가 이하로 차를 팔아 적자를 보면서도 버틸 수 있는 것은 보이지 않는 곳에 정부의 막대한 세제 지원이 숨어 있다는 의미"라고 설명했다.
장우진·강민성 기자 jwj17@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 1
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0