11월부터 대형투자자 사전배정
10개월간 예수… 투자유치 난항
상장 8곳중 7곳, 공모가 밑돌아
시장 양극화·침체 심화 우려도
기업공개(IPO) 시장에 기업은 몰리고 있지만 증시 문은 좀처럼 열리지 않고 있다. 올해 들어 국내 증시 상장을 추진하며 예비심사를 청구한 기업은 증가했지만 실제 신규 상장으로 이어진 사례는 급감했다. 중복 상장 규제를 둘러싼 불확실성과 심사 지연에 상장 후 주가 부진까지 겹치며 발행시장 전반이 위축되는 양상이다.
여기에 오는 11월 13일 ‘코너스톤(Cornerstone) 투자자 제도’ 시행까지 맞물리면서 공모시장의 양극화와 침체가 한층 깊어질 수 있다는 우려가 나온다.
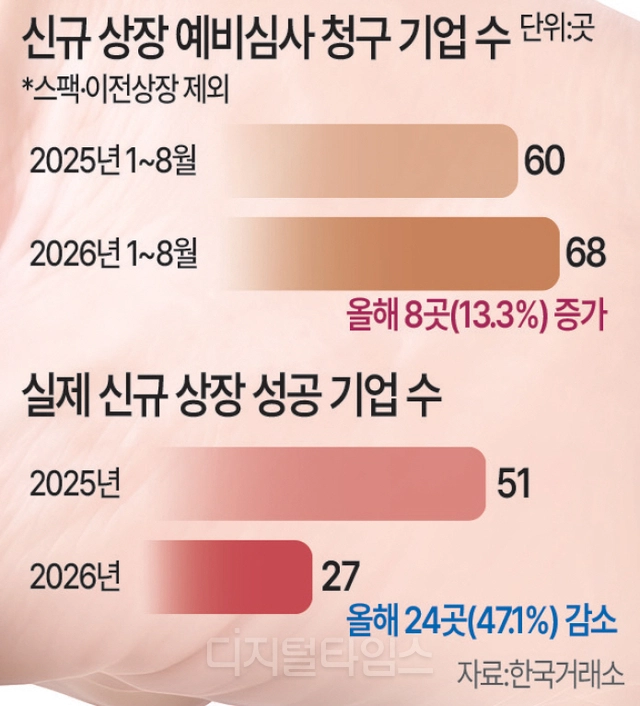
7일 한국거래소에 따르면 올해 1~8월 유가증권시장과 코스닥시장에 신규 상장 예비심사를 청구한 일반기업(스팩·이전상장 제외)은 68곳으로 지난해 같은 기간 60곳보다 13.3% 늘었다.
반면 같은 기간 실제 신규 상장에 성공한 기업은 51곳에서 27곳으로 47.1% 급감했다. IPO 시장의 문을 두드린 기업은 늘었지만 실제 상장까지 이어진 기업은 사실상 반토막 난 셈이다.
업계에서는 상장 기업 급감의 배경으로 규제 불확실성과 심사 지연을 꼽는다. 모회사와 자회사의 중복 상장 규제를 둘러싼 논의가 이어지다 지난 7월에야 세부 가이드라인이 마련되면서 대어급 기업들이 일정을 미루거나 심사를 자진 철회했다.
실제 몸값 2조원대로 거론되던 에식스솔루션즈가 심사를 철회했고, 디티에스와 덕산넵코어스는 예비심사 청구부터 결과가 나오기까지 각각 305일, 251일이 걸렸다. 코스피에서는 지난 3월 5일 케이뱅크 상장 이후 소노인터내셔널이 6월 26일 예비심사를 청구하기까지 약 4개월간 신규 상장 예심 청구가 끊기기도 했다.
상장 이후 주가 흐름도 시장 위축을 부추기고 있다. 수요예측과 청약 과정에서는 높은 경쟁률이 나타났지만 정작 상장 이후 주가가 공모가를 밑도는 종목이 속출하고 있어서다.
디지털타임스가 지난 7월 이후 상장한 11개 종목의 주가(9월 4일 기준)를 파악한 결과 대다수가 부진을 면치 못했다. 에이치엘지노믹스(-58.6%), 딜리셔스(-58.6%), 기도산업(-53.1%) 등은 공모가 대비 반토막 수준까지 주가가 떨어졌고, 플러스 수익률을 지켜낸 곳은 인제니아테라퓨틱스(29.8%)와 매드업(2.25%) 정도에 그쳤다.
다만, 지난 4일 코스닥 시장에 입성한 스카이랩스가 공모가(1만원) 대비 135% 급등세로 장을 마치며 모처럼 공모주 시장에 온기를 불어넣었다.
연초 이후 상장한 28개 기업으로 범위를 넓혀도 공모가를 웃도는 곳은 5곳에 불과하다. 상장 후 6개월이 지난 유일한 기업인 덕양에너젠 역시 지난달 31일 기준 공모가보다 10.9% 낮은 수준이다.
금융당국은 증권신고서 정정 요구 차등화 제도를 도입하는 등 심사 지연을 해소하기 위한 조치에 나서고 있다. 하반기 심사를 대기 중인 기업도 40여곳에 달해 향후 상장 기업 수가 회복될 가능성도 남아 있다.
심사 정체가 풀린다 하더라도 얼어붙은 공모시장의 투자심리까지 곧바로 회복될지는 미지수다. 오히려 신규 상장주의 주가 부진이 이어지는 가운데 오는 11월 13일부터 시행되는 ‘코너스톤 투자자 제도’가 공모시장의 또 다른 변수로 떠오르고 있다.
금융위원회가 추진하는 코너스톤 투자자 제도는 기관투자자 배정 물량 중 일부를 6개월 이상 보호예수하는 조건으로 사전에 배정하는 것이다. 건축물의 기초가 되는 ‘초석’처럼 공신력 있는 대형 기관을 사전 유치해 상장 초기 단기 차익 매도세를 차단하고 주가 변동성을 낮추는 일종의 ‘안전판’인 셈이다.
개정 자본시장법령에 따르면 코너스톤 투자자에게 사전배정할 수 있는 물량은 일반 기관투자자 배정물량을 기준으로 코스피는 최대 20%, 코스닥은 최대 30%다. 사전배정된 물량은 50%가 6개월, 30%는 8개월, 나머지 20%는 최장 10개월간 단계별로 보호예수되며, 참여자격은 사전청약 물량의 20배 이상에 달하는 자기자본이나 위탁재산을 보유한 전문 기관투자자로 제한된다.
금융당국은 코너스톤 투자자가 직접 공모가격을 결정하는 구조가 아니라는 점을 강조하고 있다. 또한 해당 제도는 모든 IPO에 일괄적으로 적용되는 의무사항이 아니라 발행사와 주관사가 선택적으로 활용할 수 있는 장치다.
금융당국은 이를 통해 상장 전 안정적인 기관투자자를 확보하고, 상장 직후 단기 차익을 노린 매도세를 줄여 공모주의 가격 발견 기능을 개선할 수 있을 것으로 기대하고 있다.
하지만 주관사 실무 현장에서는 경직된 보호예수 조건과 사전 투자자 접촉에 따른 업무 부담이 가뜩이나 위축된 공모시장의 양극화를 키울 수 있다는 우려가 나온다.
한 대형 증권사 IPO 관계자는 “11월 중순 이후 시행 예정인 코너스톤 제도는 IPO를 하는 모든 기업이 필수적으로 거쳐야 하는 것이 아니고 원하는 경우 선택적으로 진행할 수 있는 제도이기 때문에, 제도 시행 이전에 공모를 굳이 무리해서 마무리하거나 내년 이후로 일정을 미루는 검토까지는 하지 않고 있다”고 말했다.
다만 이 관계자는 “코너스톤 투자자를 유치하기 위해서는 신고서 제출 전 투자자들을 개별적으로 접촉해 세일즈를 하는 등 추가적인 업무 부담이 가중되는 것이 맞다”며 “물량 소화가 어렵지 않은 중소형 IPO 딜은 코너스톤 투자자를 유치하는 것에 대한 실익이 크지 않아, 공모규모가 비교적 큰 중대형 딜을 진행할 때 유치 노력을 적극적으로 기울이게 될 것”이라고 설명했다.
문제는 대형 딜이라고 하더라도 장기간 자금이 묶이는 조건을 받아들일 기관투자자를 확보하기가 쉽지 않다는 점이다. 다른 증권사 관계자는 “시장에서는 보호예수 기간에 대한 부담을 크게 느끼고 있어 패시브펀드 편입 니즈가 확실하고 신뢰도 높은 중장기 실적 추정을 할 수 있는 일부 기업을 제외하고는 투자자 유치가 어려울 수 있다”고 지적했다.
박진우 기자 pjw19786@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0