대형 5사 점유율 78% 과점 속 ‘점유율 3%’ 마이다스에셋 ‘2030’·‘2040’ 1위
증권가 "단기 쏠림 주의해야… 장기 리스크 관리와 글라이드패스 점검 필수"
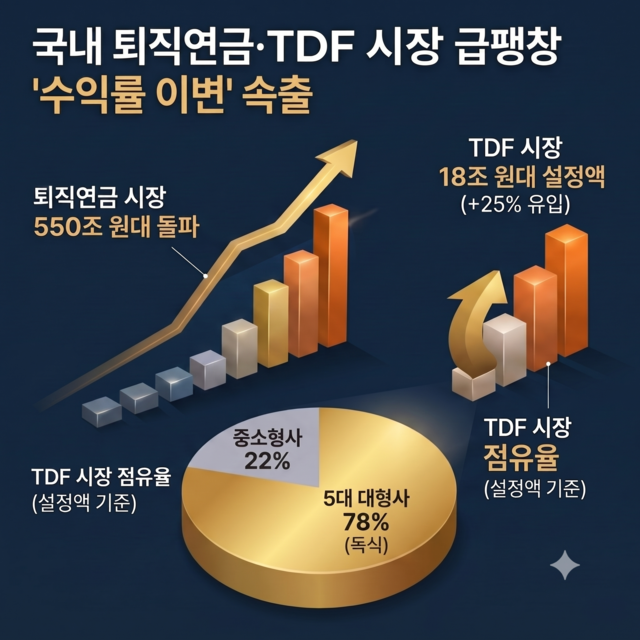
국내 퇴직연금 시장이 550조원대로 팽창하며 자산배분을 알아서 해주는 타깃데이트펀드(TDF) 시장도 18조원 선을 돌파했다. 하지만 3040 직장인과 은퇴를 앞둔 장년층이 집중된 핵심 빈티지(은퇴 목표 연도)에서 대형 운용사들의 수익률은 체면을 구겼다.
시장 점유율의 약 80%를 독식하고 있는 5대 대형사가 정작 수익률 성적표에서는 평균 수준에 턱걸이하거나 하위권으로 밀려났다. 반면 점유율 3% 안팎에 불과한 중소형 운용사와 국내 주식 비중을 높게 가져간 펀드들이 2030과 2040 빈티지에서 나란히 상위권을 휩쓸며 돌풍을 일으켰다.
6일 금융정보업체 에프앤가이드에 따르면 국내 TDF 설정액은 지난 4일 기준 18조552억원으로, 지난해 말(14조4358억원) 대비 3조6194억원(25%) 불어났다.
퇴직연금 적립금이 554조원을 넘어서고 가입자가 직접 운용 지시를 내리는 확정기여(DC)형과 개인형퇴직연금(IRP)의 비중이 전체의 60%에 육박하자, 생애주기에 따라 자산배분을 자동으로 재조정해주는 TDF로 뭉칫돈이 쏠린 것으로 풀이된다.
TDF 상품명에 표기되는 '2030'과 '2040' 등은 투자자의 예상 은퇴 시점을 의미하는 '빈티지(Vintage)'다. 통상 50대 장년층이 은퇴 준비를 위해 선택하는 2030 빈티지는 채권 등 안전자산 비중을 40~50% 안팎으로 높여 변동성 방어에 집중하고, 3040 세대가 주로 가입하는 2040 빈티지는 주식 등 위험자산 비중을 65~70% 수준으로 끌어올려 상대적으로 공격적인 자본차익을 추구하도록 설계된다.
자금 유입세에 힘입어 TDF 시장의 외형은 대형 운용사들이 장악한 상태다. 설정액 기준 업계 1위인 미래에셋자산운용(27%)을 비롯해 KB자산운용(16%), 삼성자산운용(14%), 신한자산운용(11%), 한국투자신탁운용(10%) 등 상위 5대 대형사의 시장 점유율만 78%에 달한다.
그러나 최근 집계된 연초 이후 수익률 현황을 살펴보면 대형사와 중소형사 간 성적표는 시장 점유율과 정반대로 엇갈렸다. 은퇴가 임박해 안정성과 방어력이 핵심인 2030 빈티지에서는 점유율 3%를 차지하는 마이다스에셋자산운용의 '마이다스기본TDF2030'이 11.74%를 기록하며 전체 1위에 올랐다.
반면 시장 점유율 1위인 미래에셋자산운용의 주력 상품들은 체면을 구겼다. 미래에셋전략배분TDF2030(6.88%)과 미래에셋자산배분TDF2030(6.68%)의 수익률은 각각 6.88%, 6.68%에 그쳤다.
3040 직장인들의 자금이 대거 몰리는 최대 격전지인 2040 빈티지에서는 치열한 선두 다툼 끝에 KB자산운용이 1위를 꿰찼다. 'KB다이나믹TDF'가 13.65%의 수익률로 선두에 올랐고, 돌풍을 이어가던 '마이다스기본TDF'는 13.61%로 2위를 기록했다. 이어 교보악사평생든든TDF(12.81%), 신한장기성장TDF(12.11%) 등 중소형사 펀드들이 뒤를 이었다.
다만 미래에셋은 2035 구간에서 '미래에셋우리아이TDF2035'가 14.45%로 1위를 차지했다.
이같은 성패를 가른 핵심 배경으로는 운용사별 생애주기 자산배분 곡선(글라이드패스) 설계와 포트폴리오 내 '국내 주식 편입 비중'의 격차가 꼽힌다.
상반기 증시 랠리 속에서 국내 주식 비중을 20% 안팎까지 과감하게 담아낸 중소형사 펀드들이 높은 자본차익을 거둔 반면, 글로벌 자산배분 원칙에 따라 국내 주식 비중을 8~9%대로 낮추고 채권 등 안전자산 배분을 보수적으로 유지한 대형사 펀드들은 상대적으로 수익률을 끌어올리지 못했다.
NH투자증권에 따르면 2040 빈티지 기준 마이다스기본(20.03%), KB다이나믹(21.38%), 신한마음편한(20.22%) 등 상위권 펀드의 국내 주식 편입 비중은 20%대를 상회했다. 반면 삼성글로벌액티브(8.86%), 미래에셋ETF로자산배분(9.41%) 등 대형사 펀드는 8~9%대에 그쳐 2배 이상의 격차를 보였다.
전문가들은 TDF가 단기 유행을 좇는 테마 상품이 아니라 수십 년에 걸쳐 노후 자산을 책임지는 초장기 자산배분 수단인 만큼, 단순 브랜드 인지도나 빈티지 숫자만 보고 맹신하기보다는 포트폴리오의 실질 구성과 비용 효율성을 꼼꼼히 점검해야 한다고 강조한다.
하재석 NH투자증권 연구원은 "동일한 빈티지 상품이라 하더라도 운용사마다 설정한 글라이드패스에 따라 실제 위험자산 편입 비중과 자산배분 전략에 유의미한 차이가 존재한다"며 "위험자산 비중이 높은 일부 초장기 빈티지를 제외한다면, 장기 복리 효과 측면에서는 불필요한 보수와 거래 비용을 덜어낼 수 있는 패시브 펀드 중심의 TDF가 장기 성과를 추구하기에 보다 효과적일 수 있다"고 제언했다.
최재원 키움증권 연구원은 "국내 TDF 시장은 특정 국가나 자산군에 대한 익스포저 쏠림 정도에 따라 단기 성과와 포트폴리오 변동성이 극명하게 갈리는 구조"라며 "TDF 내부에서 리밸런싱이 자동으로 수행되는 만큼, 투자자는 단기 시장 소음에 휩쓸리기보다 자신의 위험 감내 수준에 부합하는 글라이드패스를 갖췄는지, 그리고 분산투자 원칙에 입각해 리스크 관리가 이뤄지고 있는지를 먼저 따져봐야 한다"고 설명했다.
박진우 기자 pjw19786@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0