대출 감소는 ‘통계 착시’ …순수 은행 빚은 오히려 늘어
한도 넉넉해졌지만 잔여 여력은 고작 ‘2000억원’ 바닥
정기예금서 이탈한 6조원 뭉칫돈…‘대기 자금’으로
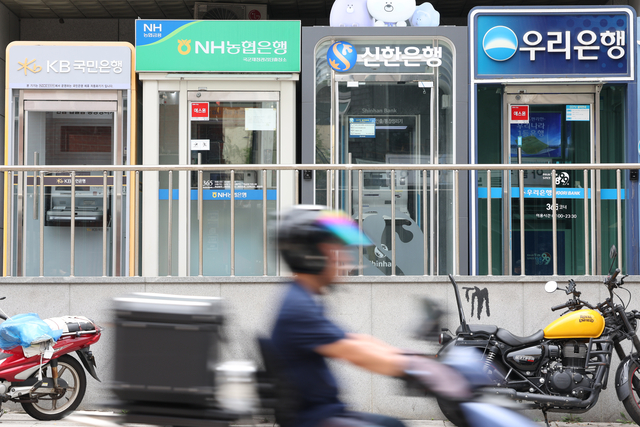
이달 들어 주요 시중은행의 가계대출 잔액이 감소세로 돌아섰다. 하지만 정책금융 상품이 은행 장부에서 빠져나간 데 따른 통계적 착시일 뿐 은행 자체 대출은 여전히 증가세를 이어가고 있는 것으로 나타났다.
금융당국이 가계대출 총량 한도를 일부 덜어줬음에도 불구, 은행들의 연간 대출 한도가 이미 턱밑까지 차오른 상태라 연말까지 깐깐한 대출 문턱은 유지될 전망이다.
6일 금융권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 지난 3일 기준 가계대출 잔액은 781조3916억원으로 집계됐다. 지난달 말(782조1192억원)과 비교하면 불과 3영업일 만에 7276억원이 줄어든 수치다. 가계대출 잔액이 감소한 것은 지난 3월 이후 6개월 만이다.
대출 항목별로 보면 주택담보대출(주담대)이 620조5151억원으로 전월 말 대비 7579억원 감소한 반면 신용대출은 109조5975억원으로 전월 말보다 257억원 증가했다.
하지만 주담대 감소는 일시적 현상이라는 분석이 지배적이다. 은행권이 취급한 보금자리론 등 정책금융 상품이 일정 규모 이상 모여 주택금융공사(HF)로 이관(유동화)되면서 발생한 착시 현상이라는 것이다.
실제로 정책대출을 제외한 5대 은행의 순수 자체 가계대출 잔액은 651조8796억원으로 오히려 전월 말보다 1087억원 증가했다.
실질적인 은행 빚은 여전히 불어나고 있는 셈이다. 정부와 금융당국은 최근 가계대출 연간 총량 증가율 목표치를 기존 1.5%에서 3.0%로 완화했다. 이에 5대 은행이 올해 내어줄 수 있는 대출 총량 한도는 작년 말 대비 약 4조3400억원에서 7조1100억원으로 늘어났다. 산술적으로 약 2조7800억원의 숨통이 트인 셈이다.
그럼에도 은행권의 표정은 밝지 않다. 이미 작년 말 대비 늘어난 대출 규모가 6조9096억원에 달해 새로 부여받은 한도를 적용하더라도 남은 여력이 2000억원 남짓에 불과하기 때문이다.
심지어 A 은행의 경우 늘어난 목표치를 적용해도 이미 한도를 5000억원 이상 초과한 상태인 것으로 알려졌다.
은행들이 대출 조이기를 멈출 수 없는 이유가 여기에 있다.
국민은행이 지난 7월부터 주담대 최대 한도를 전 지역 3억원으로 묶어둔지 두 달째다. 한 시중은행 관계자는 "향후 신규 분양 단지를 중심으로 집단대출 공급이 재개되면 주담대가 다시 큰 폭으로 뛸 가능성이 크다"며 "현재의 보수적인 대출 취급 기조를 바꿀 여유가 없다"고 전했다.수신(예금) 시장에서도 뚜렷한 자금 이동이 포착됐다. 5개월간 70조원 가까이 뭉칫돈이 몰렸던 정기예금 잔액이 이달 들어 큰 폭으로 꺾였다. 이달 정기예금 잔액은 998조8358억원으로 전월 말 대비 6조3961억원 급감했다. 반면 수시 입출식 저축성 예금(MMDA) 잔액은 130조5476억원으로 전월 말보다 5조88억원 급증했다.
하루 평균 2조원이 넘는 자금이 정기예금에서 빠져나와 언제든 빼쓸 수 있는 MMDA 등 파킹통장 성격의 계좌로 이동했다. 은행권 특판 예금 판매가 대부분 종료된 데다 시중 금리 상승세가 둔화하자 묶어두기보다는 투자 기회를 엿보려는 대기성 자금이 늘어난 것으로 풀이된다.
주형연 기자 jhy@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0