원·달러환율이 가파르게 하락하며 씨티그룹이 SK하이닉스와 삼성전자의 실적 전망치와 목표 주가를 모두 하향 조정했다. 다만 메모리 시장의 상승 국면이 이어질 것으로 전망하며 두 종목에 대한 투자 의견은 '매수'를 유지했다.
3일 금융투자업계에 따르면 씨티는 SK하이닉스의 2026년 3분기 예상 영업이익을 기존 76조7000억원에서 74조원으로 3% 낮췄다. 올해 연간 영업이익 전망치도 261조1000억원에서 254조2000억원으로 하향했다. 이에 따라 목표주가는 기존 310만원에서 300만원으로 낮췄다.
씨티는 환율 역풍을 반영한 조정이라며, 메모리 시장의 견조한 펀더멘털을 근거로 SK하이닉스에 대한 긍정적인 시각은 유지했다.
삼성전자의 예상 3분기 영업이익과 목표주가도 하향 조정했다. 씨티는 삼성전자의 올 3분기 예상 영업이익을 기존 115조5000억원에서 104조1000억원으로 10% 하향했다. 시장 컨센서스인 114조4000억원보다 9% 낮은 수준이다. 불리한 환율 영향 약 5조원과 추가 성과급 약 5조원을 각각 반영해 실적 눈높이를 내려잡았다. 이에 따라 삼성전자의 올해 영업이익 전망치는 7.1% 낮췄으며, 목표주가는 기존 45만원에서 43만원으로 하향했다.
씨티는 단기적인 실적 부담에도 다년간의 장기공급계약과 제한적인 메모리 공급을 바탕으로 메모리 업황 상승세가 이어질 것으로 내다봤다. HBM4 경쟁력을 바탕으로 삼성전자가 2026년 하반기 고대역폭메모리(HBM) 시장점유율을 추가로 확보할 가능성도 실적 성장 요인으로 제시했다.
견조한 메모리 시장과 주주환원 매력을 근거로 '매수' 의견은 유지했다.
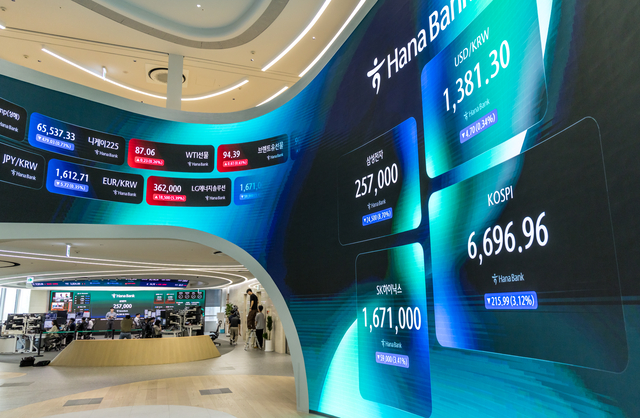
한편 이날 서울외환시장에서 원·달러환율은 오후 3시 30분 1359.3원으로 주간 거래를 마쳤다. 직전 거래일 주간 종가보다 9.4원(0.68%) 내렸다. 이는 같은 기준으로 작년 7월 2일(1358.7원) 이후 14개월 만에 가장 낮은 수준이다.
김미정 기자 mjk@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0