국채 유동성 위해 바이백 최소 40억달러로 확대
시장은 “통화당국 해야 할 일 재무부가 대신했다”
금리·달러 하락… ‘비전통적 조치 예고’로 인식
일시적 효과 전망… 40조달러 부채가 근본문제
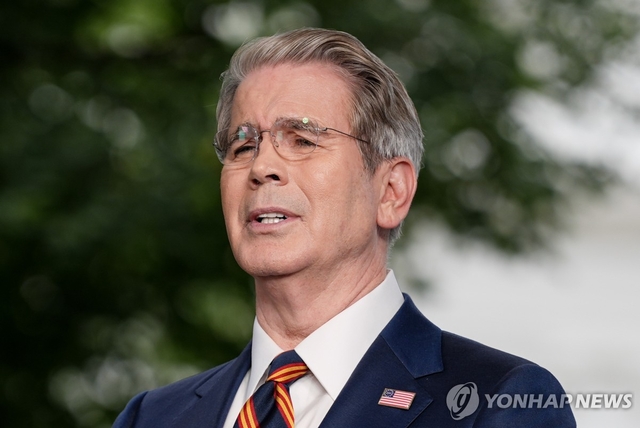
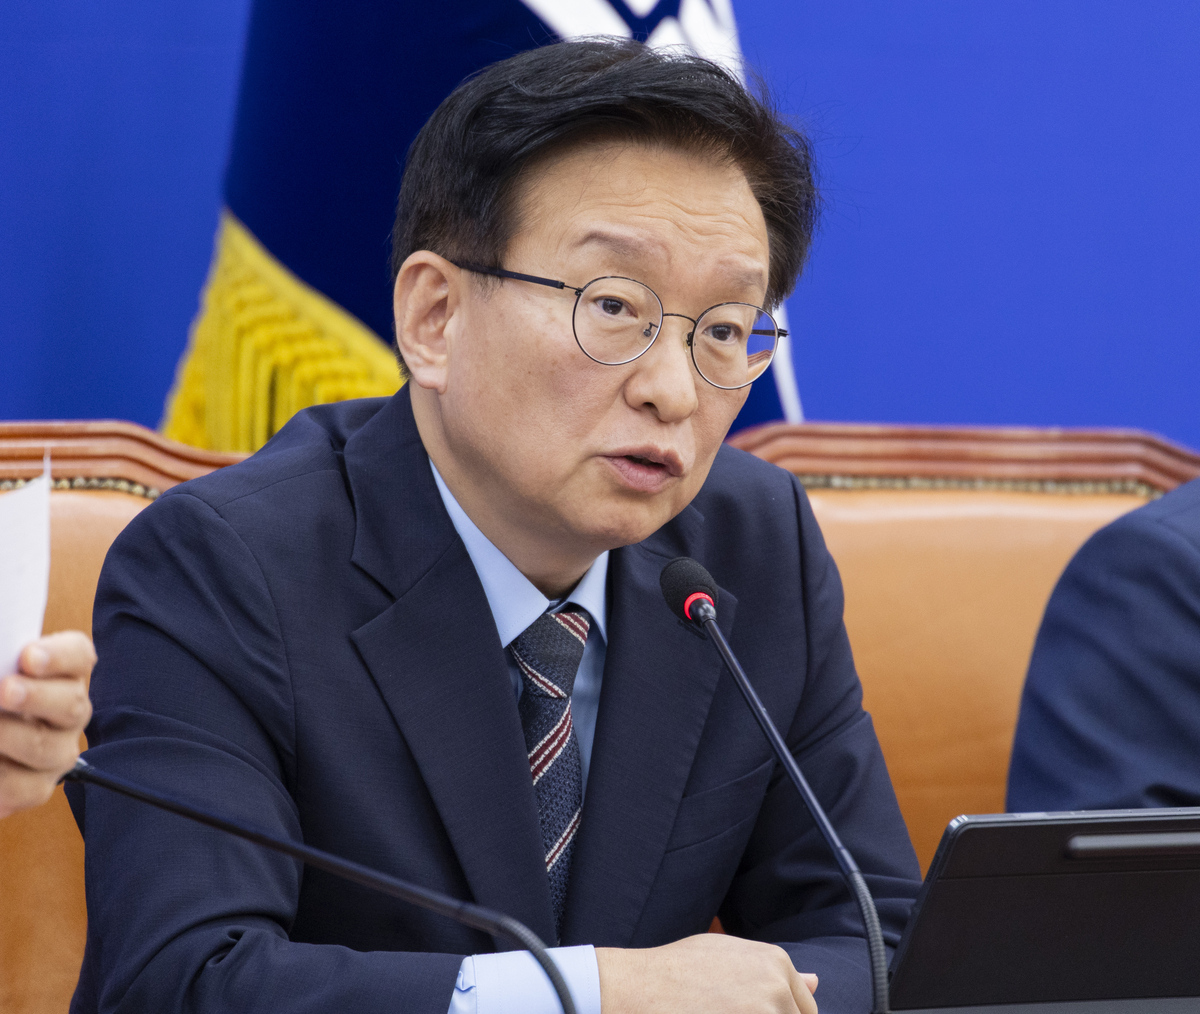
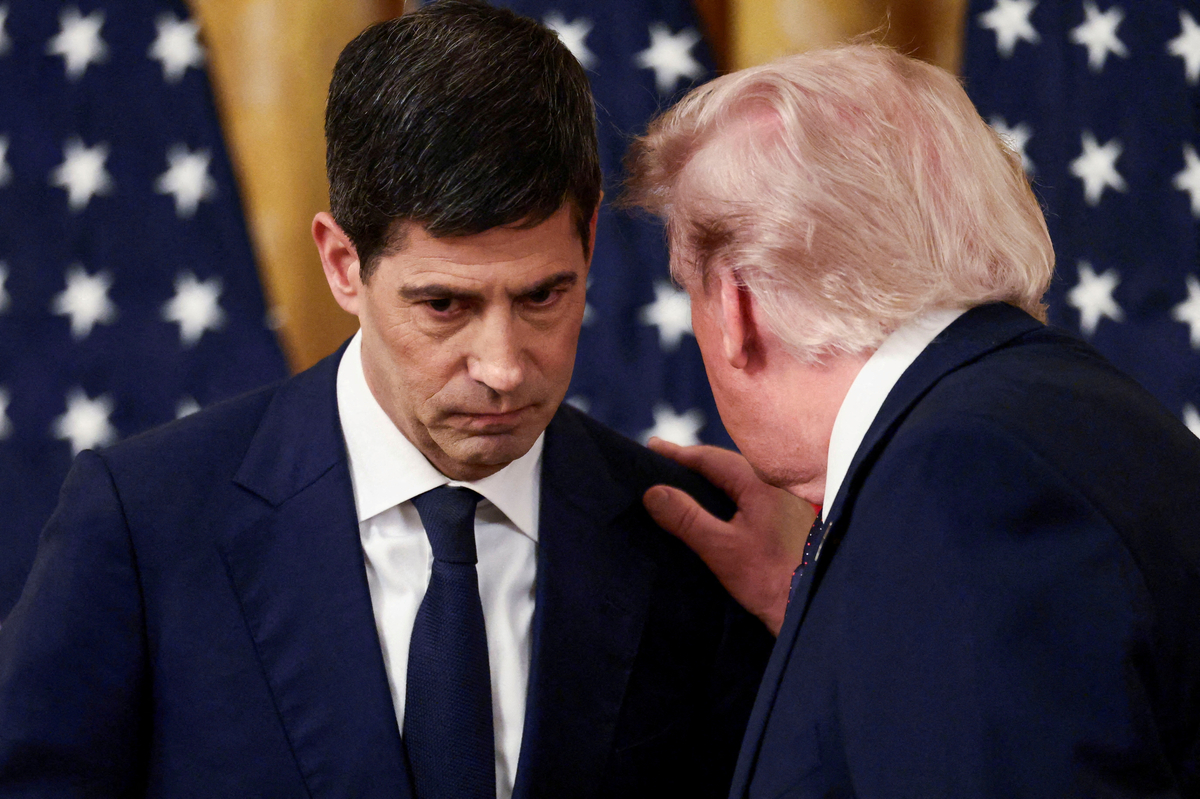
스콧 베선트 미국 재무장관
미국의 국가부채가 40조달러를 넘어선 가운데 30년물 국채금리가 19년 만에 5.30%를 돌파하자 스콧 베선트(사진) 미국 재무장관이 ‘국채 바이백’이라는 응급카드를 꺼내 들었다.
세계 금융시장의 기준금리 역할을 하는 미 국채의 가격과 유동성을 직접 떠받쳐 장기금리를 진정시키고, 궁극적으로 기축통화인 달러화에 대한 신뢰가 흔들리는 것을 막겠다는 것이다.
월가의 헤지펀드 거물이자 스스로를 ‘미국 최고의 채권 판매 전문가’라고 자부하는 베선트 장관이 자신의 장기를 전면에 내세운 셈이다.
미 재무부는 19일(현지시간) 다음달 9일부터 10~20년물과 20~30년물 국채의 바이백 규모를 한 차례당 최대 20억달러에서 최소 40억달러로 두 배 이상 확대한다고 밝혔다.
바이백은 재무부가 시장에서 거래되는 기존 국채를 만기 전에 사들이는 방식이다. 국채 수요를 늘려 가격을 끌어올리고 수익률, 즉 금리를 낮추는 효과를 노린다. 연방준비제도(Fed·연준)가 돈을 풀어 국채를 매입하는 양적완화(QE)와 달리 재무부가 국채의 만기 구조와 시장 유동성을 조정하는 수단이라는 점에서 성격도 다르다.
시장은 즉각 반응했다. 전날 장중 5.337%까지 치솟으며 2007년 이후 최고치를 기록했던 30년물 금리는 5.20% 안팎으로 떨어졌고 10년물 금리도 4.66% 수준으로 내려왔다. 뉴욕증시도 반등했다.
그러나 달러에는 오히려 부담이 됐다. 19일 달러인덱스는 0.8% 하락한 98.84로 떨어져 5월 중순 이후 최저치를 기록했다. 반면 금값은 3.6% 급등해 온스당 4490달러 안팎까지 올라 5월 말 이후 최고치를 기록했다. 미 국채 금리가 내려가면 달러 자산의 상대적 매력이 떨어지는 반면 금의 투자 매력은 커지기 때문이다.
이번 조치의 중심에는 베선트 장관이 있다. 그는 월가에서 지정학과 경제 흐름을 분석해 시장의 방향을 읽는 헤지펀드 운용자로 명성을 쌓았다. 조지 소로스가 이끄는 소로스펀드매니지먼트에서 최고투자책임자(CIO)를 지냈으며, 이후 자신의 헤지펀드 투자사 키스퀘어그룹을 설립했다.
채권과 외환시장에 정통한 그는 트럼프 행정부 출범 이후 재무장관에 오르면서 ‘시장에 가장 익숙한 재무장관’이라는 평가를 받아왔다. 국채 발행 방식과 외환시장 개입을 논할 때도 시장 참가자들이 어떻게 움직일지를 먼저 고려하는 인물이다.
베선트 장관은 그동안 주택담보대출 금리를 포함한 미국의 전반적인 차입비용을 낮추기 위해 장기 국채금리가 내려가야 한다는 입장을 공개적으로 밝혀왔다. 하지만 시장은 그의 뜻과 정반대로 움직였다. 재정적자가 국내총생산(GDP)의 약 6%에 달하는 상황에서 감세와 국방비, 사회보장 지출 등이 맞물리며 미국의 재정건전성에 대한 우려가 커졌기 때문이다.
급기야 국가부채가 40조달러를 넘어선 직후 30년물 금리가 5.3%를 돌파하자 베선트 장관이 직접 시장 안정에 나선 것이다.
월스트리트저널(WSJ)은 이번 조치를 두고 베선트 장관이 ‘미국 채권 거래의 총사령관’ 역할에 적극적으로 나서고 있다고 평가했다. 특히 시장을 자신의 뜻대로 움직이기 위해 비전통적인 수단을 사용할 수 있음을 보여준 행보라고 분석했다.
시장에서는 “통화당국이 해야 할 일을 재무부가 대신했다”는 반응도 나왔다. 짐 비앙코 비앙코리서치 대표는 “연준이 패닉에 빠져야 채권 트레이더들이 패닉을 멈춘다”는 자신의 기존 표현을 비틀어 “베선트 장관이 패닉에 빠져야 채권 트레이더들이 멈춘다”고 꼬집기도 했다.
베선트 장관이 이번 바이백을 통해 얻은 것은 단순히 금리 몇 bp의 하락이 아니다. 시장에 ‘필요하다면 재무부가 추가 조치를 내놓을 수 있다’는 신호를 보냈다는 데 의미가 있다. 실제 시장에서는 이번 발표를 향후 더 적극적인 시장 개입을 예고하는 조치로 받아들이고 있다.
하지만 바이백이 미국의 근본적인 재정 문제까지 해결할 수 있는 것은 아니다.
40억달러 규모의 바이백을 지속하더라도 연간 매입액은 약 1280억달러로 10~30년물 발행 물량의 상당 부분을 차지할 수 있지만 전체 발행 잔액과 비교하면 제한적이다. 무엇보다 40조달러에 달하는 국가부채 자체를 줄이는 정책은 아니다. 미국 정부가 매년 부담해야 할 이자 비용과 사회보장·메디케어 지출, 감세, 국방비 확대라는 구조적 압력도 그대로 남는다.
결국 베선트의 진짜 시험대는 지금부터다. 월가에서 시장의 심리를 읽고 돈의 흐름을 움직이는 데 능했던 그가 이번에는 세계 최대 채권시장과 기축통화의 신뢰를 동시에 지켜야 하는 숙제를 안게 됐다. 바이백으로 급한 불을 끄는 데는 성공했지만, 40조달러라는 과도한 빚이 근본 문제다. ‘헤지펀드의 달인’ 베선트가 증명해야 할 것은 국채금리를 잠시 낮추는 능력이 아니라, 미국 국채가 여전히 세계에서 가장 안전한 자산이라는 믿음을 얼마나 오래 지켜낼 수 있느냐다.
이규화 대기자 david@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0