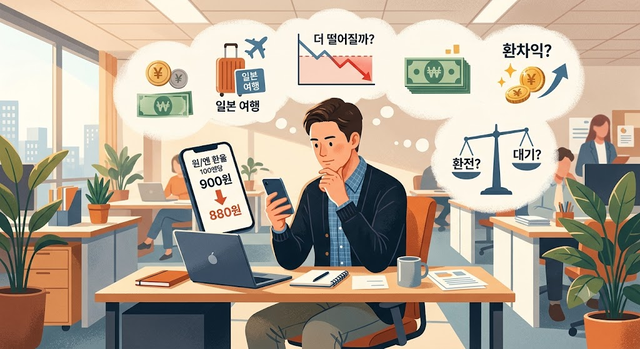
직장인 A씨는 올가을 일본 여행을 앞두고 엔화 환율을 자주 들여다보고 있다. 얼마 전까지만 해도 100엔당 900원대였던 원·엔 환율이 800원대로 내려오자 여행 경비로 쓸 돈보다 조금 더 환전해둘까 고민이 생겼다. 당장 쓸 엔화가 아니더라도 나중에 환율이 다시 오르면 환차익을 볼 수 있지 않을까 하는 생각에서다.
A씨는 "일본 여행 때문에 엔화를 알아보다가 800원대까지 내려온 걸 보고 평소보다 더 바꿔둘까 고민하고 있다"며 "주변에서도 이 정도면 싸다는 얘기가 많은데, 더 떨어질 수도 있다고 생각하면 선뜻 큰돈을 넣기도 망설여진다"고 말했다.
원·엔 환율이 100엔당 800원대로 내려오면서 A씨처럼 여행을 넘어 재테크 목적으로 엔화를 사들이는 이른바 '엔테크'에 관심을 갖는 금융소비자가 늘고 있다. 엔화가 쌀 때 미리 사뒀다가 향후 가치가 오르면 원화로 바꿔 환차익을 얻겠다는 것이다.
실제 은행으로 들어오는 엔화 자금도 빠르게 불어나고 있다. 지난달 말 기준 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 엔화예금 잔액은 1조1546억6133만엔으로 6월 말 1조518억138만엔에서 한 달 사이 약 1029억엔 늘었다. 원화로 환산하면 약 9196억원 증가한 규모다.
엔화를 직접 사들이는 사람도 많아졌다. 은행이 고객에게 판매한 엔화는 6월 말 누적 기준 221억8205만엔에서 지난달 363억8971만엔으로 증가했다. 한 달 사이 약 142억엔, 원화로는 약 1272억원어치가 더 팔린 셈이다. 거래 건수도 같은 기간 17만9744건에서 30만7986건으로 70% 넘게 늘었다.
엔테크 수요에 불을 붙인 건 가파르게 떨어진 원·엔 환율이다. 지난 6월 5일 매매기준율 기준 100엔당 973.14원이었던 원·엔 환율은 6월 한 달 동안 940~950원대를 오갔다. 이후 하락 속도가 빨라지면서 지난달 24일 893.54원으로 900원선 아래로 내려왔고, 같은 달 30일에는 장중 876원까지 떨어졌다. 이달 들어서도 지난 6일부터 다시 800원대에 진입해 19일 오후 1시44분 기준 879.01원을 기록하고 있다.
그렇다면 800원대 엔화, 지금 사두면 돈이 될까? 가장 간단한 방법은 원화를 엔화로 바꿔 보유하는 것이다. 여행을 앞두고 있다면 어차피 필요한 엔화를 환율이 낮을 때 미리 확보할 수 있고, 투자 목적이라면 향후 원·엔 환율이 올랐을 때 다시 원화로 환전해 차익을 기대할 수 있다. 개인이 일반적인 외화 환전으로 얻는 환차익에는 세금이 붙지 않는다는 점도 장점이다.
다만 환율이 올라도 환전 과정에서 발생하는 비용을 빼면 실제 수익은 줄어들 수 있다. 은행에서 원화를 엔화로 바꿀 때와 다시 원화로 되돌릴 때 각각 환율 차이가 발생하기 때문이다. 엔화를 단순히 현금으로 들고 있으면 보유하는 동안 이자가 붙지 않는다는 점도 고려해야 한다. 환율 우대를 받을 수 있는 은행 앱이나 외화통장 등을 활용해 환전 비용을 낮추는 것이 중요한 이유다.
조금 더 장기간 엔화를 보유하려면 엔화예금도 선택지가 된다. 원화를 엔화로 환전해 은행 외화예금에 넣어두고 향후 엔화 가치가 오르면 환차익을 기대하는 방식이다. 최근 5대 은행의 엔화예금이 크게 늘어난 것도 이 같은 기대가 반영된 것으로 풀이된다.
하지만 엔화예금을 원화 정기예금처럼 생각해서는 안 된다. 엔화예금은 금리 자체가 높지 않아 이자보다는 환율 움직임에 따른 손익이 사실상 핵심이다. 엔화 가치가 예상과 달리 더 떨어진다면 원화로 환산한 자산 가치 역시 줄어들 수 있다.
주식이나 상장지수펀드(ETF)를 활용하는 방법도 있다. 일본 기업에 직접 투자하거나 국내에 상장된 일본 증시 관련 ETF를 매수하는 방식이다. 다만 이 경우에는 단순히 엔화 가치가 오를지를 넘어 투자한 주식이나 지수의 움직임까지 함께 따져야 한다. 특히 일본 주식 직접투자는 해외주식 과세 체계도 고려해야 하는 만큼 단순 환전보다 투자 구조가 복잡하다.
문제는 지금의 800원대가 엔화의 '바닥'이라고 단정할 수 없다는 점이다. 엔화 약세 배경에는 일본의 상대적으로 낮은 금리와 재정정책, 일본은행(BOJ)의 통화정책 등이 복합적으로 얽혀 있기 때문이다. 일본 정부와 BOJ가 엔화 약세에 대응하고 미·일 외환당국이 공동 개입에 나섰지만 엔화 가치가 곧바로 추세적인 강세로 돌아설지는 불확실하다.
결국 여행을 앞둔 소비자라면 '최저점'을 맞히려고 하기보다 필요한 엔화를 여러 차례 나눠 환전하는 것도 방법이다. 지금 전액을 환전했다가 엔화가 더 떨어지는 위험과, 환전을 미루다 다시 오르는 위험을 모두 줄일 수 있어서다. 투자 목적으로 엔화를 사려는 경우에도 단기간의 환차익을 확신하고 목돈을 한꺼번에 넣기보다는 환율 변동 가능성을 감안할 필요가 있다.
한 금융권 관계자는 "통상 원·엔 환율이 100엔당 900원 아래로 떨어지면 엔화를 저가에 매수하려는 수요가 늘어나는 경향이 있다"며 "다만 환율의 저점을 정확히 예측하기는 어려운 만큼 여행 목적이라면 필요한 금액을 분할 환전하고 투자 목적이라면 환율 변동에 따른 손실 가능성까지 고려해 접근할 필요가 있다"고 말했다.
유진아 기자 gnyu4@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0