교통사고로 염좌·타박상… 8주 이상 진료 시 ‘심사’
한방병원 인당 치료비 증가세… 불필요한 보험금 지급 늘어
車 보험 손해율 악화… 개선 효과 내년부터 전망
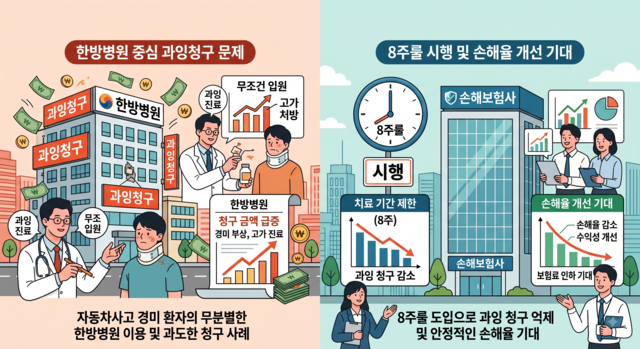
앞으로 교통사고 경상 환자가 8주 이상 치료받으려면 전문 의료인의 검토를 거쳐야 한다. '8주룰'이라 불리는 이번 개정안은 '나이롱환자'에게 새어나가는 불필요한 보험금을 막으려는 조치다. 최근 자동차보험 적자 심화로 고민이 깊었던 손해보험사들은 손해율 개선을 기대하고 있다.
이러한 내용을 담은 자동차손해배상 보장법 시행령 개정안이 지난 4일 국무회의를 통과해 다음 달 10일 시행부터 시행된다.
◇염좌·타박상 환자… 8주 이상 치료는 심사를
8주룰은 일부 나이롱환자에게 과도하게 지급됐던 보험금 누수를 막기 위해 마련됐다. 다음 달 10일부터는 교통사고를 당한 경상 환자가 8주를 초과해 치료받으려면 자동차손해배상진흥원(자배원)에서 전문 의료인의 치료 필요성 검토를 거쳐야 한다. 경상 환자는 현행법상 자동차 사고 상해 등급(1~14급) 중 12~14급을 지칭한다. 주로 염좌나 타박상 등 비교적 가벼운 부상을 입었을 때 해당한다.
환자가 진단서 등 서류를 제출하면 보험사와 자동차공제조합이 자배원에 검토를 요청한다. 이후 자배원은 검토 결과를 환자와 보험사 및 공제조합에 통보하는 방식이다.
검토 결과에 이의가 있으면 공제분쟁조정분과위원회에 신청해 전문 의료인의 심의를 다시 받을 수 있다.
국토교통부는 8주룰로 인한 국민 불편을 줄이기 위해 검토 서류 발급 비용과 검토가 완료될 때까지 치료비를 보험사와 공제조합이 부담하도록 했다.
그동안 공제조합은 환자의 치료 연장을 위한 진단서 발급 비용을 부담하지 않았으나 개정안이 시행된 이후부터는 부담할 예정이다.
임산부와 만 7세 이하의 영·유아는 염좌와 타박상을 입었더라도 검토 절차 없이 계속 치료받을 수 있도록 한다. ㄴ축한다.
종합병원 10년 이상 경력의 의과·한의과 전문의 200여명을 심사 위원으로 위촉해 공정성을 확보할 계획이다.
시행 이후에도 분기마다 검토 결과를 분석해 검토 대상, 심사 기준을 보완할 예정이다.
국토부는 이번 제도 개선을 통해 과잉 진료에 따른 불필요한 보험금 지출이 줄어들 것으로 보고 있다. 경험 많은 의료인의 검토를 통해 기존 진료에서 미처 발견하지 못한 상병도 추가 확인이 가능할 전망이다.
박준형 국토부 모빌리티자동차국장은 "이번 시행령 개정안은 국민의 자동차보험료 부담을 완화하고 적정 배상 문화를 구축하기 위한 것"이라며 "나이롱환자를 효과적으로 걸러내는 한편 제도 개선으로 인한 국민 불편이 없도록 최선을 다하겠다"고 밝혔다.
보험업계 관계자는 "8주룰은 경상 환자의 치료를 제한하기 위한 제도가 아니다"면서 "8주 이상 치료가 필요한 분들은 당연히 치료받아야 한다. 한 번의 추가 심사를 통해 불필요한 치료를 줄이기 위한 차원"이라고 설명했다.
◇치솟는 한방병원 치료비… 보험금 누수 원인
8주룰 도입 배경으로는 과도한 보험금 지급이 지목된다.
최근 교통사고 경상 환자 인당 치료비는 한방병원을 중심으로 증가 추세에 있다. 대형 손해보험사 4곳(삼성화재·현대해상·KB손해보험·DB손해보험)의 한방병원 자동차보험 경상 환자 인당 치료비는 2020년 85만6000원에서 지난해 108만3000원으로 26.5% 증가했다.
같은 기간 양방병원 인당 치료비는 2020년 33만8000원에서 2025년 35만5000원으로 약 5.0% 늘어났다. 한방병원의 인당 치료비 증가율이 양방병원을 훌쩍 웃돌고 있다.
대표적인 네트워크 한방병원인 A네트워크한방병원의 지난해 인당 치료비는 168만1000원으로 양방병원의 4.7배에 달했다. 이 한방병원의 8주 초과 장기 치료자의 인당 치료비는 292만원으로 양방 평균의 약 8.2배 수준이다.
보험업계는 한방병원 인당 치료비 증가의 이유로 '세트 청구'를 지목하고 있다. 일부 한방의료기관에서 환자 증상과 무관하게 6가지 이상의 시술을 당일 함께 시행하는 세트 청구가 이뤄지고 있다는 것이다. 한방병원의 경상 환자 세트 청구 진료비(통원 치료 기준)는 2020년 675억원에서 2025년 2534억원으로 연평균 30.3% 증가했다.
이는 중상 환자(1~11급) 세트 청구 진료비 증가율(연평균 21.6%)보다 더 높은 수준이다.
같은 기간 한의원의 경상 환자 세트 청구 진료비는 10.1% 증가했고 중상 환자는 3.5% 늘어나는 데 그쳤다.
한방병원의 상급 병실료 과잉 청구도 치료비 확대 요인으로 꼽힌다. 한방병원의 최근 5년간 1~3인실 병실료는 2020년 89억5000만원에서 지난해 320억1000만원으로 연평균 29.0% 증가했다. 비중도 14.9%에서 22.6%로 확대됐다. 같은 기간 4인실 이상 병실료는 511억4000만원에서 1095억1000만원으로 연평균 16.4% 증가했다.
세트 청구와 상급 병실 이용 증가는 보험금 과잉 청구의 원인으로 지목된다.
일부 환자는 이 같은 상황을 악용해 과잉 진료를 받고 보험금을 예상보다 많이 수령한 사례도 나타났다.
◇늘어나는 손해율… 車 보험 적자
한방병원을 중심으로 한 경상 환자의 과잉 진료 문제는 자동차보험 실적 악화로 이어졌다.
실제로 보험업계에 따르면 올해 상반기 전체 손해보험사 자동차보험 영업손익은 약 1890억원 적자로 나타났다. 상반기 기준 자동차보험이 적자를 낸 것은 2020년(-1262억원) 이후 처음이다. 자동차보험은 2021년 4137억원 흑자 이후 코로나19 팬데믹(감염병 대유행)에 따른 차량 운행량 감소 수혜를 누렸다.
그동안 손해보험사는 자동차보험에서 꾸준히 흑자를 달성해 왔다.
이에 금융당국은 상생을 이유로 자동차 보험료를 꾸준히 내렸다. 자동차 보험료는 △2022년 1.2~1.4%포인트(p) △2023년 2.0~2.1%p △2024년 2.5~2.8%p △2025년 0.6~1%p로 4년 연속 인하됐다. 보험료가 내려가는 상황 속에서 정비 요금 등 원가 상승, 과잉 진료 등의 영향으로 자동차보험 수익성은 악화했다. 실제로 2024년 자동차 보험손익은 -97억원으로 나타났다. 지난해에는 7080억원 손실로 적자 규모가 더욱 커졌다. 이에 손해보험사는 올해 5년 만에 자동차 보험료를 인상했으나 효과는 제한적이었다. 한방병원을 중심으로 한 과잉 청구 등 구조적인 문제가 해결되지 않으며 자동차보험 손해율은 더 악화했다.
올해 상반기 대형 손해보험사 4곳의 자동차보험 1~6월 누적 손해율(단순 평균)은 84.5%로 전년 동기 대비 1.9%p 상승했다. 보험업계에서는 보통 손해율 80%를 손익분기점으로 보고 있다. 올해 들어 자동차보험에서 적자 구간을 벗어나지 못하고 있는 것이다.
8주룰 도입을 통해 자동차보험의 구조적 문제를 해결할 것으로 기대하고 있다. 보험개발원은 8주룰이 안정적으로 정착할 경우 불필요한 보험금 지급이 줄어들어 자동차 보험료가 약 3% 인하될 것으로 내다봤다.
보험업계 관계자는 "업계에서는 자동차 보험료를 더 인상해야 한다고 주장했다. 하지만 8주룰 시행을 전제로 인상 폭이 제한적이었다.
8주룰이 시행되면 불필요한 보험금 누수가 줄어드는 만큼 자동차보험 손해율도 개선될 수 있다"면서 "불필요한 보험금 지급이 줄어들면 장기적으로는 자동차 보험료 인하 요인이 될 수 있다"고 내다봤다.
또 다른 관계자는 "새로운 제도가 시장에 안착하는 기간을 고려하면 실질적인 손해율 개선 효과는 내년부터 가시화될 것"이라며 "계절적 요인을 반영할 때 올해 연간 자동차보험 적자 규모는 작년보다 늘어난 8000억~9000억원 수준에 달할 전망"이라고 덧붙였다.
최정서 기자 emotion@dt.co.kr
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 1
- 슬퍼요 0