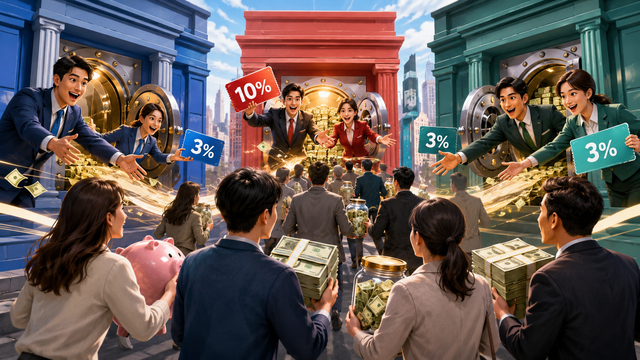
한국은행의 기준금리 인상과 증시 변동성 확대를 계기로 은행권의 수신 경쟁이 다시 달아오르고 있다. 5대 은행(KB국민·신한·하나·우리·NH농협)의 대표 정기예금 금리가 모두 연 3%대로 올라서면서 한정 판매 예금과 최고 연 10% 적금까지 등장했다.
9일 금융권에 따르면 5대 은행의 정기예금 잔액은 지난 7월 말 984조9399억원으로 전월 말보다 35조5401억원 증가했다. 2023년 8월 이후 가장 큰 월간 증가 폭이다.
반기 말 단기성 예금에 머물렀던 법인자금이 결산 이후 정기예금으로 재배치된 데다, 기준금리 인상과 증시 변동성 확대로 안전자산을 찾는 개인자금이 유입된 영향으로 풀이된다.
한은이 지난달 기준금리를 연 2.50%에서 2.75%로 0.25%포인트(p) 올린 후 주요 은행들은 수신상품 금리를 잇달아 인상했다. 국민·하나·우리·농협은행은 최대 0.3%p, 신한은행은 최대 0.4%p 높였다.
이에 따라 5대 은행의 대표 정기예금 금리는 모두 연 3%대로 올라섰다. 신한은행의 ‘신한My플러스 정기예금’은 최고 연 3.3%, 농협은행의 ‘NH올원e예금’은 최고 연 3.25%를 제공한다. 국민은행의 ‘KB스타 정기예금’과 하나은행의 ‘하나의 정기예금’, 우리은행의 ‘WON플러스예금’은 연 3.2%를 적용한다.
한정 판매 상품도 잇따르고 있다. 우리은행은 최고 연 3.6%의 ‘우리의 소원 정기예금’을 총 1조원 한도로 판매한다. 국민은행은 총 2조원 한도의 ‘2026-1차 공동구매정기예금’을 통해 최고 연 3.3%를 제공한다. 신한은행은 연금 수령 고객을 대상으로 최고 연 3.5%의 정기예금 특판을 진행하고 있다.
적금은 특정 고객층을 겨냥한 고금리 상품이 중심이다. 국민은행의 ‘KB아이사랑적금’은 자녀 수와 아동수당 수령 등의 조건을 충족하면 최고 연 10.0%를 제공한다. 신한은행의 ‘신한 다둥이 상생 적금’과 하나은행의 ‘아이키움 적금’은 각각 최고 연 8.0%를 적용한다. 우리은행의 ‘우리의 소원 적금’도 6개월 만기 기준 최고 연 8.29%를 제공한다.
은행들이 판매 대상과 한도를 세분화하는 것은 조달 비용을 관리하면서 신규·주거래 고객을 확보하기 위해서다. 육아·연금 등 특정 고객에게 혜택을 집중하면 입출금 계좌와 카드, 급여·연금 이체 등 추가 거래도 유도할 수 있다.
다만 금융소비자는 최고금리뿐 아니라 우대 조건과 납입 한도도 확인해야 한다. 연 8~10%대 적금은 기본금리와 최고금리의 차이가 크고 월 납입액도 제한돼 실제 수령 이자가 예상보다 적을 수 있다.
은행권 관계자는 “기준금리 인상과 증시 변동성 확대로 예금에 자금을 보관하려는 수요가 늘고 있다”며 “조달 비용 부담을 고려해 판매 한도를 두거나 특정 고객층에 우대금리를 집중하는 상품이 확대될 것”이라고 말했다.
유진아 기자(gnyu4@dt.co.kr)
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0