내 집 마련을 꿈꾸는 직장인 A씨. 아직 집을 사지는 않았지만 언젠가 살 날을 대비해 관련 뉴스를 챙겨볼 때마다 고개를 갸웃하게 된다. 같은 10억원짜리 아파트를 두고도 어떤 시기에는 8억원까지 빌릴 수 있다 했다가, 다른 때는 6억원, 지금은 4억원만 가능하다는 보도가 나오기 때문이다. 다주택자라면 아예 대출이 막힌다는 얘기까지 나오자 "주택담보인정비율(LTV)이 뭔데 이렇게 들쑥날쑥하냐"는 의문이 커졌다.
LTV는 주담대 관련 뉴스에 빠지지 않고 등장하지만 시기와 조건에 따라 숫자가 달라 쉽게 혼란스러워지는 용어다. 정부 정책에 따라 한때는 80%까지 열어줬다가, 지금은 지역·차주별로 60%에서 40%, 다주택자는 0%까지 제각각 달라진다. 똑같이 집을 담보로 잡는 대출인데, 왜 정부는 이 비율을 계속 바꾸는 걸까?
LTV는 'Loan To Value ratio'의 약자로 우리말로는 주택담보인정비율이라고 한다. 말 그대로 집값 대비 대출을 얼마나 받을 수 있는지를 보여주는 기준이다. 계산법은 단순하다. 대출 가능 금액을 주택 담보가치로 나눈 뒤 100을 곱하는 것이다. 예컨대 10억원짜리 아파트의 LTV가 60%라면, 은행에서 최대 6억원까지 대출이 가능하다. 담보가치 자체를 기준으로 하는 만큼 계산은 단순하지만, 실제 적용되는 비율은 정부 정책에 따라 크게 달라진다.
정부가 이 비율을 조정하는 이유는 부동산 시장 과열이나 가계부채 급증을 막기 위해서다. 대출 한도를 높이면 수요가 늘어 집값이 오르고, 반대로 조이면 거래가 위축되면서 시장 열기가 가라앉는다. 그래서 아파트값이 가파르게 오를 땐 규제를 강화하고, 반대로 집값이 급락할 땐 완화책을 내놓는 식이다.
실제로 최근 몇 년만 보더라도 LTV 정책은 극단적으로 오갔다. 2023년 부동산 시장이 침체에 빠졌을 때는 생애 최초 주택 구입자에게 최대 80%까지 허용하며 대출 문을 활짝 열었다. 하지만 올해 들어 서울과 수도권 집값이 다시 들썩이자 정부는 지난 6월 27일 '6·27 대책'을 내놓고 강남 3구와 용산 등 규제지역의 주택담보대출 최대 한도를 주택가격의 6억원까지만 허용하고, LTV 상한도 50%로 제한했다.
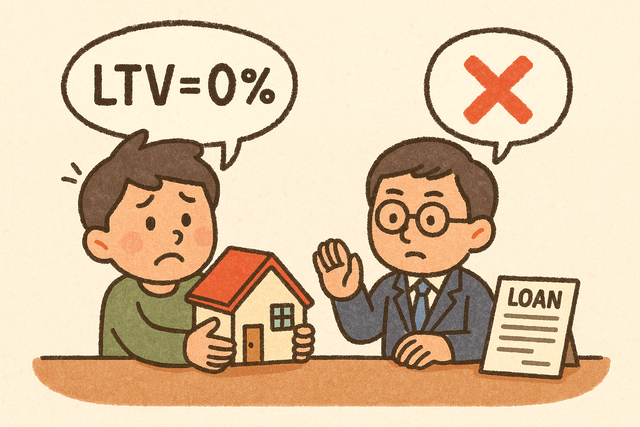
이어 지난 9월 8일부터는 같은 지역의 LTV를 한 단계 더 낮춰 40%로 강화하는 조치가 시행됐다. 다주택자는 주담대가 전면 금지돼 사실상 '0% 규제'가 적용됐고, 비규제지역은 여전히 60% 수준이 유지되고 있다.
문제는 이런 규제 변화가 짧은 시간 안에 반복되면서 소비자 혼란이 커지고 있다는 점이다. 같은 아파트를 두고도 불과 2년 전에는 8억원까지 가능하던 대출이 지금은 4억원으로 절반 줄었다. 대출 조건이 정부의 부동산 정책 방향에 따라 달라지다 보니 실수요자 입장에서는 내 집 마련 계획을 세우기가 쉽지 않다.
전문가들은 LTV를 단순한 금융 규제가 아니라 정부의 시장 조절 장치로 봐야 한다고 지적한다. 가계부채 관리라는 명분 아래 부동산 시장에 직접적인 영향을 주는 도구로 쓰이다 보니, 정책 기조가 바뀔 때마다 대출 한도도 들쭉날쭉할 수밖에 없다는 것이다.
한 은행권 관계자는 "LTV는 소비자 입장에서는 단순히 '내 대출 한도'로만 인식돼 왜 이렇게밖에 안 나오느냐는 불만이 크지만, 은행도 정부가 정한 기준에 맞출 수밖에 없다"며 "실제로는 정부가 시장 열기를 조절하는 가장 직접적인 수단으로, 소득이나 금리와 무관하게 정책 방향에 따라 대출 가능 금액이 반 토막 나기도 한다. 내 집 마련을 준비하는 실수요자라면 정책 변화를 꾸준히 살펴야 한다"고 조언했다.
유진아 기자 gnyu4@dt.co.kr

실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0