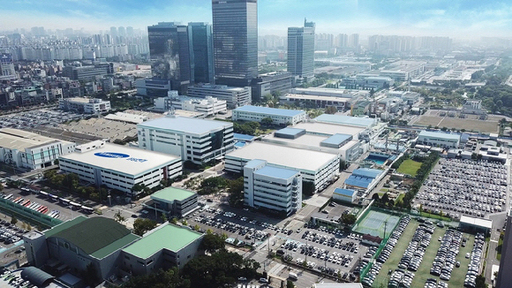
삼성증권은 12일 코스맥스에 2분기 국내 별도 법인 실적으로 K-뷰티 호황과 우수한 고객 포트폴리오를 증명했다고 평가했다. 목표주가는 31만9000원, 투자의견 ‘매수’를 유지했다.
코스맥스는 2분기 연결 기준 매출과 영업이익을 각각 전년 대비 13.1%, 30.2% 성장한 6236억원, 608억원을 달성했다. 분기 실적 최고치다.
국내 법인의 매출액은 전년 대비 20.8% 성장한 4205억원을 달성했다. 영업이익은 전년 대비 44.5% 올랐다. 서구권 수출 호조세를 이어가고 있는 인기 K-인디브랜드가 상위 고객사로서 매출 성장을 이끌었다. 상반기 기준 매출 비중 10%를 초과하는 브랜드가 없을 정도로 다변화됐다. 또한 선 케어 매출 비중이 10%까지 올라가며 수익성 개선을 이끌었다.
중국 법인 매출액은 전년 대비 0.7% 성장했지만, 동남아 법인은 성장세가 기대치를 하회했다. 태국 법인이 전년 대비 124.3% 성장했지만, 인니가 전년 대비 17.7% 감소하면서 역성장했다. 두 법인의 공동영업 물량 30억원이 태국으로 이관돼 태국 실적은 오히려 기대치를 소폭 상회했지만, 이를 감안하더라도 두 법인 합산 매출이 당초 기대 대비 아쉬웠다. 인니에서 브랜드간 저가 경쟁이 치열해지면서, 상대적으로 높은 단가의 코스맥스의 공장은 주문이 느려진 것으로 풀이된다.
이가영 삼성증권 연구원은 “국내 별도 실적으로 견고한 K-뷰티 업황과 우수한 고객 포트폴리오가 증명됐다”고 평가했다.
이어 “고객 포트폴리오가 ODM사 중 가장 다변화돼 있어 개별 고객사 상황에 따른 리스크로부터 안전한 편이며, 상위 고객사 대다수가 수출 호황을 누리는 인기 브랜드이기 때문”이라고 설명했다.
그러면서 “단기에 경쟁자 대체가 어려운 K-뷰티의 인기가 지속되는 중”이라며 “K-뷰티가 인기 있는 이유를 결정짓는 코스맥스의 연구개발(R&D)·제조 역량은 당분간 그 수요가 견고할 것”이라고 판단했다.
김지영 기자(jy1008@dt.co.kr)
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0