美 세액 공제 혜택 위해 ‘脫중국’
中 B&M, 49% 보유… 조정 필요
“테네시공장 활용해 현지수요 대응”
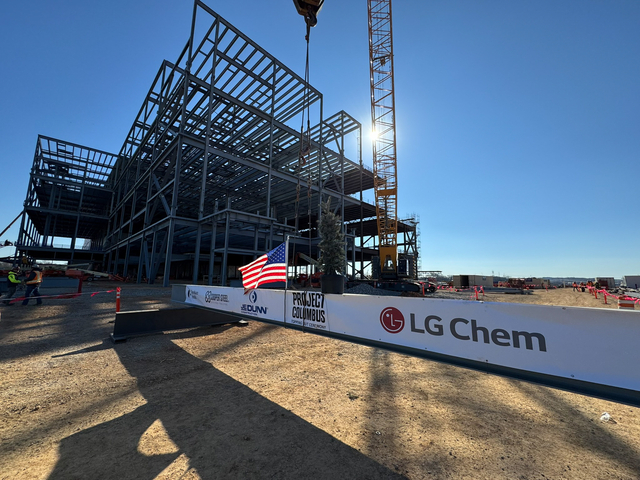
LG화학이 중국 화유코발트 자회사와 합작한 구미 배터리 양극재 공장의 중국계 지분율을 낮추는 방안을 조율한다. 미국 첨단제조생산세액공제(AMPC)를 받기 위해서는 결국 중국과의 합작을 끊어내야 하기 때문이다.
LG화학은 올해 2분기 콘퍼런스 콜에서 “인플레이션감축법(IRA) 45X 조항에서 ‘금지외국기업’(PFE) 규정을 강화하면서 AMPC 수령을 위한 탈중국 공급망 확보가 중요해졌다”며 “당사 또한 북미향 양극재를 생산하는 구미 합작공장의 중국 업체 지분율 조정을 적극적으로 검토 중”이라고 밝혔다.
LG화학은 화유코발트 자회사 화유코발트 자회사 B&M과 구미 양극재 합작공장을 건설 중이다. 양사는 총 5000억원을 공동 투자해 연간 6만톤 규모의 니켈·코발트·망간·알루미늄(NCMA) 양극재를 생산할 계획이다.
B&M은 구미 합작법인의 49% 지분을 보유하고 있다. 하지만 ‘하나의 크고 아름다운 법’(OBBBA)의 통과로 PFE 규제가 강화되면서 세액공제 수혜 요건에 부합하지 않을 수 있어 지분율 조정이 필수 과제가 된 것이다.
PFE 규정에 따르면, 내년부터 AMPC를 받으려면 실질적지원비용비율(MACR)을 충족해야 한다. MACR은 배터리 생산에 사용되는 양극재와 같은 직접 재료 비용 가운데 비PFE 직접 재료 비용이 차지하는 비중을 의미한다.
MACR은 내년 60%에서 시작해 매년 5%포인트씩 높아지며, 2028년에는 10%포인트가 추가로 상향돼 2030년부터는 85%에 이른다. 연도별 유예기간이 있더라도 양극재를 중국 기업이나 중국과의 합작사에서 조달하거면 AMPC 수령이 결국은 어려워진다.
LG화학은 “중국 등 해외우려집단으로부터 조달하는 직접 재료비에 대한 공급망 범위는 해석의 차이가 있다”며 “하지만 당사는 보수적인 관점에서 전체 공급망 내 비중국산 재료 사용을 우선 고려해 원재료 수급과 생산지 전략을 재검토할 예정”이라고 말했다.
LG화학은 대신 내년부터 가동 예정인 미국 최초의 테네시 양극재 공장을 최대한 전략적으로 활용해 현지 고객 수요를 적극적으로 대응한다는 계획이다. 관세 부담이 없어 원가 경쟁력 우위를 확보할 수 있을 것이란 판단이다.
내년부터는 도요타향 양극재의 본격 출하도 예정돼 있다. 양극재 공장의 현지 공급 이점과 비중국 밸류체인 경쟁력으로 현재 추가 수주를 진행 중인 만큼 내년부터는 물량 성장에 기반한 실적 턴어라운드를 기대하고 있다.
LG화학은 “첨단소재에 대한 미국 상원의 관세가 당초 예상했던 25%에서 15%로 하향 조정됐지만 국내에서 생산해 미국으로 수출하는 양극재의 경우 수입 원가 상승은 불가피할 것”이라며 “중장기적으로 미국 내 생산설비를 갖춘 기업에 유리한 사업 환경이 조성될 것”이라고 말했다.
한편 LG화학은 올해 2분기에 연결기준 매출 11조4177억원과 영업이익 4768억원의 실적을 기록했다고 이날 공시했다. 전년 동기 대비 매출은 6.7% 감소했으나 영업이익은 21.5% 증가한 수치다.
전분기와 비교하면 매출은 5.8% 감소하고, 영업이익은 8.9% 늘었다.
박한나 기자 park27@dt.co.kr
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0