금융감독이 157번째 금융꿀팁을 공개, 은퇴준비자의 연금설계를 위한 다양한 세제혜택을 알렸다.
금융감독원이 은퇴준비자의 연금설계를 위한 다양한 세제혜택을 소개했다. 더불어 부득이한 사유로 연금저축을 인출하게 될 경우도 알렸다.
19일 금융감독원은 금융소비자의 노후 설계 지원을 위해 가입한 연금정보를 한 눈에 조회할 수 있는 통합연금포털을 운영하고 있다. '내 연금 조회'를 통해 가입한 연금상품의 적립금액, 연금 개시 예정일 등을 간편하게 확인할 수 있는 서비스다.
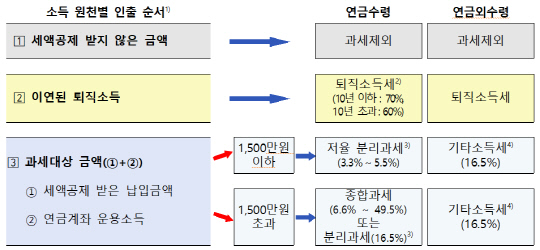
금융당국은 올해부터 저율과세가 적용되는 분리과세 기준금액한도를 연 1200만원에서 1500만원으로 상향 조정했다. 연금계좌에 적립한 과세대상 금액에 대해 1500만원 이하로 연금 수령시 저율과세가 적용된다.
과세대상금액을 연간 총 1500만원 이하로 수령하는 경우에는 저율의 연금소득세(3.3%~5.5%)가 적용되지만, 1500만원을 초과하는 경우에는 연금수령액 전액을 다른 소득과 합산해 종합과세(6.6%~49.5%)하거나, 분리과세(16.5%)하는 방법 중 선택할 수 있다.
절세를 위해서는 연간 수령금액을 1500만원 이하로 조정할 필요가 있으며, 1500만원을 초과할 경우에는 종합과세 또는 분리과세(16.5%)를 비교해 유리한 방법을 선택할 수 있다.
소득세법상 연금소득세는 연금수령시 가입자의 연령에 따라 세율이 다르게 적용된다. 이에 연금 개시를 늦출수록 절세에 도움된다.
확정기간형 연금의 경우 연금수령시 적용되는 소득세율은 55세 이상 69세 이하인 경우 5.5%, 70세 이상 79세 이하인 경우는 4.4%, 80세 이상인 경우 3.3%로 낮아진다. 종신형 연금은 연금수령시 연령이 55세 이상 79세 이하인 경우 4.4%, 80세 이상은 3.3%의 연금소득세가 부과된다.
만 55세 이후에도 계속 급여·사업소득이 발생하거나 경제적 여력이 있다면, 연금 수령 개시 시점을 늦추는 방법으로 절세가 가능하다.
퇴직급여를 일시금보다 연금으로 수령하는 경우에도 세제상 혜택을 받을 수 있다. 수령 기간이 장기간일수록 세제 혜택이 더 커진다.
퇴직급여를 연간 연금수령한도 이하로 수령하는 경우 10년차 까지는 퇴직소득세의 30%가 감면되며 연금수령 11년 차부터는 연금수령한도를 미적용하므로 자유롭게 인출할 수 있다. 11년 차부터는 퇴직소득세의 40%가 감면되어 약 10%포인트(p) 추가 절세가 가능하다.
연금저축을 중도인출 하는 경우엔 과세대상금액에 대해 기타소득세(16.5%)가 부과되나 소득세법에서 정한 부득이한 사유로 인출하는 경우엔 저율의 연금소득세(3.3%~5.5%)가 부과된다.
다만, 부득이한 사유로 인출하더라도 요양 의료비 사용 목적인 경우에는 세법상 인출한도 이하인 경우에 한해 저율과세가 적용된다. 부득이한 사유가 확인된 날부터 6개월 이내에 금융기관에 증빙서류를 제출해야 한다. 김지영기자 jy1008@dt.co.kr