건전성 기준 충족하면 해약환급금준비금 부담 '뚝' 종전 회계기준 적용 시 유사 배당가능익 기대 법인세 증가 추정…작년 말 기준 1.7조 정부가 밸류업 기조에 맞춰 금융당국의 권고치(150%)를 웃도는 자본건전성을 유지하는 보험사를 대상으로 주주환원을 적극적으로 시행할 수 있도록 관련 제도를 개선한다.
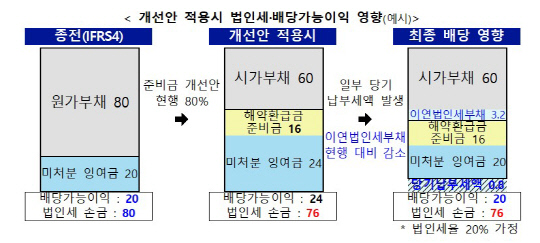
해약환급금준비금을 법인세율 등을 고려해 현행 대비 80% 등 일정 비율만 적립할 수 있도록 부담을 낮춰준다. 해약환급금준비금을 덜 쌓으면서 종전 회계기준(IFRS4) 적용할 때와 유사한 배당가능이익이 확보할 수 있도록 한 것이다. 이에 따른 배당가능이익은 약 3조원대로 증가할 것으로 보인다.
1일 금융당국에 따르면 금융위원회와 금융감독원은 지난달 26일 김소영 금융위 부위원장 주재로 열린 '제3차 보험개혁회의'에서 이 같은 내용을 골자로 한 해약환급금준비금 제도 개선안을 논의했다.
이번 개선안 적용 시 지난해 말 기준 해약환급금준비금은 3조4000억원 감소하고, 법인세 납부액은 9000억원 증가한 1조7000억원으로 추정된다. 배당가능이익은 준비금 감소 폭(3조4000억원)만큼 증가해 종전 수준을 회복할 전망이다.
금융당국은 해약환급금준비금 제도를 지난 2022년 12월 신설한 바 있다. 부채 평가액 감소에도 실질적인 보험부채가 과거 수준으로(계약자의 일시 전량해약 시 지급해야 할 해약환급금) 유지되도록 하기 위함이다. 지난해부터 시행한 새 국제회계기준(IFRS17)에 따라 보험사는 결산 시점의 최적 가정을 기반으로 보험부채를 시가평가해 보험손익을 인식한다.
그러나 지난해 새 회계제도 도입 이후 준비금 적립액이 급증해 당기순이익 대비 주주 배당 및 세금 납부액이 충분하지 않다는 비판이 제기됐다. 해약환급금준비금 누적액은 2022년 말 23조7000억원에서 지난해 말 32조2000억원, 올해 상반기 말 기준 38조5000억원으로 불어났다.
이에 금융당국은 상반기 중 관련 제도 개선 태스크포스(TF)를 운영한 이후, 보험개혁회의 신(新)회계제도반과 세제당국과의 논의를 거쳐 이번 개선 방안을 마련했다.
개선안에 따르면 일정 자본건전성 조건을 충족하는 보험사에 한해 종전 회계기준(IFRS4) 적용 시와 유사한 배당가능이익이 확보될 수 있도록 해약환급금준비금 적립 비율을 현행 대비 80% 등으로 조정한다.
다만, 새 회계제도 관련 여러 제도 개선이 예정돼 있는 만큼, 일정 지급여력비율(K-ICS)을 조건으로 설정해 개선안을 점차 적용할 예정이다.
향후 금리 변동 등 대내외 여건과 IFRS17 안착 기간을 고려해 올해는 지급여력비율 200%(경과조치 전 기준) 이상인 보험사에 우선 적용하고, 매년 기준을 10%포인트(p) 하향 조정하는 등 순차 확대하는 방식이다. 일반적 지급여력비율 권고치 수준인 150%까지 5년에 걸쳐 확대할 계획이다.
예를 들어 올해 개선안 적용 K-ICS 기준 200% 이상 시 준비금 적립비율 현행 대비 80%로 조정하지만, 내년에는 190%를 넘을 경우에도 같은 준비금 적립 비율을 적용받을 수 있다. 단, 지급여력비율 조건을 충족할지 못할 경우, 준비금 적립 비율은 현행 100%로 적용한다.
법인세 측면에서는 손금 인정액이 감소해 납부세액이 현행 대비 일부 증가할 것으로 예상된다. 이는 당초 미래로 이연됐던 법인세의 납세 시기가 일부 앞당겨진 것에 따른 것이다.
금융위는 연내 보험업감독규정 개정을 추진해 '2024 사업연도 결산'부터 적용할 방침이다. 제도 개선안 시뮬레이션(2024년 기준) 및 규정 변경 예고 과정에서 의견 수렴을 통해 개선안을 정교화해 나갈 계획이다. 이번 제도 개선을 통해 자본건전성을 충실히 유지하는 범위 내에서 주주배당 촉진 기반이 조성되고, 적정 수준 법인세 납부가 이뤄질 것으로 기대한다.
김소영 부위원장은 "이번 개선안이 밸류업을 위한 주주배당과 장기적인 자본건전성 관리, 당기순이익에 상응하는 납세라는 세 가지 정책적 목표 간 균형점을 모색한 결과로, 향후 제도를 섬세하게 운영할 계획"이라고 말했다.