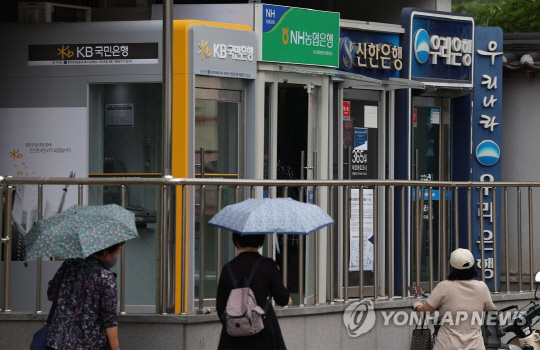
은행들이 사상 최대 이익을 내고 있는 것은 영업을 뛰어나게 잘했거나 리스크를 안고 투자해서가 아니라 기준금리 인상 덕이다. 사실 금융소비자들의 불만은 타당하다. 그렇다고 돈을 뱉어내라고 할 순 없는 노릇이다. 이런 점을 의식한 듯 정부가 실제로는 팔을 비틀면서도 은행권 자율 형식으로 캐시백을 하기로 한 것은 고통분담 차원에서 보면 없는 것보단 낫다. 그러나 기준과 대상자 선정에서 공정성을 확보해야 한다. 벌써부터 도덕적 해이와 형평성 논란이 일어나고 있다. 이자율이 5% 넘는 대출주는 보통 신용도가 높지 않다. 제때 이자 납부하고 신용을 잘 관리한 사람들은 혜택에서 배제됐다. 악화가 덕을 보고 양화는 상대적 손해를 보는, 시장질서 훼손이다.
더 큰 문제는 고금리로 고통 받는 계층이 자영업자와 소상공인만 있는 것이 아니라는 점이다. 이들에게 대상이 한정된 것은 윤 대통령이 비상경제민생회의에서 소상공인 불만만을 집중적으로 들어서일 수도 있다. 일반 저소득 직장인들과 청년, 농어민들도 고금리로 고통받기는 마찬가지다. 자영업자와 소상공인들에게만 한정해 캐시백을 해야 할 아무런 정당한 근거가 없다. 카드·보험·저축은행·신용금고 등을 이용하는 서민들과 저신용자들은 은행권 대출자들보다 더 큰 고금리 고통을 겪고 있다. 이들의 불만을 어떻게 누그러뜨릴 것인가. 따라서 은행권 캐시백은 도덕적 해이와 형평성 논란을 넘어야 한다. 부작용이 없도록 정교하게 설계하고 배제된 계층을 설득할 수 있어야 한다.
[저작권자 ⓒ디지털타임스 무단 전재-재배포 금지]
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0