하나증권이 LG에너지솔루션에 대해 단기 부진이 불가피하다는 분석을 내놨다. 투자의견은 '매수'를 유지했으나 목표가를 기존 68만원에서 62만원으로 9% 하향 조정했다.
김현수 하나증권 연구원은 10일 종목 리포트를 통해 "수요 성장의 기울기가 다소 완만해지기 시작한 가운데 당분간 2023년 및 중장기 전망치 하향 조정의 시기를 거쳐야 한다"며 이같이 밝혔다.
LG에너지솔루션은 전일 4분기 실적이 매출 8조5000억원, 영업이익 2374억원으로 집계됐다고 공시했다. 매출은 전년동기 대비 92%, 전분기 대비로는 11% 성장했으나 영업이익은 전분기 대비 -55% 하락하면서 시장 컨센서스인 4534억원을 크게 하회했다.
김 연구원은 "원달러 환율 하락과 일부 메탈 가격 하락에 따른 판가 하락으로 수익성이 악화된 것으로 추정된다"고 설명했다.
전사 영업이익률도 전분기 대비 -4.0%포인트 하락한 2.8%를 기록했다. 전사 실적 호조에 따른 인센티브와 지난 2021년 당시 설정했던 ESS(에너지저장장치) 리콜 충당금의 비용 증가가 반영되면서다.
김 연구원은 "인센티브와 리콜 비용을 제외한 영업이익은 5200원으로 3분기와 비슷한 수준이지만, 이를 감안해도 영업이익률은 전분기보다 -0.6%포인트 하락한 6.0% 수준"이라고 분석했다.
올해 1분기 실적은 전년동기 대비 실적 성장세가 지속될 것으로 예상했다. 다만 1분기에 전통적으로 전기차 판매대수가 4분기 대비 부진한 것과 최근 미국 및 유럽 등 주요 지역 전기차 보조금 정책 불확실성이 증대된 것 감안할 때 매출은 4분기 대비 소폭 감소할 전망이다.
다만 중장기 전망치는 하향 조정이 필요할 것으로 내다봤다. 테슬라의 2023년 인도 대수 성장률 목표치가 기존 전년 대비 50% 증가에서 30%대로 하향 조정될 가능성이 높아진 가운데 테슬라향 매출 부진으로 이어질 수 있어서다.
김 연구원은 " 성장률 전망치의 조정 과정에서 LG에너지솔루션을 포함한 셀 메이커들의 실적 추정치는 하향 불가피할 것"이라면서 "1분기 말 LG에너지솔루션의 분기 실적 발표 및 테슬라의 인도 대수 가이던스 조정 이후 단기 바닥을 형성할 수 있을 것으로 판단한다"고 말했다.
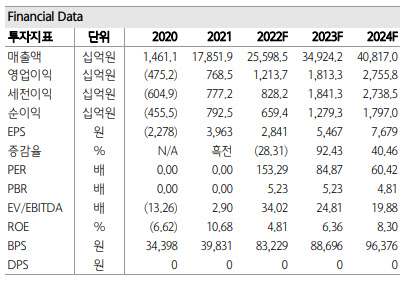
연간 추정 주가수익비율(PER)은 84.87배, 주가순자산비율(PBR)은 5.23배, 자기자본이익률(ROE) 6.36%다. 전일 종가는 46만4000원으로 목표주가와의 차이는 34%다.