수출 부진과 주요국의 경쟁적 기준금리 인상이 우리 경제를 얼어붙게 만드는 주된 원인으로 지목됐다. 이미 제조업을 중심으로 경기둔화가 가시화하고 있고, 향후 경기 하방압력도 더 커질 수 있다는 전망이다.
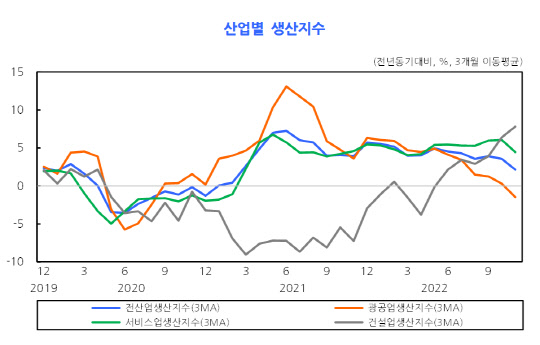
8일 한국개발연구원(KDI)이 발간한 '2023년 1월 경제동향' 보고서에 따르면 최근 제조업과 관련된 지표 대부분의 증가세가 약해지고 있다. 작년 11월 전(全)산업생산은 전월(2.7%)보다 낮은 0.6%의 증가율을 기록했다. 광공업생산은 자동차(25.0%)를 제외한 반도체(-15.0%), 화학제품(-13.7%), 1차금속(-18.6%), 전기장비(-7.8%) 등 대다수 품목에서 부진했다. 제조업 평균가동률(73.1%)도 낮은 수준으로 재고율(127.6%)은 전월(122.8%)에 비해 큰 폭으로 상승했다. KDI는 "투자 지표는 비교적 양호한 모습을 보였지만, 글로벌 경기둔화로 인해 수출은 반도체를 중심으로 부진이 심화하고 있다"고 설명했다.
수출은 작년 하반기부터 크게 꺾였다. 작년 5월(21.4%)까지만 해도 두 자릿수대였던 수출 증가율은 6월(5.3%)부터 7월(8.6%), 8월(6.5%), 9월(2.3%) 등 넉 달에 걸쳐 한 자릿수대로 떨어졌다. 특히 10월(-5.8%), 11월(-14.0%), 12월(-9.4%) 등 석 달 동안은 마이너스를 기록했다. 반도체 수출물량지수도 9월 20.8%였으나, 11월에는 -1.4%로 급감했다. 다만 설비투자는 호조를 보였다. 11월 설비투자는 일반기계류(15.9%)와 반도체 관련 특수산업용기계(20.4%)의 증가세에 힘입어 11.0% 확대됐다. KDI는 "제조업 부진에도 반도체 부문의 중장기 경쟁력 확보를 위한 투자가 진행되는 것"이라고 판단했다.
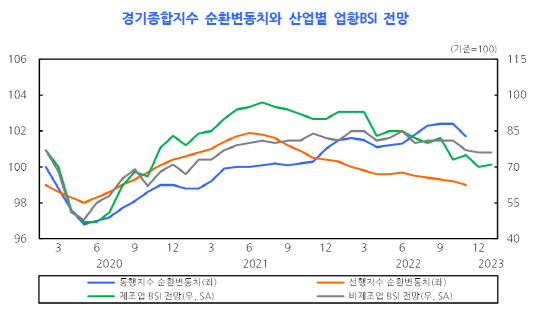
KDI는 대내·외 금리 인상에 따른 여파가 실물경제에 점진적으로 확산되고 있다고 지적했다. 이번 달 기업심리지수(BSI)는 제조업(71)과 비제조업(78) 모두 전월보다 내리거나 보합세를 나타냈다. 현재 경기를 보여주는 동행지수순환변동치는 작년 11월 기준 전월 대비 0.7포인트 내린 101.7(2015년=100)이었다. 낙폭은 코로나19 사태 초기인 2020년 5월(-0.8포인트) 후 30개월 만에 가장 컸다. 선행지수순환변동치 역시 0.2포인트 내린 99.0(2015=100)으로, 7월(-0.2포인트) 부터 다섯 달째 하락세였다. KDI는 "미국과 유로존의 가파른 금리 인상 기조가 이어지고 있는 데다, 중국의 성장세도 약화하면서 글로벌 경기가 빠르게 둔화했다"며 "우크라이나 사태 장기화로 경기 하방위험이 높게 유지되고 있다"고 분석했다.