하이투자증권이 삼성바이오로직스에 대한 투자의견을 '매수'로, 목표주가를 10만원으로 조정했다.
이호철 하이투자증권 연구원은 "삼성바이오로직스가 과점구조의 바이오 위탁개발생산(CDMO) 분야에서 글로벌 1위 생산능력(Capacity)과 다수의 트랙 레코드를 확보했다"고 평가했다. 이어 "현재 진행 중인 4공장 증설을 통해 2025년까지 생산성을 유지할 계획이며, 바이오 의약품 시장의 성장에 따라 지속적인 실적 증가가 기대된다"고 설명했다.
삼성바이오로직스는 바이오의약품 일괄생산 체제를 갖춘 글로벌 바이오 CMO(의약품위탁생산회사, Contract Manufacturing Organization) 기업이다.
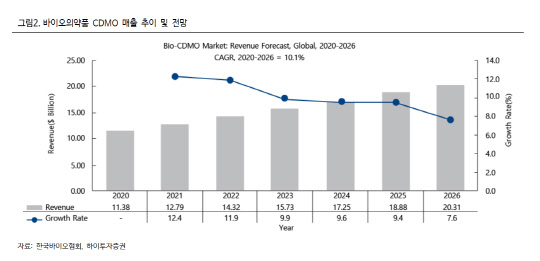
이 연구원에 따르면 바이오의약품은 2022년 기준 3590억달러(약 499조원) 규모로 전체 제약시장의 30% 비중을 차지하고 있다. 특히 2026년까지 연평균 10.6% 성장률을 보이며 제약산업의 성장을 견인할 전망이다.
바이오의약품은 화학적 합성이 불가능하며, 생물체(세균)가 만들도록 한 후 가공해 사용한다. 세균 배양을 위해서는 까다로운 무균조건을 유지해야 하며, 고가의 바이오 리액터를 몇주 동안 가동 해야 한다. 기존 케미컬 의약품 대비 제조기간이 길고, 제조비용도 비싼 이유다. 규모가 작은 바이오벤처는 신약개발에 필요한 임상 시험용 물량조차 자체적으로 만들지 못하는 경우가 많다. 이에 따라 바이오 의약품의 위탁개발 및 생산에 대한 수요는 계속 증가하는 추세다. 특히 CDMO 사업의 경우 설비·수주이력을 이미 보유한 선두기업이 신규계약도 독점하는 상황이 지속되고 있다.
이 연구원은 "바이오 의약품 특성상 진입장벽이 높게 형성돼 있다"며 "바이오 생산시설을 갖추려면 조단위 비용이 필요하며, 고객사 레퍼런스 또한 수년간의 시간이 소요되기 때문"이라고 덧붙였다.
한편 삼성바이오로직스 주가는 19일 종가 기준 80만9000원, 시가총액은 57조원이다. 현 주가에서 주식을 매수했을 때 목표주가까지 상승 여력이 23% 이상이라는 의견이다.
지난해 151.8배였던 주가수익비율(PER)은 올해 97.1배, 내년 추정치 79.7배로 낮아질 전망이다. 자기자본이익률(ROE)도 지난해 8.2%에서 올해 11.0%, 2023년 12.1%로 증가할 것으로 추정되고 있다.