금융계 일각에서는 금융부처와 금융 공공기관에서의 업무 효율성 향상보다는 표심에 우선순위를 둔 공약이 아니냐는 볼멘소리도 나온다. 국민의 금융 부담을 덜어주려는 선의의 정책이라도 시장 질서가 왜곡될 경우엔 심각한 부작용이 발생할 수 있다는 지적이 제기된다.
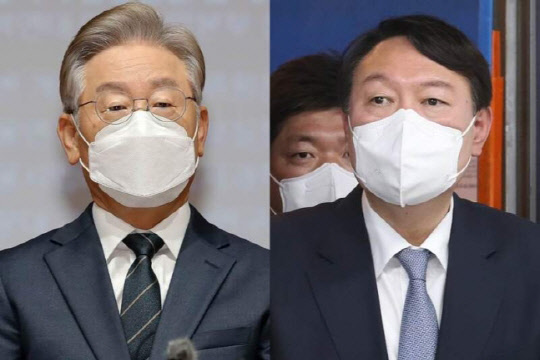
23일 정치권과 금융권 등에 따르면, 이 후보는 지난 22일 청년 정책공약을 발표하면서 기본대출을 포함한 청년기본금융 제도를 도입하겠다고 밝혔다. 청년층이 1000만원 이내의 돈을 장기간 은행 이자 수준으로 빌릴 수 있게 해 대부업체의 비싼 이자에 내몰리지 않게 하자는 게 이재명표 기본대출의 취지다.
반면 윤 후보는 지난 19일 '석열씨의 심쿵약속' 14번째 공약으로 시중은행의 예대금리차를 투명하게 공시토록 하겠다고 밝혔다. 금융당국이 가산금리가 적절하게 산정됐는지, 담합 요인은 없는지 등을 점검하도록 하겠다고 말했다. 시중은행이 불합리하게 이자 부담을 금융소비자에게 전가하지 않도록 하겠다는 취지다.
이 후보는 최근 한국경제학회의 정책질의에 대한 서면 답변에서 "투기수요는 억제하되 무주택자가 부동산을 살 때는 주택담보대출비율(LTV)이나 총부채상환비율(DTI)을 완화해서 집을 살 수 있게 하는 등 실수요자에 대한 규제를 풀어야 한다"고 말했다.
윤 후보도 같은 질의에 대한 답변서에서 "대출은 실수요 중심으로 전환하는 방안을 검토해야 한다"면서 "소득수준에 맞게 하향 안정화할 수 있도록 대출자의 상환능력을 평가하는 것을 규제 핵심으로 둘 것"이라고 답했다.
주택 실수요자에 대해선 대출 규제를 완화해 적용할 필요가 있다는 데 두 후보가 기본적인 인식을 같이 하는 것으로 풀이되는 대목이다.
유력 대선 후보들의 금융공약의 윤곽이 드러나면서, 이를 바라보는 금융계의 우려도 커지고 있다. 정책 실효성보다 부작용이 발생할 수 있다는 우려가 더 클 수 있다는 지적이다.
한 금융권 관계자는 "예대금리는 시장 상황을 고려해 금융사가 자율적으로 결정할 사안"이라며 "적정성 점검을 넘어선 당국의 과도한 개입은 시장 질서 훼손에 따른 부작용을 일으킬 가능성이 크다"고 밝혔다.
또 다른 금융권 관계자는 "통화긴축 정책으로 부동산 가격 하락이 우려되는 시기에 LTV를 높게 적용하면 담보 위험이 증가할 수 있다"며 "소득과 자산현황 등을 고려해 상향 적용이 꼭 필요한 사례를 가릴 수 있도록 규제가 촘촘하게 적용돼야 할 것"이라고 말했다.
권준영기자 kjykjy@dt.co.kr
[저작권자 ⓒ디지털타임스 무단 전재-재배포 금지]
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0