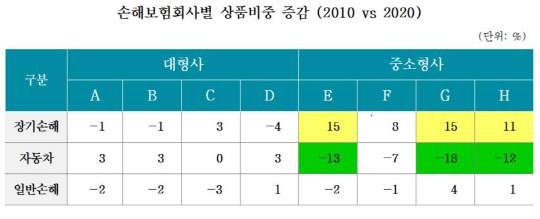
노란색 박스(상품비중이 10% 이상 '증가'한 경우), 초록색 박스(상품비중이 10% 이상 '감소'한 경우) <보험연구원 제공>
지난 10년간 손해보험사 상품에서 장기 보험의 비중이 늘고 자동차 보험은 줄었다는 분석이 나왔다. 특히 일부 중형 손보사의 장기보험 비중은 90%에 육박할 정도로 확대된 반면 자동차보험 비중은 대형사와의 경쟁에서 밀리면서 크게 위축된 모습을 보였다.
9일 보험연구원이 발표한 '지난 10년간 손보사 상품구성 변화' 보고서에 따르면 퇴직연금을 제외한 손해보험 상품 구성은 장기보험 비중이 4.8%포인트 늘고 자동차보험과 일반보험 비중은 각각 3.8%포인트와 1.0%포인트 감소한 것으로 나타났다.
장기보험에는 질병 및 상해·운전자·장기저축이, 일반보험에는 화재·해상·보증·특종보험 등이 포함된다.
장기보험은 2010년 손해보험 상품 비중의 60.1%를 차지했다가 2020년에는 64.9%로 늘었다. 같은 기간 자동차보험 비중은 26.5%에서 22.7%로, 일반보험 비중은 13.4%에서 12.4%로 소폭 줄었다.
점유율 상위 8개 손보사를 대형사와 중형사로 나눠 살펴보면, 대형사 4곳은 상품비중에 큰 변화를 보이지 않는 반면 중형사 곳의 경우 모두 자동차보험 비중이 크게 축소되고 장기보험 비중이 크게 확대된 것으로 나타났다. 특히 중형사 2곳은 장기보험 비중이 90%에 육박할 정도로 크게 확대되면서 동시에 자동차보험 비중은 10% 미만으로 축소됐다.
보험연구원은 중형사 4곳의 상품비중 변화는 장기 보장성보험에 대한 수요 확대, 판매채널 환경변화, 자동차보험 서비스 경쟁, 새 국제회계기준(IFRS17) 대응전략 등의 요인이 작용한 것으로 보인다고 분석했다.
김세중 연구위원은 "중형사가 장기보험 비중을 크게 확대할 수 있었던 것은 기대수명 증가로 건강, 질병 등 장기 보장성보험에 대한 수요가 확대됐고 대규모 자체 설계사 조직이 없어도 판매 확대가 가능해졌기 때문이다"라고 평가했다.
자동차보험의 경우 서비스 경쟁을 위해서는 대규모 보상조직 인프라가 갖추어져야 하기 때문에 대형 손해보험회사가 점유율 확대에 유리했을 수 있으며, 대형사들의 공격적인 온라인 채널영업 또한 중형사의 위축에 영향을 미쳤을 것으로 분석했다.
그는 "손보사의 상품 비중은 보험 수요와 경쟁전략에 따라 변화하고 있어 향후 산업구조 변화에 따른 기업성보험 수요 증가는 상품 비중 변화를 야기하는 또다른 요인으로 부상할 수 있다"고 덧붙였다.김수현기자 ksh@dt.co.kr