저축은행권이 강화된 가계대출 규제의 반사이익을 받고 있다. 은행권 대출 문턱이 높아지면서 상대적으로 규제가 느슨한 저축은행으로 대출 고객이 몰리고 있어서다. 예대율 규제와 연내 기준금리 인상 등을 고려한 저축은행은 수신금리 인상으로 고객 붙들기에 나섰다.
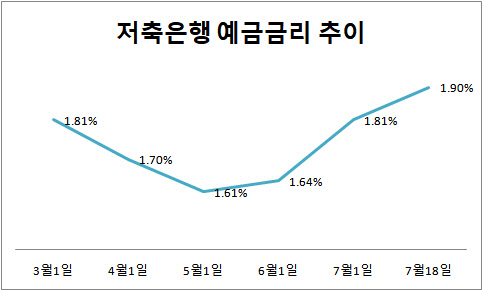
18일 저축은행중앙회에 따르면 79개 저축은행의 정기예금 평균금리(12개월)는 지난 5월초 1.61%에서 이날기준 1.90%까지 올랐다. 올해 초 1.89%에서 수개월 간 하락했다가, 하반기를 앞두고 본격적으로 금리 인상에 나선 양상이다. 이에 따라 수신잔고도 사상 최대치를 기록했다. 한국은행 경제통계시스템에 따르면 5월기준 저축은행 수신은 85조9344억원으로 전월보다 2조2223억원 증가했다.
저축은행권의 수신 금리 인상 요인은 두 가지로 분석된다. 우선 기준금리 인상이 임박했다는 점이다. 기준금리를 결정하는 한국은행 금융통화위원회(금통위)는 지난 15일 기준금리를 동결하면서도 인상이 필요하다는 소수의견을 제시했다. 통상 소수의견 제시는 금리인상이 임박했음을 시사한다.
기준금리 인상이 본격적으로 시작하면 시중은행의 금리도 덩달아 뛰는데, 이는 저축은행의 금리 경쟁력 하락으로 이어질 수 있다. 은행과 저축은행의 금리차가 적을수록 고객들은 안정성이 높은 은행에 자금을 예치하는 성향이 있기 때문이다. 저축은행이 선제적으로 금리를 올려 충성도 높은 고객을 확보하려는 이유다.
사상 최대 수신액이 쌓인 5월 저축은행의 수신금리는 1.63%로 같은기간 은행의 신규취급액 정기예금 금리 0.82%와 81bp(1bp=0.01%)까지 확대됐다. 코로나19 사태 이전인 작년 1월 차이는 52bp 수준이었다. 저축은행 관계자는 "은행권의 금리 인상이 시작된 뒤 금리를 올리면 그때는 이미 고객들이 이탈한 뒤"라며 "한발 앞서 움직여야 한다"고 말했다.
가계대출 관리를 위해 이달부터 시행된 차주별 총부채원리금상환비율(DSR) 규제 영향도 있다. 금융당국은 은행권과 비은행권 DSR 규제비율을 각각 40%와 60%로 차등을 뒀다. 은행에서 대출을 받고자 하는 고객은 소득 대비 원리금 상환비율이 40%를 넘을 수 없지만, 저축은행에서는 60%까지 가능하다.
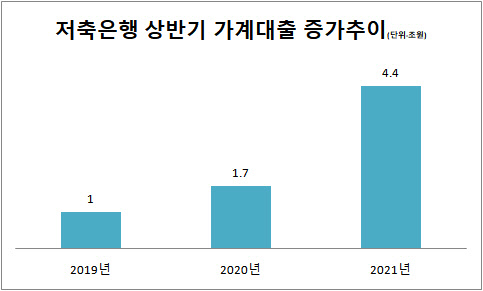
실제 은행 대출 문턱을 넘지 못할 것으로 예상한 차주가 규제 시행 이전에 2금융권 문을 두드렸고, 올 상반기에만 저축은행에서 4조4000억원의 가계대출이 늘었다. 최근 3년간 상반기 기준 역대 최대 규모다. 특히 지난달에는 DSR 규제 시행을 앞둔 선수요까지 반영돼, 가계대출 증가폭이 전달보다 4000억원 늘어난 9000억원으로 집계됐다. 예대율(예수금 대비 대출금 비율) 100% 규제를 준수해야 하는 저축은행은 대출잔고가 늘어나는 만큼 수신고를 채워야 한다. 최근 저축은행이 잇따라 2%대 수신상품을 출시하고 나선 배경이다. 최근 OK저축은행은 요구불예금 상품 금리를 최대 2%까지 인상했다. 앞서 웰컴저축은행과 상상인저축은행, JT친애저축은행 등도 2%대까지 정기예금 금리를 올렸다.
하지만 저축은행 대출 증가세가 하반기에도 이어질지는 미지수다. 금융당국이 최근 저축은행을 포함한 비은행권에 가계대출 관리를 강하게 요구하고 나섰기 때문이다. 도규상 금융위 부위원장은 최근 "올 상반기 비은행권의 가계대출 증가폭이 확대됐다"며 "규제차익을 이용한 비은행 증가세가 지속할 경우 규제차익 해소 방안을 강구하겠다"고 말했다.