바젤Ⅲ 조기시행 부외항목 CCF 하향조정 한도대출 등 약정 늘릴 여지 신용대출도 증가 가능성 금융당국이 신종 코로나바이러스감염증(코로나19)에 따른 기업 지원을 위해 바젤Ⅲ 최종안 조기도입을 결정하면서 중소기업 대출 외에 신용대출과 마이너스통장 등의 한도성대출도 늘어날 것으로 예상된다. 산업은행과 수출입은행이 두산중공업에 대한 자금지원 방식을 한도여신(Credit Line)으로 결정한 것도 이 같은 배경이 작용한 것으로 볼 수 있다.
금융위원회와 금융감독원은 지난 29일 바젤Ⅲ 최종안 중 신용리스크 산출방식을 오는 6월부터 조기시행한다고 밝혔다. 바젤Ⅲ 조기도입의 취지는 중소기업 지원이다. 신용등급이 없는 중소기업 대출에 대한 위험가중치가 100%에서 85%로 떨어짐에 따라 중소기업 대출에 따르는 자본부담이 경감돼 은행 입장에서 대출을 늘릴 수 있는 여지가 생겼다.
신용등급없는 중소기업 외에 부외자산의 신용환산율(CCF)도 변경됐다. 부외(off-balance sheet) 자산이란 지급보증, 약정, 파생상품거래 등 난외자산을 말한다. CCF란 한도대출 중 미사용분을 추정하기 위한 계수로 CCF가 커질수록 위험가중자산도 증가하는 식이다. 난외계정의 약정(committment)은 은행이 고객에게 신용공여를 약속한 경우 그 한도를 계상하는 것으로, 한도 중 미사용잔액이 계상된다. 자산유동화회사(SPC)에 대한 신용공여, 당좌대출 약정, 마이너스통장 등이 해당한다.
바젤Ⅲ 최종안은 표준방법 적용은행의 경우 기타 약정의 CCF를 20~50%에서 40%로 조정했고, 내부등급법 적용은행은 기타 약정의 CCF를 75%에서 40%로 낮췄다. 국내은행(전북·제주은행 제외)은 대부분 내부등급법을 승인받아 난외계정 미사용한도에 대한 CCF 75%(기본내부등급법 기준)를 적용받았다.
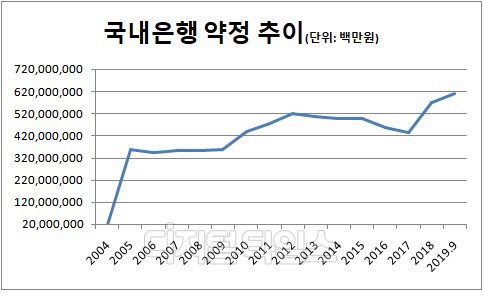
국내은행의 약정은 글로벌 금융위기 이후 감소세를 보였으나 2018년부터 증가세로 돌아서 2019년 9월말 기준 611조481억원을 기록하고 있다. 은행별로는 신한은행의 약정이 94조4518억원으로 가장 많고, 국민은행(86조6655억원) 하나은행(84조7345억원) 농협은행(84조6125억원) 순이다.
바젤Ⅲ 최종안에서는 무담보 대출의 부도시 손실률(LDG)도 기존 45%에서 40%로 하향조정돼 신용대출도 소폭 늘어날 것으로 예상된다.김현동기자 citizenk@dt.co.kr