[디지털타임스 장우진 기자] 현대중공업지주가 지분 74.13%를 보유한 현대오일뱅크가 지난해 실적 부진으로 배당여력이 크게 위축됐다. 지난해 말엔 사우디 아람코에 지분 17%를 매각해 배당금도 전년보다 줄어들 전망이라 지주사 캐시카우 역할을 했던 현대오일뱅크의 위상은 크게 줄어들 전망이다.
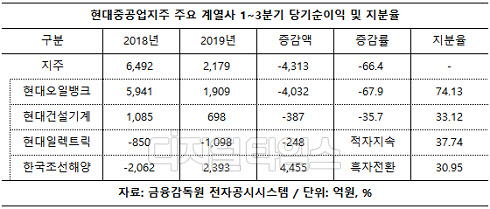
28일 금융감독원 전자공시시스템에 따르면 현대오일뱅크는 지난해 3분기 누적 1909억원의 당기순이익을 기록해 전년보다 67.9% 급감했다. 같은 기간 조선 부문 중간지주사인 한국조선해양은 흑자로 돌아섰다.
과거 조선업계가 극심한 부진에 시달릴 때에는 현대오일뱅크가 캐시카우 역할을 했지만, 불과 2년 여 만에 상황이 완전 뒤바뀐 것이다. 현대건설기계(-35.7%, -387억원), 현대일렉트릭(적자지속, -248억원)의 순익은 전년보다 줄었지만 현대오일뱅크 수준은 아니었다.
현대오일뱅크의 지주사 지분율은 74.13%로 계열사 중 영향력이 가장 크다. 본래 지분율은 91.13%였지만 지난해 말 사우디 아람코가 현대오일뱅크 지분 17%를 취득하면서 지분율에 변동이 생겼다. 한국조선해양, 현대건설기계, 현대일렉트릭의 지주사 지분율은 30%대다.
이 때문에 지배구조 최상단에 위치한 연결 순이익이 전년보다 66.4% 감소한 2179억원에 그쳤다. 현대오일뱅크는 지난해 글로벌 공급과잉으로 실적이 대폭 쪼그라들었다. 이는 정유업계 공통의 고민거리로 다른 정유사 역시 비슷한 어려움에 처해있다.
다만 다른 정유사보다 상황이 복잡한 측면이 있다. 현대중공업은 대우조선해양 인수를 추진하면서 인수자금 마련을 위해 지난해 현대오일뱅크 상장에 도전했다.
하지만 증시 부진에 더해 정유업계 불황으로 상장여건이 여의치 않자 잠정 보류시켰다. 대신 지난해 말 사우디 아람코에 지분 17%를 1조3749억원에 매각하면서 자금 일부를 확보했다.
현대중공업지주 입장에서는 아쉬울 만하다. 상장에 비해 조달자금이 줄어든 것을 물론 아람코에 지분을 매각하면서 현대오일뱅크에 대한 지분율이 91.13%에서 74.13%로 낮아져 배당수익도 그만큼 줄어들게 됐기 때문이다.
여기에 당분간 정유 업황이 개선될 여지가 높지 않아 당분간 상장을 추진하기 쉽지 않은 상황이다. 증권가에서는 현대오일뱅크를 포함한 정유사 실적 기대치를 낮게 잡고 있다. 당장 유동성 확보의 급한 불은 껐지만, 추후 현대오일뱅크를 활용한 자금 추가 확보는 당분간 어려울 전망이다.
현대오일뱅크는 8000억원대의 순익을 올린 2017년에는 6372억원을 배당했지만 4000억원대로 쪼그라든 2018년엔 2451억원에 그쳤다. 지난해는 실적 부진에 더해 대규모 투자로 부채비율까지 나빠져 배당여력이 더 위축된 상황이다.
현대중공업 관계자는 "현재 배당과 관련해 구체적으로 정해진 내용은 없다"고 밝혔다.장우진기자 jwj17@dt.co.kr
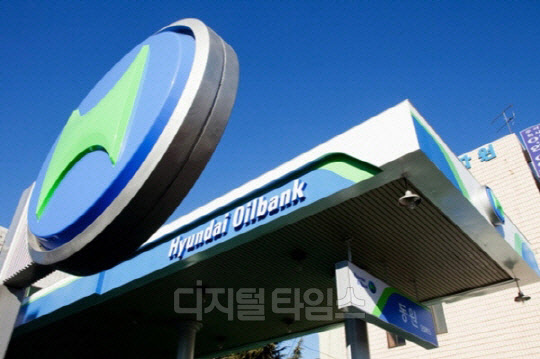
현대중공업지주가 핵심 계열사인 현대오일뱅크의 실적부진 및 지분율 축소로 배당수익이 감소할 것으로 예상된다. 사진은 현대오일뱅크 주유소.<연합뉴스 제공>