초저금리 시대를 맞아 저축은행 예금 금리마저 속속 '연 1%'대로 떨어지고 있다. 투자처를 잃은 자금이 갈 곳을 못찾는 '돈맥경화' 현상이 심화할 것으로 우려된다.
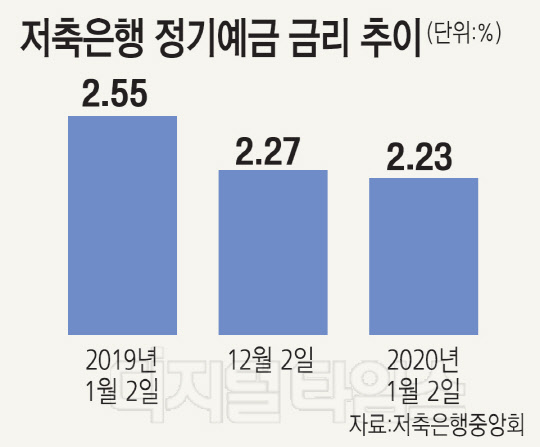
2일 저축은행중앙회에 따르면 이날 기준 79개 저축은행의 12개월짜리 정기예금 금리는 2.23%로 한 달 전 2.27%에서 4bp(1bp=0.01%포인트) 하락했다. 1년 전 2.55%에 비해서는 32bp 떨어진 수치다.
최근 저축은행 금리의 하락세가 가파르다. 지난해 1월 2일 1%대 정기예금 상품(12개월)은 단 1개에 불과했다. 하지만 이는 지난해 12월 2일 15개로 늘어나더니 올해 2일 기준 34개로 급증했다. 24개월짜리 정기예금의 경우 지난해 1월 2일 2개 수준이었지만 올해 2일 32개까지 늘어났다.
미국 중앙은행(Fed)과 한국은행이 올해 기준금리를 인하한다면 저축은행의 평균 예금금리가 1%대 진입하는 데에 더욱 속도가 붙을 전망이다.
저축은행의 금리 하락 배경에는 내년부터 적용되는 신(新) 예대율 규제가 있다. 예대율은 은행이 보유하고 있는 예금 대비 대출금 비율을 말한다. 저축은행은 예대율을 기준점인 110%에 맞추기 위해 상반기까지만 해도 고금리 예·적금 상품을 연이어 출시했다.
저축은행들은 예대율 관리를 위해 분자인 대출을 축소하는 게 아닌 분모인 저축 금액 규모를 키우는 식으로 운영해왔기 때문이다. 이를 통해 이미 상당한 수신액을 쌓아뒀다는 게 업계 중론이다.
공격적인 퇴직연금 판매도 금리 하락에 영향을 미쳤다. 지난 2018년 금융당국의 감독규정 개정으로 저축은행이 퇴직연금 운용 대상에 포함됐다. 이후 저축은행이 판매한 퇴직연금 예금 잔액은 5조원에 육박한다.
저축은행 관계자는 "기준금리 하락으로 대출금리가 떨어졌기 때문에 저축은행이 예대마진을 통해 수익을 얻는 것이 어려워졌다"며 "이미 수신액이 충분한 저축은행 입장에서 어떻게든 금리를 떨어뜨려야 하는 상황이다. 하지만 고객 이탈을 최소화하기 위해 어느 정도의 기간을 두고 지속적으로 금리 하락을 유도할 것"이라고 전했다.