"신한은행의 오픈뱅킹 차별화는 빅데이터 활용에 달렸다. 데이터 3법(신용정보법·개인정보보호법·정보통신망법)만 통과되면 데이터뱅크를 본격화 할 준비는 갖췄다."
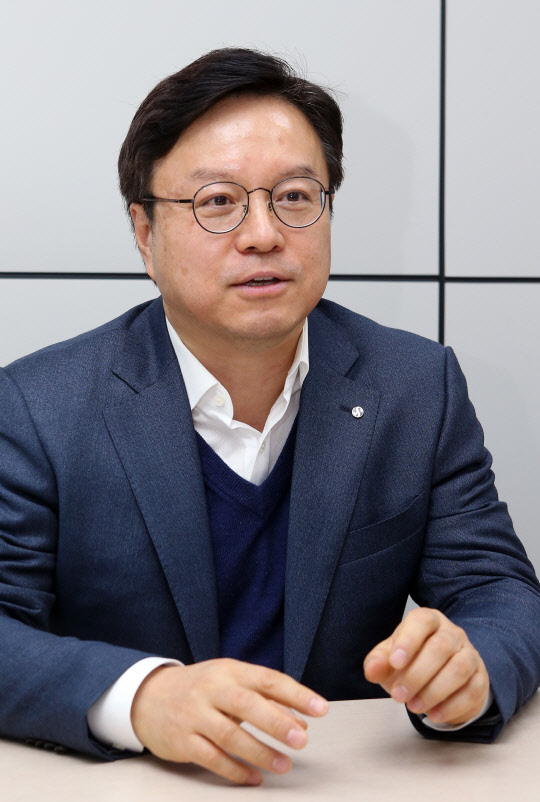
7일 서울 중구 부영빌딩 내 위치한 신한은행 빅데이터센터를 찾아 김철기 빅데이터센터 본부장을 만났다. 지난 2017년 6월 신한은행에 합류한 김 본부장은 미국 대형 상업은행인 뱅크오브아메리카(BoA)를 비롯해 월가 등에서 15년을 근무했다.
투자은행에 주로 있었지만 그는 스탠퍼드와 버클리대학에서 계산통계학을 전공한 금융공학자다. 현재 은행의 데이터 관련 분석과 인공지능 관련 데이터전략을 짠다. 신한은행의 방대한 고객 금융데이터로 분석 맞춤형 서비스 창출을 고민하고 있다.
2017년 당시 위성호 신한은행장과 만났을 때 김 본부장은 "데이터만 많으면 된다"고 말했다. 국내 선두 금융그룹인 신한금융에는 국내 1위 은행과 카드사인 신한은행과 신한카드가 있다.
이곳의 빅데이터가 앞으로 어떻게 활용될 지가 관건이다. 2018년 상반기 신한금융은 디지털역량 컨설팅을 받았다. 민낯을 들여다본 것이다. 김 본부장은 "글로벌 은행과 비교하면 국내는 10년이 뒤졌다"면서 "현업에서 어떤 데이터가 필요할지 소통하고 현업의 과제를 끌어내기 위해 조직을 새로 하고 역량을 끌어 올렸다"고 말했다.
지난달 30일부터 시작된 국내 오픈뱅킹 서비스에서 신한은행의 오픈뱅킹은 타 은행과 달리 '타행<->타행' 간 이체가 가능한 진정한 오픈뱅킹이다. 김 본부장은 "이제 내년 상반기면 오픈뱅킹 데이터를 갖고 차별화되는 게 숙제"라면서 "마이데이터도 준비하고 있다"고 말했다.
신한은행이 말하는 '데이터뱅크'란 마이데이터사업을 비롯해 AISP(본인계좌정보관리업자)로 은행이 나서는 것을 의미하는 걸로 파악된다.
마이데이터는 은행·카드·통신사 등에 흩어진 개인 신용정보를 한곳에 모으거나 이동시켜 볼 수 있게 하는 서비스다. 금융 분야의 마이데이터 사업은 본인 신용정보의 체계적 관리를 지원하면서 소비패턴 등의 분석으로 개인의 신용관리·자산관리 서비스를 제공할 수 있다.
사실 지금의 오픈뱅킹은 핀테크회사인 뱅크샐러드가 2년 전부터 했던 서비스다. 그러나 비대면 채널도 갖추고 있는 은행의 오픈뱅킹은 '디지털 트렌스포메이션'에 있어서 사람과 접촉하는 경험이 연결될 수 있는 강점이 있다.
김 본부장은 "디지털은 현장(영업점)이랑 같이 가야 한다"면서 "아마존이 보여주듯 '경험'과 연결돼 사람의 감성을 움직이는 서비스가 디지털 트렌스포메이션의 성공을 갖고 올 것"이라고 말했다.
김 본부장은 "신한은행은 11월 시범테스트를 거쳐 내년 1월 '데이터 통합분석플랫폼'을 정식오픈할 것"이라고 밝혔다. 일반 분석자들은 통합분석플랫폼에 들어와서 분석을 쉽게 할 수 있다. 김 본부장은 "오픈API를 통해 얻을 수 있는 비즈니스 기회는 매우 클 것"으로 내다봤다.
신한은행의 '데이터뱅크'는 오픈뱅킹을 기반으로 장차 AISP로 나서는 것으로 보인다. AISP는 이용자의 명시적 동의가 있는 경우, 이용자가 보유하고 있는 하나 또는 다수의 계좌를 집합된 정보 형식으로 보여주는 형태의 서비스 제공업자다. 심화영기자 dorothy@dt.co.kr