[디지털타임스 박정일 기자] SK하이닉스가 올 연말쯤 메모리반도체 시장이 정상 수준으로 돌아올 것이라고 예측했다. 돌발 변수만 없다면 내년부터 '반도체 코리아'가 다시 기지개를 펼 수 있다는 기대감이 높아지고 있다.
김석 SK하이닉스 D램 마케팅 담당 상무는 24일 3분기 실적발표 컨퍼런스콜에서 "(D램 재고 수준이)상반기와 비교해 연말까지 큰 폭으로 줄어들 것"이라며 "이미 상당히 정상 수준까지 내려왔다"고 밝혔다.
마찬가지로 김정태 SK하이닉스 낸드 마케팅 담당 상무 역시 "3분기 말 기준 6주 후반까지 (낸드플래시 재고가)감소한 상태"라며 "결과적으로 연말 재고는 정상 수준이 될 것으로 예상한다"고 답했다.
재고 감소는 수요가 회복세를 보이고 있다는 뜻으로, 내년부터 본격적인 수요 증가가 이어지면 제품 가격과 수익성 역시 상승세를 보일 것으로 기대된다. 업계에서는 이르면 연말, 늦어도 내년 1분기부터 호황기에 진입할 가능성을 조심스럽게 점치고 있다.
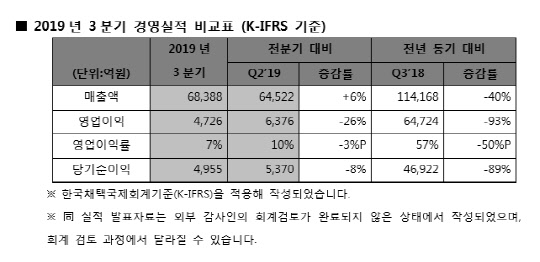
실제로 SK하이닉스의 이번 실적 역시 증권가의 예상보다 선방했다는 평가가 나오고 있다. 애초 증권업계가 예측한 3분기 영업이익은 4200억원 수준이었지만, SK하이닉스는 예상보다 약 500억원 늘어난 4726억원의 영업이익을 거뒀다고 이날 공시했다.
김석 담당은 이 같은 실적의 배경에 대해 "중화권 서버용 수요와 미주 IDC(인터넷데이터센터) 수요가 회복에 상당히 이바지했다"며 "모바일과 PC 쪽에서도 재고 확보 목적의 중화권 수요가 있었다"고 설명했다. 이에 따라 3분기 비트그로스(저장공간 기준 증가율)는 23%를 기록했고, 4분기에도 한 자릿수 중반 정도의 수요 증가세가 있을 것이라고 덧붙였다.
업계에서는 이에 따라 오는 31일로 예정된 삼성전자 반도체 부문의 성적표에 관심이 쏠리고 있다. 삼성전자는 지난 8일 당초 예상을 상회하는 7조7000억원의 영업이익을 거뒀다고 잠정 실적을 공시했다. 증권가에서는 메모리 사업의 영업이익이 3조원대 초반이 될 것으로 예상하고 있지만 그보다 소폭 상승할 가능성도 조심스럽게 점쳐진다.
하지만 SK하이닉스는 대외 불확실성에 따른 수요 변동 가능성에 대처하기 위해 생산과 투자 속도조절을 계속 하겠다는 전략이다. 회사 측은 "최근 개선되고 있는 고객의 수요 흐름은 긍정적인 것이 분명하나, 올 해 지속된 무역분쟁 등 대외 불확실성으로 인한 수요의 갑작스러운 변동 가능성은 여전히 존재하고 있다"며, 내년 메모리 제품 생산 능력과 투자 금액이 올해보다 모두 줄어들 전망이라고 밝혔다.
한편 SK하이닉스는 EUV(극자외선노광) 공정을 도입한 차세대 미세공정 D램 생산 시점에 대한 질문에 "2021년 초를 목표로 1A 나노급 개발이 진행 중"이라며 "1B 나노급은 2022년 예정이고 EUV 적용 레이어를 더 확대할 예정"이라고 설명했다. 박정일기자 comja77@dt.co.kr