[디지털타임스 박상길 기자] 우리나라의 부동산 간접 투자 수준이 상당히 저조한 것으로 나타났다. 상장 리츠(REITs·부동산투자회사) 시장이 우리나라와 비슷한 일본과 비교하면 128분의 1수준에 그친다.
15일 부동산업계에 따르면 작년 말 기준 우리나라의 상장 리츠 규모는 1조원이다. 한국의 상장 리츠 도입 시점(2001년)과 큰 차이가 없는 일본(2000년 도입), 싱가포르(2002년), 홍콩(2003년), 프랑스(2003년)의 상장 리츠 가치는 각 128조원, 60조원, 36조원, 68조원으로 우리나라의 36∼128배에 이른다.
우리나라보다 리츠를 6년이나 늦게 도입한 영국(2007년)도 87배(87조원) 수준이며 부동산 간접투자 선진국 미국(1960년·1230조원), 호주(1971년·101조원), 캐나다(1993년·61조원)와의 격차도 크다.
리츠는 대표적 부동산 간접투자 형태로, 부동산투자회사로부터 배당을 받거나 이 회사가 주식시장에 상장돼 거래되면 보유한 부동산투자회사 주식의 시세 차익을 기대할 수 있다.
그러나 현재 한국거래소에 상장된 리츠는 이리츠코크랩, 신한알파리츠 등 5곳에 그친다.
이들 주요 국가의 상장 리츠는 우량 공공자산 공급, 세제 혜택 등으로 빠르게 성장했다.
미국과 일본은 금융위기 시기에 유동성 공급, 싱가포르는 국가 목표인 금융허브 달성, 홍콩은 공기업 재정 확보를 위해 정책적으로 부동산 간접투자에 혜택을 몰아줬다.
이에 반해 우리나라는 우선 우량 자산이 기관투자자·외국인 등 소수 고액자산가가 투자하는 사모 리츠나 부동산 펀드에 집중되면서 일반 대중의 부동산 간접투자 기회가 상대적으로 적었다.
예를 들어 여의도 IFC빌딩과 공평동 센트로폴리스는 외국인, 종로 그랑서울과 서울역 앞 서울스퀘어는 연기금이 사모 형태로 투자한 대표적 부동산이다. 자산운용사들은 큰 규모 자금 조달이 손쉬운 기관투자자와 외국인 대상의 투자 유치에 집중하고 있다.
상장 리츠 등 공모 방식의 부동산 간접 투자에 사모와 차별적인 세제 혜택도 없으며 오히려 설립 절차(인가)가 사모보다 더 까다롭고 공시 등 의무만 더해지기 때문에 시장 성장을 기대하기 어렵다.
정부는 지난 11일 부동산 간접투자를 늘리기 위해
이에 따라 뒤늦게 지난 11일 정부는 경제활력대책회의에서 부동산 간접투자를 늘리는 공모형 부동산 간접투자 활성화 방안을 발표했다. 국민들이 부동산 직접 투자에 비해 부담이 적고 안정적인 리츠·펀드를 통해 부동산 간접투자에 나설 수 있도록 세제 혜택을 늘리는 것이 골자다. 이번 방안들은 대부분 늦어도 내년 중 실행될 예정이다.박상길기자 sweatsk@dt.co.kr
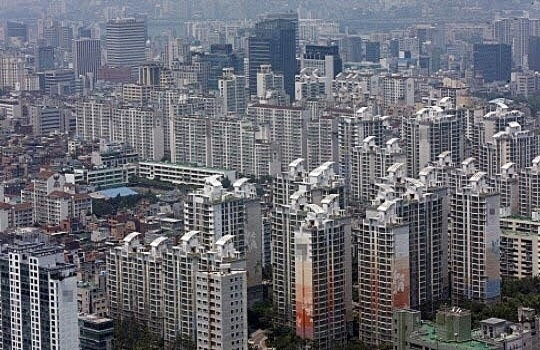
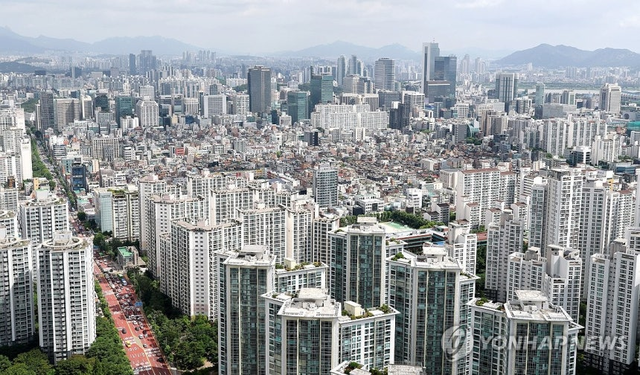
우리나라의 부동산 간접투자 수준이 상당히 저조한 것으로 나타났다. 우리나라와 상장 리츠 시장이 비슷한 일본과 비교하면 128분의 1 수준에 그쳤다. 사진은 서울 아파트 전경.<연합뉴스>