경기 침체 악몽이 산업계를 돌아 금융권을 위협하기 시작했다.
그동안 수익 안전지대였던 은행 등 금융권에 본격적인 침체의 그늘이 깃들면서 수익성 악화에 대한 우려도 높아지고 있다.
자연히 금융 소비자들의 입장도 위축되고 있다. 당장 이자 소득을 노리는 금융소비자는 투자처가 갈수록 줄고, 대출을 쓰려는 금융소비자는 금융기관의 보수적 판단으로 곤란해질 전망이다.
◇ 디플레 위협받는 금융권= 8일 금융권에 따르면 은행의 대표적인 수익성 지표인 NIM(순이자마진)은 하락세를 보인다. 신한, 국민, 우리, 하나은행의 2분기 NIM은 1.49∼1.70으로, 1분기(1.52∼1.71)보다 상단과 하단이 각각 0.01%포인트, 0.03%포인트 떨어졌다.
이런 가운데 시중은행들의 6월 말 현재 예대율은 신한은행(97.0%), KB국민은행(97.7%), 우리은행(96.9%), KEB하나은행(97.3%) 등 100%에 가깝다.
예대율이 100%를 넘으면 금융당국으로부터 대출 취급을 제한받게 된다. 예대율을 관리하려면 예금을 확대하거나 대출을 늘려야 하는데, 예금은 조달 비용이 많이 들기 때문에 은행들은 주로 중소 기업대출을 늘리는 방식으로 대응하고 있는 것이다.
현재 대기업은 세계 경기 둔화에 한국 경제 저성장, 불확실성 확대 등을 이유로 투자를 꺼리고 있다.
시중은행들의 이 같은 안간힘에도 불구하고 경기 부양 측면에서 추가 금리 인하론이 더욱 힘을 얻고 있어 은행은 저성장·저수익 국면으로 들어설 것이란 전망이 나온다.
금리가 내려가면 수신·대출금리가 모두 떨어지면서 은행의 이자수익은 줄어들게 된다.
금융권 관계자는 "디플레이션 국면에서는 기업 대출 수요가 부진해지고 가계 대출 역시 생계형 대출만 늘어날 것"이라며 "물가하락을 막기 위해 금리하락 등 노력이 병행되겠지만 은행은 이로 인해 마진율 역시 같이 떨어지게 된다"고 분석했다.
◇ 디플레 위협받는 금융소비자 = 한국은행이 올해 7월 기준금리를 인하했고 올해 안에 더 내릴 수도 있다는 전망도 나오면서 은행 예금금리는 연 1%대로 떨어졌다. 은행에 예금을 해서는 수익을 기대하기 어렵다는 의미다. 이런 상황에서 우리 경제는 조금씩 침체되고 있다.
주식시장도 변동성이 커졌다. 미중 무역갈등이 악화와 완화를 반복하고 있고 영국의 유럽연합 탈퇴 이슈도 해결되지 않았다. 한국은 일본과의 갈등도 겹쳤다.
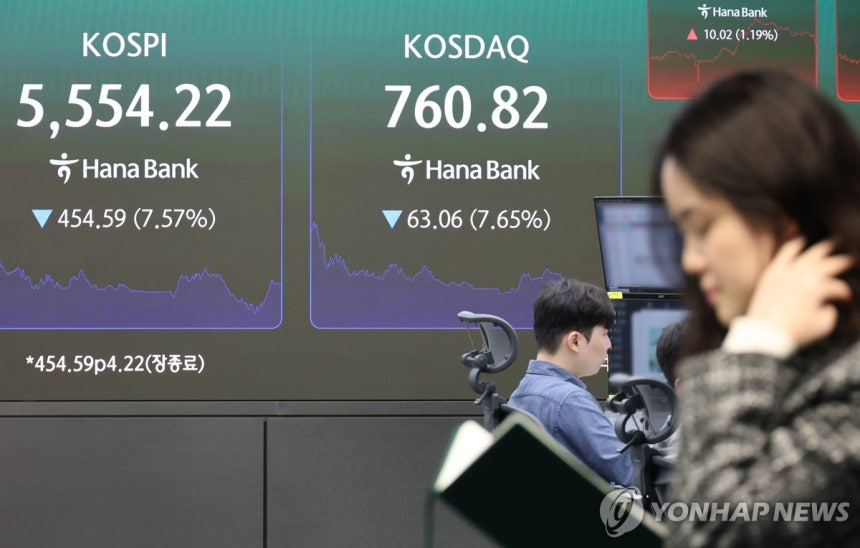
코스피는 7월 한 달간 4.98% 떨어진 데 이어 지난달에는 2.80% 내렸다.
전문가들은 우량기업의 회사채를 추천한다. 은행 수익보다는 좋을 수밖에 없다는 게 장점이지만 채권시장에 문외한인 일반인에게는 역시 쉽지 않은 투자 결정이다.
재테크 전문가들은 이에 달러와 금은 차익을 보려는 투자보다는 자산의 안정적인 배분을 위해 확보해두는 것이 좋다고 조언했다. 금이나 달러 자산은 가격이 조금 내려간 날 일정 정도씩 사들여서 자산의 10% 정도를 배분하는 것이 좋다는 게 금융권 투자 전문가들의 조언이다. 진현진기자 2jinhj@dt.co.kr
그동안 수익 안전지대였던 은행 등 금융권에 본격적인 침체의 그늘이 깃들면서 수익성 악화에 대한 우려도 높아지고 있다.
자연히 금융 소비자들의 입장도 위축되고 있다. 당장 이자 소득을 노리는 금융소비자는 투자처가 갈수록 줄고, 대출을 쓰려는 금융소비자는 금융기관의 보수적 판단으로 곤란해질 전망이다.
◇ 디플레 위협받는 금융권= 8일 금융권에 따르면 은행의 대표적인 수익성 지표인 NIM(순이자마진)은 하락세를 보인다. 신한, 국민, 우리, 하나은행의 2분기 NIM은 1.49∼1.70으로, 1분기(1.52∼1.71)보다 상단과 하단이 각각 0.01%포인트, 0.03%포인트 떨어졌다.
예대율이 100%를 넘으면 금융당국으로부터 대출 취급을 제한받게 된다. 예대율을 관리하려면 예금을 확대하거나 대출을 늘려야 하는데, 예금은 조달 비용이 많이 들기 때문에 은행들은 주로 중소 기업대출을 늘리는 방식으로 대응하고 있는 것이다.
현재 대기업은 세계 경기 둔화에 한국 경제 저성장, 불확실성 확대 등을 이유로 투자를 꺼리고 있다.
시중은행들의 이 같은 안간힘에도 불구하고 경기 부양 측면에서 추가 금리 인하론이 더욱 힘을 얻고 있어 은행은 저성장·저수익 국면으로 들어설 것이란 전망이 나온다.
금리가 내려가면 수신·대출금리가 모두 떨어지면서 은행의 이자수익은 줄어들게 된다.
금융권 관계자는 "디플레이션 국면에서는 기업 대출 수요가 부진해지고 가계 대출 역시 생계형 대출만 늘어날 것"이라며 "물가하락을 막기 위해 금리하락 등 노력이 병행되겠지만 은행은 이로 인해 마진율 역시 같이 떨어지게 된다"고 분석했다.
◇ 디플레 위협받는 금융소비자 = 한국은행이 올해 7월 기준금리를 인하했고 올해 안에 더 내릴 수도 있다는 전망도 나오면서 은행 예금금리는 연 1%대로 떨어졌다. 은행에 예금을 해서는 수익을 기대하기 어렵다는 의미다. 이런 상황에서 우리 경제는 조금씩 침체되고 있다.
주식시장도 변동성이 커졌다. 미중 무역갈등이 악화와 완화를 반복하고 있고 영국의 유럽연합 탈퇴 이슈도 해결되지 않았다. 한국은 일본과의 갈등도 겹쳤다.
코스피는 7월 한 달간 4.98% 떨어진 데 이어 지난달에는 2.80% 내렸다.
전문가들은 우량기업의 회사채를 추천한다. 은행 수익보다는 좋을 수밖에 없다는 게 장점이지만 채권시장에 문외한인 일반인에게는 역시 쉽지 않은 투자 결정이다.
재테크 전문가들은 이에 달러와 금은 차익을 보려는 투자보다는 자산의 안정적인 배분을 위해 확보해두는 것이 좋다고 조언했다. 금이나 달러 자산은 가격이 조금 내려간 날 일정 정도씩 사들여서 자산의 10% 정도를 배분하는 것이 좋다는 게 금융권 투자 전문가들의 조언이다. 진현진기자 2jinhj@dt.co.kr
[저작권자 ⓒ디지털타임스 무단 전재-재배포 금지]
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0