하지만 외화보험은 금리·환율 변동에 따라 위험성이 커질 수 있는데 일부 보험사들이 장점만을 강조하며 판매하자 금융당국이 소비자 주의를 요구했다.
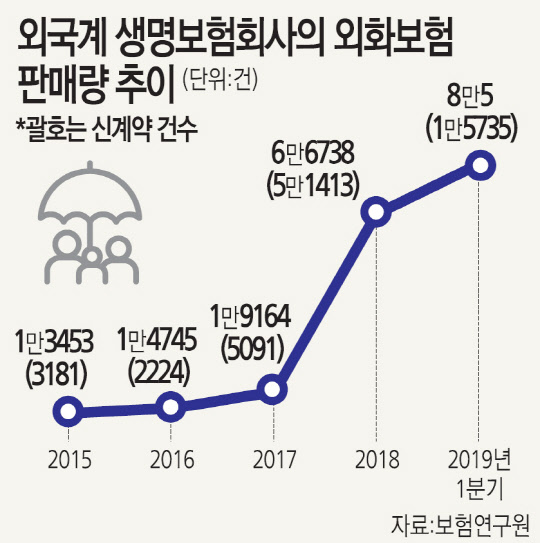
21일 보험연구원에 따르면 외국계 생명보험사 4곳의 외화보험 상품에 대한 수입보험료는 최근 4년간(2015~2018) 연평균 57.1% 증가한 것으로 집계됐다. 특히 2018년 기준 초회보험료와 신계약 건수는 전년 대비 각각 2.9배, 10.1배 늘어났다.
금융감독원에 따르면 외화보험이 최초 판매된 2003년 9월부터 올해 5월까지의 판매 건수는 14만600건이다. 이 중 5만건 이상이 최근 1년 간 판매됐다. 외화보험 누적 수입보험료는 3조8000억원에 이르는 것으로 나타났다.
외화보험이란 보험료 납입과 보험금 지급이 외국 통화로 이뤄지는 보험 상품을 말한다. 현재 ABL생명, AIA생명, 메트라이프생명, 오렌지라이프, 푸르덴셜생명 등 외국계 생명보험사들을 중심으로 판매되고 있다.
최근 달러 강세 기조는 국내 외화보험 시장 확대에 영향을 미쳤다. 또 미국 금리가 우리나라보다 높아지자 외화보험에 가입한다면 원화보험보다 유리할 것이라 예측하는 소비자도 많아졌다.
하지만 외화보험은 5년 또는 10년 이상 장기간 보험료를 납입해야 하는 상품이 대부분이다. 외국의 금리가 이 기간 동안 높은 수준을 유지한다는 보장이 없기 때문에 가입 당시 금리만 고려하기엔 리스크가 있는 게 사실이다.
예를 들어 공시이율이 3.8%일 때 매월 보험료가 1000달러이고, 만기가 10년인 저축성보험에 가입했다고 가정해보자. 보험 가입 5년 후부터 미국 금리가 점차 하락해 공시이율이 1.0%로 인하된다면 만기보험금은 가입 당시 기대했던 것보다 약 4600달러 감소하는 셈이다.
외화보험은 환율에 따라 원화가치가 달라진다는 위험도 있다. 소비자가 보험료를 낼 때 원화를 외화로 환전하게 되고, 보험금을 받을 때는 외화를 원화로 환전한다. 만약 보험료 납입 시 환율이 상승하면 가입자 보험료 부담이 늘고, 보험금 수령 시 환율이 하락하면 보험금의 원화환산금액이 하락할 위험이다.
그럼에도 불구하고 '환테크' 수단으로 외화보험을 선택하는 소비자들이 늘어나고 있다. 금융감독원 관계자는 "최근 외화보험 판매가 활발해졌는데 일부 보험사들이 판매시점의 장점만을 안내하는 경우가 있어 관련 민원이 증가했다"면서 "소비자들은 외화보험 가입 전에 상품안내장을 주의깊게 살펴보고 환리스크와 금리변동 가능성을 반드시 확인해야 한다"고 전했다.