KTB투자증권 분석
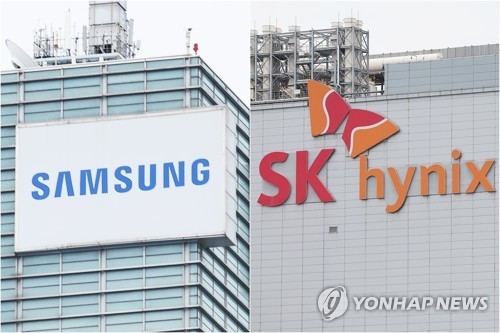
[디지털타임스 김민주 기자] KTB투자증권은 5일 삼성전자와 SK하이닉스에 대해 일본의 추가 수출 규제에 따른 악영향이 크지 않을 것으로 내다봤다.
김양재 KTB투자증권 연구원은 "일본이 결국 한국을 '화이트리스트(전략 물자 수출 심사 우대 대상)'에서 제외하기로 결정했지만, 주가 측면에서 삼성전자와 SK하이닉스가 받는 악영향은 크지 않을 것"이라고 진단했다.
김 연구원은 "일본의 이번 조치는 수출 규제를 강화하겠다는 것이지 수출을 전면적으로 금지하겠다는 것은 아니다"라며 "실제로 종전까지 아시아 국가 중 화이트리스트에 포함된 건 한국뿐이었으며, 비(非) 화이트국가인 대만과 싱가포르에 위치한 TSMC와 마이크론은 일본산 소재 수입 시 원래 개별 허가 제도를 적용받고 있었다"고 설명했다.
이어 "최악의 경우 일본이 한국향 소재 수출을 전면 중단하더라도 전 세계 메모리 반도체 시장에서 한국의 시장 점유율은 65% 이상으로 대체가 불가능한 상황"이라며 "국내 메모리 생산이 차질을 빚게 되면 오히려 메모리 가격은 급등하고 삼성전자와 SK하이닉스의 주가도 반등할 가능성이 크다"고 내다봤다.
김민주기자 stella2515@dt.co.kr
[디지털타임스 김민주 기자] KTB투자증권은 5일 삼성전자와 SK하이닉스에 대해 일본의 추가 수출 규제에 따른 악영향이 크지 않을 것으로 내다봤다.
김양재 KTB투자증권 연구원은 "일본이 결국 한국을 '화이트리스트(전략 물자 수출 심사 우대 대상)'에서 제외하기로 결정했지만, 주가 측면에서 삼성전자와 SK하이닉스가 받는 악영향은 크지 않을 것"이라고 진단했다.
김 연구원은 "일본의 이번 조치는 수출 규제를 강화하겠다는 것이지 수출을 전면적으로 금지하겠다는 것은 아니다"라며 "실제로 종전까지 아시아 국가 중 화이트리스트에 포함된 건 한국뿐이었으며, 비(非) 화이트국가인 대만과 싱가포르에 위치한 TSMC와 마이크론은 일본산 소재 수입 시 원래 개별 허가 제도를 적용받고 있었다"고 설명했다.
이어 "최악의 경우 일본이 한국향 소재 수출을 전면 중단하더라도 전 세계 메모리 반도체 시장에서 한국의 시장 점유율은 65% 이상으로 대체가 불가능한 상황"이라며 "국내 메모리 생산이 차질을 빚게 되면 오히려 메모리 가격은 급등하고 삼성전자와 SK하이닉스의 주가도 반등할 가능성이 크다"고 내다봤다.
김민주기자 stella2515@dt.co.kr
[저작권자 ⓒ디지털타임스 무단 전재-재배포 금지]
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0