[디지털타임스 박정일 기자] 중국 경기 침체와 미·중 무역전쟁에 따른 수요 부진으로 2분기 국내 정유·화학 업계 수익성에 비상이 걸렸다. 지난해 절반을 조금 넘는 수준에 머물 것이라는 부정적 전망이 나오는 가운데, 앞으로의 업황도 만만찮은 만큼 정유·화학 업계의 사업 다각화는 이제 생존의 문제로 대두되고 있다.
26일 업계에 따르면 SK이노베이션과 LG화학, 에쓰오일(S-Oil), 롯데케미칼, 한화케미칼 등 주요 정유·화학 업체들의 올 2분기 영업이익은 전년 동기와 비교해 30~40% 가량 줄어들 전망이다.
특히 수요 부진 등의 요인으로 주요 석유·화학 제품의 마진이 급감하면서 2분기 실적 추정치는 분기 초 시장 예측보다 더 하회할 것이라는 전망이 속속 나오고 있다. 박연주 미래에셋대우 연구원은 "정제 마진이 반등하다 다시 둔화해 손익분기점 이하 수준이 이어지고 있다"며 "중국 내수가 약한 가운데 5월 들어 무역 분쟁 관련 불확실성까지 확대되면서 수출 수요도 위축된 것으로 추정된다"고 말했다.
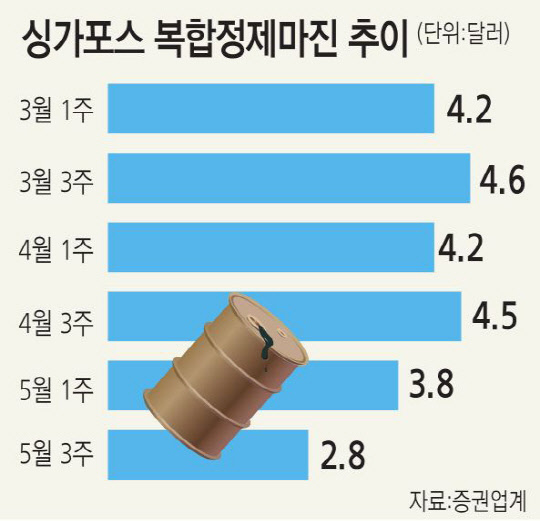
실제로 정유사업의 수익성을 확인할 수 있는 싱가포르 복합정제마진은 이달 들어 평균 배럴 당 3.1달러 수준까지 내려갔다. 지난주 기준으로는 2달러 대까지 떨어졌다. 올 초 2.5달러에서 4달러대까지 올라가며 수요 회복에 대한 기대감을 높였지만, 지난달부터 다시 내림세로 바뀐 것이다.정유업체들이 정제사업으로 수익을 내려면 마진이 배럴 당 4달러는 넘어야 한다는 것이 업계의 설명이다. 이 같은 상황이 계속되면 정유업체들은 손해를 보면서 휘발유 등 석유제품을 팔아야 할 지경에 처한다.
나프타 등 석유화학 제품의 마진도 최근 들어 내림세고, 특히 최근 몇년 간 효자 노릇을 했던 PX(파라자일렌)의 경우 큰 폭의 하락세를 보이고 있다. 국제해사기구(IMO)의 선박용 연료유 황 함유량 규제 'IMO 2020'에 따른 친환경 선박 연료유의 수요 증가가 올 하반기 기대되는 요인이지만, 이 역시 2021년 이후 수익성에 미치는 영향이 점차 반감될 전망이다.
업계에서는 보호무역에 중동 오일머니의 정유·화학 사업 확대 움직임까지 더하면서 앞으로의 업황도 당분간 쉽지 않을 것으로 보고 있다. 실제로 아람코는 올 들어 수조원 규모의 투자 계획을 잇따라 쏟아내며 원유 공급부터 가공까지 수직계열화에 속도를 내고 있다.
이에 따라 정유·화학 업계는 사업 다각화에 속도를 내고 있다. 대표적인 사례로 꼽히는 LG화학의 경우 기초소재(석유화학 주력) 사업부문의 매출 비중을 2017년 67.1%에서 올 1분기 59.4%까지 낮췄다. 반대로 전지 부문의 비중은 같은 기간 17.8%에서 24.9%까지 늘렸다.
SK이노베이션 역시 화학에 이어 이번엔 배터리에 승부를 걸고 있다. 2021년 흑자 전환을 목표로 올해에만 3조원 이상의 공격적인 투자를 하고 있다. 한화케미칼의 경우 전체 매출의 절반 수준을 차지하는 태양광의 부활에 희망을 걸고 있다.
반대로 사업 다각화보다 규모의 경제 확대 전략을 택한 롯데케미칼의 경우 시황 악화의 피해를 더 받고 있어 향후 행보가 주목된다. 금융정보업체 와이즈에프엔이 집계한 롯데케미칼의 영업이익은 전년 동기보다 무려 46.4%나 줄어들 전망이어서, LG화학(-29.6%), SK이노베이션(-33.1%) 등과 비교가 된다. 업계 관계자는 "신동빈 롯데그룹 회장이 롯데케미칼을 주력 수출 계열사로 삼고 적극적으로 밀어주고 있는 만큼, 김교현 롯데 화학 BU장의 고민이 깊어질 것"이라고 말했다.
김 BU장은 2017년 롯데케미칼 대표에 취임한 데 이어 작년 말 화학 BU장을 맡으면서 롯데그룹의 화학사업을 이끌고 있다. 그는 2030년까지 글로벌 톱7 수준으로 사업을 키우겠다는 포부를 내놓은 바 있다.