올해 경기가 좋지 않은 상황에서 국내은행이 중소기업과 개인사업자 대출을 늘리고 있어 이에 대한 리스크 관리가 필요하다는 지적이 나왔다. 가계대출도 취약차주 중심으로 부실을 관리해야 한다는 제언이다.
26일 한국금융연구원이 낸 '금융포커스'에 따르면 국내 은행의 건전성 관련 지표를 봤을 때 크게 우려할 정도는 아니지만, 지난 1분기 경제성장률이 마이너스를 기록하는 등 예상보다 경기가 좋지 않아 은행들의 리스크 관리가 필요한 것으로 나타났다.
국내은행의 부실채권비율은 지난 2015년 말 1.8%에서 지속 감소해 2018년 말 0.97%를 기록했다. 지난 2월 말 기준 국내은행의 원화대출 연체율도 0.52%로 전년 동기(0.48%)에 비해 증가했으나 2016년 2월(0.70%), 2017년 2월(0.57%)에 비해 감소한 상황이다.
하지만 2018년 신규발생 부실채권 규모가 증가하고 기업·가계대출 연체율이 1년 전에 비해 늘어 건전성에 대한 우려를 완전히 지워버리기는 어렵다는 게 연구원의 진단이다.
국내은행의 신규발생 부실채권규모는 2015년 28조1000억원에서 2016년 25조2000억원, 2017년 17조2000억원으로 감소했다가 지난해 18조6000억원으로 늘어 전년 대비 8.1% 증가했다. 지난 2월 말 국내은행 원화대출 중 기업대출은 1년 전해 비해 0.04%포인트, 가계대출은 0.05%포인트 늘어났다.
연구원은 이런 가운데 올해 국내은행들이 중소기업과 개인사업자 대출을 늘리고 있고, 지난해 가계대출도 크게 늘었기 때문에 취약차주 중심의 부실 가능성에 대비해야 한다고 조언했다.
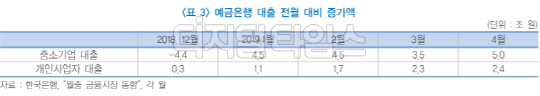
한국은행 '월 중 금융시장 동향'에 따르면 지난 4월 중소기업대출은 전월 대비 5조원, 개인사업자 대출은 전월 대비 2조4000억원 늘었다. 지난해 12월 중소기업은 4조4000억원 감소, 개인사업자 대출은 3000억원 증가에 그친 바 있다.
특히 지난 3월 말 개인사업자 대출 연체율이 한달 전에 비해 늘어나 주의가 요구된다고 연구원은 지적했다. 전 금융권의 연체율은 2월 0.58%에서 3월 0.75%로 늘었고 은행은 0.33%에서 0.38%로 늘었다.
이병윤 한국금융연구원 선임연구위원은 "올해 들어 경기가 좋지 않고 6월부터 제2금융권에도 DSR규제가 본격 시행 될 예정임에 따라 취약차주부터 대출부실이 나타날 가능성이 있다"며 "최근 정부가 혁신금융 확대를 위해 기술·미래성장성 평가에 기반한 혁신기업 대출을 장려하고 있는데, 은행들의 수익원 다각화 일환으로 확대하는 것은 바람직하나 아직 신용평가시스템이 정비되지 않은 상황이어서 이에 따른 리스크가 확대될 가능성에 대비해야 한다"고 조언했다. 진현진기자 2jinhj@dt.co.kr