올 2분기 은행의 가계 주택담보대출 문턱이 더욱 높아질 것으로 보인다. 비은행금융기관 대출심사도 강화된다. 다만 중소기업 대출은 문턱이 낮아질 것으로 예상된다.
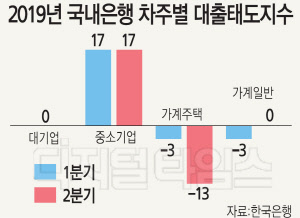
한국은행이 7일 발표한 '금융기관 대출행태 서베이 결과'를 보면 올 2분기 은행의 가계 주택담보대출 태도 지수는 -13이다.
대출행태 서베이는 금융기관의 대출 태도를 -100에서 100 사이로 나타내 지수가 마이너스면 앞으로 대출심사를 강화하겠다는 기관이 많다는 의미다. 플러스면 완하겠다는 기관이 많다는 것이다. 2분기 국내 은행의 종합 대출태도지수 전망치는 4로 나타났다.
올 2분기 가계 주담대 태도 지수는 지난 1분기(-3)보다 떨어졌다. 은행들의 주담대 심사가 2분기 들어 더 강화된다는 의미로 풀이된다. 가계 일반대출 태도 지수는 0으로 중립 수준이다.
한은 관계자는 "가계부채 관련 각종 규제에 부동산 경기 부진 등의 영향으로 대출심사를 강화하겠다고 밝힌 은행이 늘었다"고 말했다.
중소기업 대출태도지수는 17로 나타났다. 내년부터 새로운 예대율(예금 대비 대출금 비율) 규제가 적용되면서 은행은 중소기업 대출을 늘려야 이를 떨어뜨릴 수 있다. 이에 중소기업대출 심사에 완화적인 태도를 보이는 것으로 분석된다. 은행들의 대기업 대출태도지수는 0으로 전 분기와 같은 수준으로 나타날 전망이다.
비은행 금융기관의 대출심사는 신용카드사(0)를 제외한 대부분에서 강화될 전망이다. 상호저축은행(-16), 상호금융조합(-31), 생명보험회사(-6) 등에서 강화할 것으로 나타났다.
올 2분기 은행들의 차주 종합 신용위험지수 전망치는 13이다. 신용위험이 커진다고 보는 은행이 줄어든다고 보는 곳보다 더 많다는 뜻이다.
가계 신용위험은 10으로 조사됐다. 주택가격이 하락세인데다 가계의 소득 개선 가능성도 줄어들면서 채무상환 부담이 늘어날 수 있기 때문이다.
중소기업 신용위험은 20으로 집계됐다. 중소기업들의 대출은 늘어나는 반면 실적은 부진해 원리금 상환 부담이 늘어날 수 있다는 우려 때문이다. 대기업 신용위험 전망치는 7을 기록했다.
비은행 금융기관의 신용위험은 상호저축은행(20), 신용카드회사(6), 상호금융조합(31), 생명보험회사(21)로 상승했다. 2분기 신용위험이 1분기보다 커질 것이라는 응답이 많았다. 일부 지역의 주택가격 하락에 따른 담보가치 감소 우려, 차주의 채무상환 능력 저하 가능성 때문이다.
은행의 2분기 종합 대출수요 전망치는 7로 1분기보다 늘어날 것으로 보인다. 고용 부진으로 인한 생활자금 수요가 증가해 가계의 일반대출 수요(7)가 늘어날 것으로 전망돼서다.
중소기업 대출수요(17)와 대기업 대출수요(7)도 확대할 것으로 전망된다.
가계의 주택담보대출 수요(-7)는 부동산 경기 부진 영향으로 감소할 것으로 보인다. 비은행 대출수요는 주택 매매 감소에 상호저축은행(-8), 신용카드회사(-6), 상호금융조합(-6), 생명보험회사(-6) 등에서 줄어들 것으로 집계됐다.