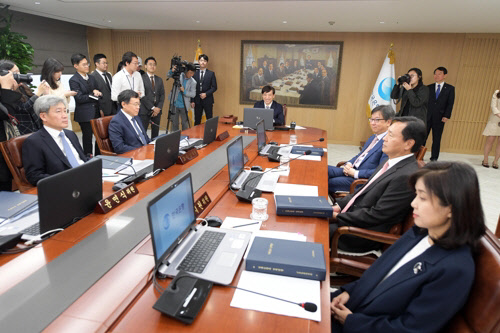
이주열 한국은행 총재가 지난 10월 18일 서울 중구 한국은행에서 금융통화위원회회의를 주재하고 있다. 연합뉴스
한국은행의 기준금리 인상을 앞두고 가계대출 부실 우려가 커지고 있다. 금리 인상이 가계에 2조5000억원의 추가 이자 부담으로 이어질 수 있기 때문이다. 30일 한은은 올해 마지막 금융통화위원회 회의를 열고 기준금리를 결정한다. 금융시장에서는 현재 연 1.50%에서 1.75%로 인상을 유력하게 점쳤다.
금융투자협회가 지난 16~21일 106개 기관의 채권 보유·운용 관련 종사가 200명을 대상으로 한 설문조사에서 79%는 금리 인상을 전망했다. 인상 근거는 가계부채 증가세에 따른 금융불균형 해소 차원이다. 하지만 일각에서는 금리 인상이 현재 1500조원까지 부풀어 오른 가계 빚 상환에 부담을 지을 수 있다고 지적한다. 지난 3분기 기준으로 가계신용 1514조4000억원 가운데 판매신용을 뺀 가계부채는 1427조7000억원이다. 예금은행의 잔액 기준 변동금리 대출 비중이 10월말 기준 70.2%로 비은행 변동금리 비중도 이와 같은 수준이라고 가정할 때 기준금리가 0.25%포인트 오를 경우 단순 계산으로 가계 이자 부담은 2조5000억원 늘어난다.
이 중 취약차주의 가계빚 부담은 2000억원 이상으로 추산된다. 지난 2분기 중 다중 채무자이면서 소득 하위 30% 또는 신용 7~10등급인 취약차주의 대출 규모는 85조1000억원으로, 금리가 0.25%포인트 오르면 이들의 이자 부담은 2127억원 확대한다.
금리 상승에 따라 고위험 가구 비중이 늘어날 수 있다는 우려도 나온다. 한은의 지난 6월 금융안정보고서에 따르면 대출금리가 1%포인트 오를 때 원리금상환비율(DSR)이 40%를 초과하고 자산평가액 대비 총부채 비중(DTA)이 100%가 넘는 고위험 가구 비중은 3.1%에서 3.5%로 늘어난다고 경고했다. 2%포인트 인상 때는 4.2%로 확대한다.
고위험가구가 보유한 금융부채 비중도 5.9%에서 각각 7.5%, 9.3%로 상승한다고 분석했다. 다만 한은의 기준금리 인상이 내년까지 이어지긴 어렵다는 분석이 나온다. 권영선 노무라금융투자 수석 이코노미스트는 지난 28일 기자간담회에서 한은이 한 차례 금리 인상을 단행한 후 계속 동결하다가 내후년에는 인하할 가능성이 있다고 봤다.