[디지털타임스 박정일 기자] 메모리 반도체 투자의 무게중심이 D램에서 낸드플래시로 넘어갈 것이라는 전망이 속속 나오고 있다. 반도체 고점논란 등으로 내년 이후 시장 불확실성이 커지고 있는 D램과 달리, 낸드플래시의 경우 SSD(솔리드스테이드트라이브) 등 저장장치 시장에서 성장여력이 충분하다는 판단 때문이다.
9일 업계에 따르면 삼성전자와 SK하이닉스 등 주요 반도체 업체들은 D램 생산공장 증설·미세공정 도입 계획을 보수적으로 조정하는 방안을 검토하고 있는 것으로 전해졌다. 이는 최근까지 고공행진을 지속했던 D램 시황이 내년 이후 불투명하다는 시장 분석이 잇달아 나오고 있기 때문인 것으로 추정된다.
이와 관련해 시장조사업체 IC인사이츠는 "삼성전자와 SK하이닉스가 최근 고객 수요 감소를 예상하면서 D램 확장 계획 일부를 연기한 것으로 알려졌다"고 밝혔다. 이들은 마이크론이 20나노 이하 D램 제조에 들어가는 웨이퍼 당 클린룸 공간이 이전 공정과 비교해 80% 가량 더 늘었다고 소개했다며, "상위 D램 공급 업체가 현재 사용 중인 20나노 공정에서 상당한 지출을 했지만 생산성 향상은 이전 공정과 비교해 훨씬 줄어들 것"이라고 설명했다.
아울러 주기적으로 등락을 반복했던 시장의 특성을 고려할 때, D램 시장이 2년 동안 큰 상승세를 기록한 만큼, 내년부터 조정기에 들어갈 것이라고 예측했다. 중국의 D램 양산이 내수 공급용으로 그칠 지 수출까지 이어질지 여부도 변수 중 하나라고 덧붙였다.
이에 대해 익명을 요구한 한 업계 관계자는 "투자는 시황에 따라 장기적 관점에서 판단하는 만큼 구체적인 계획을 말하긴 어렵다"면서도 "D램의 경우 미세공정 난이도가 높아지면서 투자에 비해 기대할 생산량 증가(비트그로스·비트 단위로 환산한 생산량 증가율) 폭이 줄어드는 것은 사실"이라고 말했다.
하지만 업계에서는 삼성전자와 SK하이닉스 등이 낸드플래시에 대해서는 공격적인 투자를 계속할 것으로 보고 있다. SK하이닉스는 최근 청주에 준공한 M15 라인에 총 20조원을 투자할 것이라고 밝혔고, 삼성전자 역시 지난 3월 중국 시안 공장 2라인에 약 7조5000억원을 투자해 낸드플래시 라인을 만든다는 계획을 내놓았다.
이는 낸드플래시의 주요 수요처인 SSD의 성장세와 미세공정 난이도가 D램에 비해 상대적으로 낮다는 점 등이 영향을 준 것으로 보인다. 실제로 시장조사업체 IHS마킷은 오는 2022년까지 SSD 시장이 연 평균 12.2%의 고공 성장을 예상했다. 가격이 내려가면서 저장장치 시장에서 HDD(하드디스크) 시장을 점차 대체할 것이라는 분석이다.
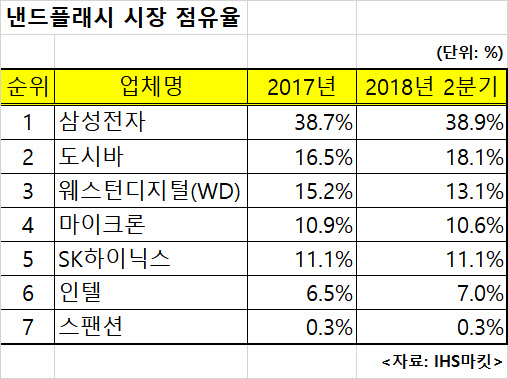
업계에서는 또 3강 체제가 굳어진 D램과 달리 낸드플래시 시장은 아직 6개 업체들이 치열하게 경쟁하고 있는 점 역시 공격적인 투자의 배경으로 꼽고 있다. 올해 2분기 기준으로 IHS마킷이 집계한 낸드플래시 점유율은 삼성전자가 38.9%로 1위를 차지한 가운데 2위인 도시바를 비롯해 웨스턴디지털, 마이크론, SK하이닉스 등이 10%대 점유율에서 경쟁 중이다. 인텔도 7%의 점유율로 호시탐탐 상위권 진입을 노리고 있다.