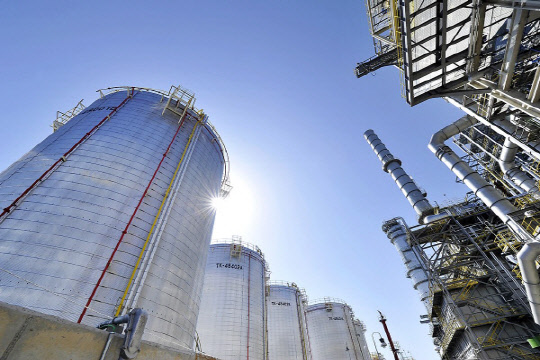
[디지털타임스 김양혁 기자] 에쓰오일(S-Oil)이 올해 2분기 어닝 서프라이즈를 기록했다. 모처럼 본업인 정유 사업 부문이 재고평가 이익 증가로 실적을 견인했다. 앞으로 남은 3분기와 4분기는 정유 사업 호조세와 함께 추진 중인 대규모 프로젝트 정유·석유화학 복합시설인 '잔사유 고도화 콤플렉스'(RUC)와 '올레핀 다운스트림 콤플렉스'(ODC) 본격 가동으로 호실적을 이어간다는 방침이다.
에쓰오일은 26일 2분기 실적 컨퍼런스콜에서 영업이익이 작년 같은 기간보다 243.3% 증가한 4026억원으로 잠정 집계됐다고 밝혔다. 같은 기간 매출액은 28.7% 증가한 6조31억원, 순이익은 143.9% 증가한 1632억원이다.
이번 실적은 증권가가 전망한 추정치에 부합했다. 에프앤가이드에 따르면 에쓰오일은 2분기 영업이익이 254.65% 증가한 4160억원을 기록할 것으로 관측됐다. 매출액과 순이익은 각각 5조9042억원, 2938억원이다.
회사 측은 이번 호실적은 정유 부문이 이끌었다고 설명했다. 정제마진 하락이라는 악재 속에서도 유가 상승으로 인한 재고 평가 덕을 봤다. 실제 정유 사업 부문 매출액은 4조7541억원으로, 전체 매출의 79.2%에 달한다. 영업이익 역시 3052억원으로 전체 영업이익에서 75.80%를 차지했다. 이는 기존 3년 연속 비정유 부문에서 절반이 넘는 영업이익을 달성한 것과 대비된다. 국내 정유사들은 지난 2014년 국제유가 급락 역풍으로 쓴맛을 본 이후 화학이나 윤활유 등 비정유 사업을 강화해왔다. 그 덕은 에쓰오일은 2012~2014년까지 3년간 정유 부문에서 적자를 냈을 때도 비정유 부문은 흑자였다.
앞으로 성수기로 접어드는 3분기에는 기존 정유 사업 호조세와 함께 약세를 띄었던 비정유 사업부문이 다시 활기를 찾을 전망이다. 에쓰오일은 상반기 바닥을 찍은 정제마진이 여름휴가철인 드라이빙시즌에 따른 수요 증가와 아시아·태평양 지역 정유사의 제한적인 정제 설비 증가에 힘입어 반등할 것으로 내다봤다. 또 앞으로 3분기와 4분기 RUC와 ODC가 상업가동을 시작한다. RUC에서 휘발유, 알킬레이트(고급 휘발유 원료) 등 제품이 생산되면서 매출액과 영업이익이 늘어날 것으로 내다봤다. 에쓰오일 관계자는 "앞으로 RUC와 ODC에서 발생하는 이익은 주주 배당, 미래성장동력을 위한 재원확보 등의 균형을 맞추며 운영할 계획"이라고 말했다.김양혁기자 mj@dt.co.kr