은행대출 조이자 보험에 몰려 2016년 53조서 2017년 57조로 계약유지 힘든 취약차주 늘 듯
은행권이 가계대출을 조이자 대출 문턱이 낮은 보험계약대출이 1년 새 3조 8636억원 이나 폭증했다. 본격적인 금리 상승기에 들어서면서 보험계약 유지가 어려운 취약차주가 크게 늘어날 것으로 보인다.
4일 보험업계에 따르면, 보험계약의 해약환급금의 범위 내에서 돈을 빌리는 보험계약대출이 지난해 1년 동안 3조8636억원이나 늘었다. 이는 전체 보험계약대출의 7%에 달하는 수준이다.
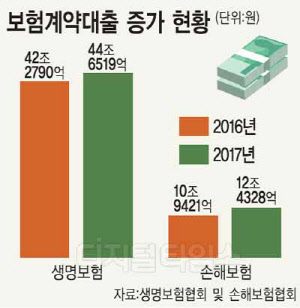
생보업계의 보험계약대출은 지난 2016년 42조2790억원에서 지난해 44조6519억원으로 2조3729억원 늘었고, 손보업계는 같은 기간 10조9421억원에서 12조4328억원으로 1조4907억원이 증가했다.
금융권 관계자는 "정부가 가계부채를 관리하기 위해 은행권 대출을 조이기 시작하자 대출 수요가 제2 금융권으로 많이 이동했다"면서 "특히 보험계약대출은 절차가 간편하고 금리도 저축은행이나 카드사보다 낮아 크게 증가했다"고 분석했다.
문제는 보험계약대출 금리가 높은 수준인 데다, 시장금리가 빠르게 상승하면서 보험계약대출 금리도 가파르게 올라가고 있다는 점이다. 이에 따라, 한계 차주를 중심으로 이자부담이 가중될 것으로 보인다.
실제 금리연동형 보험계약대출의 금리는 4% 중·후반대를 보이고 있고, 금리확정형은 4%대 후반에서 9%까지 구성돼 있다. 보험계약대출은 일반적으로 보험가입자가 급전이 필요할 때 쉽게 받는 대출인 만큼 금리 수준이 은행권보다 높다.
특히 금리연동형의 경우, 금리 상승으로 이자비용이 더 발생할 수 있어 가계사정이 좋지 않은 취약차주는 리스크가 더 커질 수 있다. 보험계약대출은 미납해도 신용등급에 영향을 미치지 않지만, 보험계약 자체가 해지될 수 있다. 특히 대출액이 해지환급금 범위를 벗어나면 계약은 해지되고 보험 보장도 더 이상 받을 수 없게 된다. 취약차주 중심으로 보험계약대출이 증가하고, 금리상승으로 이자비용이 상승할 경우 보험계약 유지율이 나빠질 수 있다는 것이다.
보험업계 관계자는 "일반적으로 보험계약대출은 보험계약자가 급전을 쓸 때 많이 사용하는데, 금리 상승기에는 대출 금리도 함께 상승하기 때문에 이자 부담이 커질 수 있고, 대출금 상환을 못 해 보험계약 유지가 힘든 계약자가 증가할 수 있다"고 우려를 나타냈다.