#6개월 후 결혼하는 직장인 이씨는 결혼자금을 불리기 위해 투자처를 물색하다가 상장지수펀드(ETF)가 환금성과 수익률이 좋다는 말을 듣고 코스피지수에 연동하는 ETF에 투자했다. 하지만 6개월 후 코스피지수는 하락했고 결혼자금이 필요했던 이씨는 어쩔 수 없이 손절매할 수 밖에 없었다.
#직장인 김씨도 중국의 성장가능성을 보고 중국 본토 주가지수에 2배로 연동되는 레버리지 ETF에 투자했다. 김씨는 3개월 후 중국 본토 주가지수가 10% 상승했음을 확인하고 레버리지 ETF를 매도했으나 수익률은 20%보다 훨씬 낮은 12%에 그쳐 무척 당황했다.
금융감독원은 이 같은 사례를 바탕으로 ETF 투자자들이 유의해야 할 사항 8가지를 6일 안내했다.
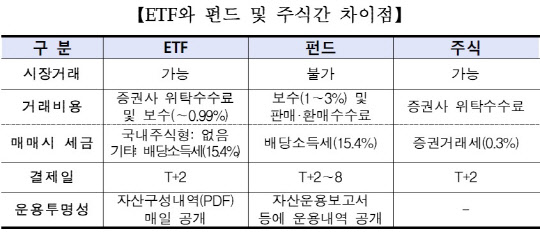
ETF는 주식과 펀드의 장점을 합한 상품으로, 특정지수 또는 가격의 수익률을 추종한다. 주식거래와 마찬가지로 실시간 거래가 가능하고 저렴한 비용으로 분산투자가 가능해 최근 개인투자자들 사이에서 인기를 끌고 있다.
그러나 ETF는 은행 예금과 달리 원금이 보장되지 않는 펀드상품이라는 점을 명심해야 한다. 또한 ETF 투자 시 자산구성내역(PDF) 확인이 필수다. PDF는 ETF를 구성하는 종목명과 수량, 원화현금 등을 기록한 파일로, ETF의 가치를 제대로 이해하기 위해서는 PDF를 반드시 확인할 필요가 있다.
ETF는 상품·운용사에 따라 수수료와 보수가 다르기 때문에 미리 확인하고 매매해야 한다. 현재 상장된 ETF 중 투자비용이 가장 저렴한 ETF는 0.05%이며, 가장 비싼 ETF는 0.99%다.
ETF의 추적오차가 크다면 투자하지 않는 것이 합리적이다. ETF는 기초자산 가격의 흐름을 추종하는데, 추적오차는 ETF 순자산가치가 기초지수를 따라가지 못하는 것을 의미하기 때문이다. 또 ETF와 기초지수간 거래시간 차이 등으로 일시적으로 발생하는 괴리율이 비정상적으로 크고 오래 지속될 경우에도 투자를 피하는 것이 바람직하다.
이뿐 아니라 레버지리와 인버스 ETF는 장기투자에 부적합하며, 합성ETF는 스왑 거래상대방의 부도나 파산 등의 신용위험에 노출돼 있어 거래상대방의 신용도를 확인해야 한다. 해외에 상장된 지수나 농산물·원자재 선물 등을 기초자산으로 하는 ETF는 기본적으로 환율변동의 위험이 있으니 주의해야 한다. 또한 ETF는 원칙적으로 보유기간 동안 발생한 이익에 대해 배당소득세 15.4%가 부과된다는 점을 숙지해야 한다.