수출입은행·산업은행·기업은행의 부채와 부실채권 비율이 급증하고 있지만 이들 3개 기관은 정부의 공공기관 결산 집계에서 제외돼 있는 등 관리가 되지 않고 있어 자산건전성 관리를 위한 별도의 관리체계가 필요하다는 지적이 제기됐다.
국회예산정책처는 18일 발간한 '2014년 회계연도 공공기관 결산 평가' 보고서에서 이같이 지적하고 "별도의 관리체계를 마련해 향후 발생 가능한 재정 부담을 방지해야 한다"고 밝혔다.
보고서에 따르면 2014년 말 이들 3개 은행형 금융공공기관의 자산은 570조6000억원, 부채는 514조9000억원이다. 각각 2010년에 비해 39.2%, 41% 증가했다. 부채는 증가했지만 2014년 3개 기관의 당기순이익은 2조2400억원으로 2010년에 비해 4300억원 감소했다.
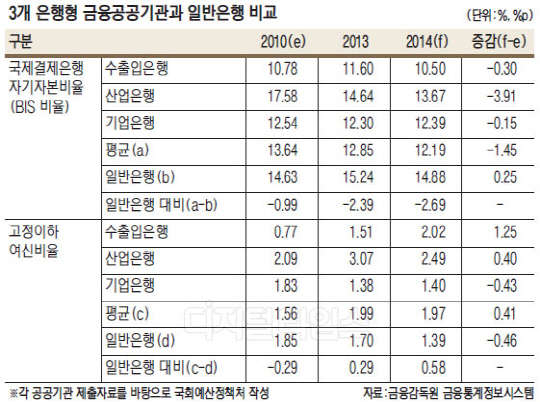
이들 3개 기관의 BIS 자기자본비율과 여신 대비 고정이하 부실채권 비율을 일반 은행과 비교하면 심각성이 두드러진다.
일반은행의 BIS 비율은 2010년 이후 14% 이상으로 유지되고 있지만 이들 3개 기관의 BIS 비율은 12∼13%대에서 점차 하락하고 있다. 3개 기관의 연도별 BIS 비율과 일반은행 BIS비율과의 차이는 2010년 -0.99%p에서 2014년 -2.69%p로 점차 커지고 있다.
고정이하 여신비율도 일반은행은 2013년을 제외하고는 2010년 이후 전반적으로 하락하고 있지만 3개 기관의 경우 2013년 이후 급증했다.
2010년에는 3개 기관의 부실채권 비율이 일반은행에 비해 0.29%p 낮았지만 이후 점차 증가해 2014년에는 0.58%p 높았다.
산은의 경우 구조조정기업 등에 대한 지속적인 지원이 증가하면서 위험가중자산이 증가하는 것으로 분석됐다.
특히 2013년 STX그룹 대출채권과 관련한 대손상각비 1조5000억원 등이 발생하면서 자기자본이 감소해 BIS비율이 감소세를 보이고 있다. 수은도 해외플랜트 및 조선 산업 등에 대한 여신 지원이 확대돼 위험가중자산이 지속적으로 증가했다.
예정처 측은 "3개 기관은 산은·수은을 중심으로 BIS비율 하락과 고정이하 여신비율이 급증하고 있어 일반은행에 비해 재무건전성 관리에 보다 많은 주의를 기울여야 하는 상황"이라고 대책 마련이 시급하다고 지적했다.