우리투자증권은 내년 코스피지수가 2,450까지 상승할 것으로 전망했다.
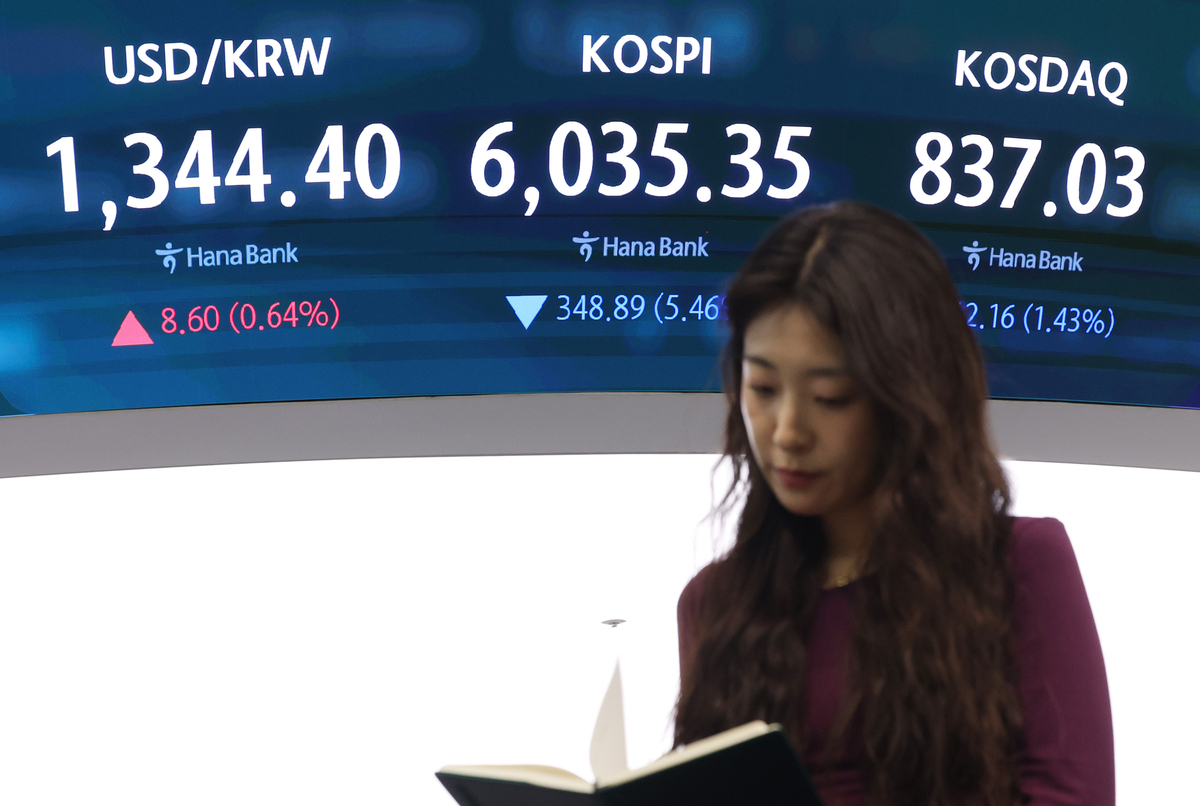
우리증권은 22일 내놓은 `2008년 주식시장 전망`을 통해 미국 서브프라임 모기지 부실이 전세계 경제와 금융시장에 영향을 주고 있지만 글로벌 성장세와 주식시장의 가치를 훼손할 정도로 걱정스럽지는 않다며 향후 12개월 내 코스피지수 목표치를 기존의 2,170에서 2,450으로 높인다고 밝혔다.
우리증권은 2008년 세계 경제성장률은 이머징마켓(신흥시장) 주도로 4.8% 성장해 6년 연속 4%대를 달성할 것으로 예상되며 한국도 5.1% 성장하며 잠재성장률을 웃돌 전망이라고 밝혔다. 또 기업부문에서는 이머징 아시아지역이 2008년에도 주당순이익(EPS)이 14.7% 증가하며 전세계 주식시장의 상승엔진 역할을 할 전망이며 국내 주식시장의 EPS 증가율은 같은 기간 15.4%로 높은 성장세를 이어갈 것이라고 예상했다.
우리증권은 코스피지수 목표치 2,450포인트는 주가이익비율(PER) 14.3배로 이머징마켓의 평균 PER과 같은 수준이라고 설명했다.
우리증권은 다만 2008년 1.4분기에는 대외적으로 미국 경기둔화로 인해 달러화 약세심리가 확대되고 엔캐리 자금 청산에 대한 우려가 높아질 수 있어 주식시장에는 위험한 시기가 될 수도 있지만 반대로 저가매수의 기회가 될 수도 있다고 전망했다.
우리증권은 내년에는 중국의 설비투자 확장 관련주에서 중국의 소비 관련주가 부상할 가능성이 크며 한국경제의 주도층인 40-50대가 선호하는 삶의 질과 관련된 종목이 주목받을 것으로 분석했다.
우리증권은 관련 종목으로 대한항공, 부광약품, 삼성전자, 엔씨소프트, 하나로 텔레콤, 한국가스공사, 현대건설, 현대백화점, 현대중공업, 현대차, 현대해상, GS, LG전자, LG패션, LG필립스LCD, POSCO, SSCP 등을 제시했다.
[저작권자 (c)연합뉴스 무단 전재-재배포 금지]
우리증권은 22일 내놓은 `2008년 주식시장 전망`을 통해 미국 서브프라임 모기지 부실이 전세계 경제와 금융시장에 영향을 주고 있지만 글로벌 성장세와 주식시장의 가치를 훼손할 정도로 걱정스럽지는 않다며 향후 12개월 내 코스피지수 목표치를 기존의 2,170에서 2,450으로 높인다고 밝혔다.
우리증권은 2008년 세계 경제성장률은 이머징마켓(신흥시장) 주도로 4.8% 성장해 6년 연속 4%대를 달성할 것으로 예상되며 한국도 5.1% 성장하며 잠재성장률을 웃돌 전망이라고 밝혔다. 또 기업부문에서는 이머징 아시아지역이 2008년에도 주당순이익(EPS)이 14.7% 증가하며 전세계 주식시장의 상승엔진 역할을 할 전망이며 국내 주식시장의 EPS 증가율은 같은 기간 15.4%로 높은 성장세를 이어갈 것이라고 예상했다.
우리증권은 코스피지수 목표치 2,450포인트는 주가이익비율(PER) 14.3배로 이머징마켓의 평균 PER과 같은 수준이라고 설명했다.
우리증권은 내년에는 중국의 설비투자 확장 관련주에서 중국의 소비 관련주가 부상할 가능성이 크며 한국경제의 주도층인 40-50대가 선호하는 삶의 질과 관련된 종목이 주목받을 것으로 분석했다.
우리증권은 관련 종목으로 대한항공, 부광약품, 삼성전자, 엔씨소프트, 하나로 텔레콤, 한국가스공사, 현대건설, 현대백화점, 현대중공업, 현대차, 현대해상, GS, LG전자, LG패션, LG필립스LCD, POSCO, SSCP 등을 제시했다.
[저작권자 (c)연합뉴스 무단 전재-재배포 금지]
[저작권자 ⓒ디지털타임스 무단 전재-재배포 금지]
실시간 주요뉴스
기사 추천
- 추천해요 0
- 좋아요 0
- 감동이에요 0
- 화나요 0
- 슬퍼요 0